Réal Group

SERVICE EXPERTISE

Expertise Immobilière Succession

  • Partage successoral
  • Déclaration fiscale
  • Accord héritiers
  • Rapport RICS
  • Donation

Évaluer objectivement un patrimoine immobilier dans le cadre d'une succession. Nos rapports établis selon les normes de la RICS sont utilisables devant le notaire, l'administration fiscale et le juge. Les études notariales qui nous mandatent régulièrement disposent d'une page dédiée : expertise immobilière pour notaires.

Le Duff
Covivio
Harmonie Mutuelle
Keys
UCANSS
Groupama GE
Restaurants du Coeur
Compagnons du Devoir
SNCF
La Poste Immobilier
Renault
Mutuelle de Poitiers Assurances
Mutualia
MNH
Bordeaux Métropole
MGEN
SCET
Les Mousquetaires
Crédit Agricole
Duclot
inCité
Essorr
CA Indosuez
Finances publiques
Groupama Centre Manche
L'ENJEU SUCCESSORAL

Pourquoi faire expertiser un bien en succession ?

Dans une succession, la valeur à déclarer est la valeur vénale du bien au jour du décès, c'est-à-dire son prix de marché à cette date précise. Une sous-évaluation expose les héritiers à un redressement (intérêts de retard et majoration) ; une surévaluation gonfle les droits. Un rapport d'expertise motivé sécurise le chiffre retenu par le notaire, que vous pouvez présenter à l'administration fiscale.

Au décès d'une personne, les héritiers doivent déclarer la valeur du patrimoine immobilier auprès de l'administration fiscale. Cette déclaration de succession doit être déposée dans un délai de six mois suivant le décès (article 641 du Code général des impôts). La valeur déclarée sert de base au calcul des droits de succession et conditionne l'équité du partage entre les héritiers.

Une évaluation objective est indispensable pour plusieurs raisons : calculer les droits de succession sur une base juste, parvenir à un accord entre héritiers sur la répartition du patrimoine, et se protéger contre un redressement fiscal. L'administration dispose en effet d'un droit de contrôle sur les valeurs déclarées (article L17 du Livre des procédures fiscales) et peut engager une procédure de rectification si elle estime la valeur sous-évaluée.

L'estimation réalisée par le notaire repose souvent sur un nombre limité de références et ne produit pas de rapport détaillé. Une expertise réalisée selon les normes RICS et la Charte de l'Expertise en Évaluation Immobilière fournit un document structuré, argumenté et vérifiable, qui protège les héritiers en cas de contestation.

Pour approfondir

PARLONS DE VOTRE BESOIN

Présentez votre projet

Partagez votre contexte, l'actif concerné et votre échéance. Nous revenons vers vous rapidement avec le bon niveau de cadrage.

Ce que nous clarifions avec vous

Nature de l'actif, contexte d'intervention, usage du rapport et délai attendu : nous cadrons les bons paramètres avant de vous orienter.

  • Cabinet indépendant depuis 2011, dirigé par un expert MRICS.
  • Acteurs privés, institutionnels, bancaires et judiciaires.
  • Devis gratuit sous 24h avec interlocuteur dédié.
  • Bordeaux, Gironde et France entière.
Nos appartenances
Chambre des Experts Immobiliers de France Royal Institution of Chartered Surveyors Institut Français de l'Expertise Immobilière Groupe ABC

Besoin d'un échange direct ? Notre équipe vous accompagne depuis Bordeaux sur toute la Gironde et partout en France au 05 56 81 66 30.

Parler à un expert

Réponse sous 24h par un interlocuteur dédié

Titre de propriété, bail, plans, diagnostics, photos… Jusqu’à 5 fichiers (PDF, images, Word, Excel), 10 Mo chacun.

    Sans engagement · Réponse sous 24h

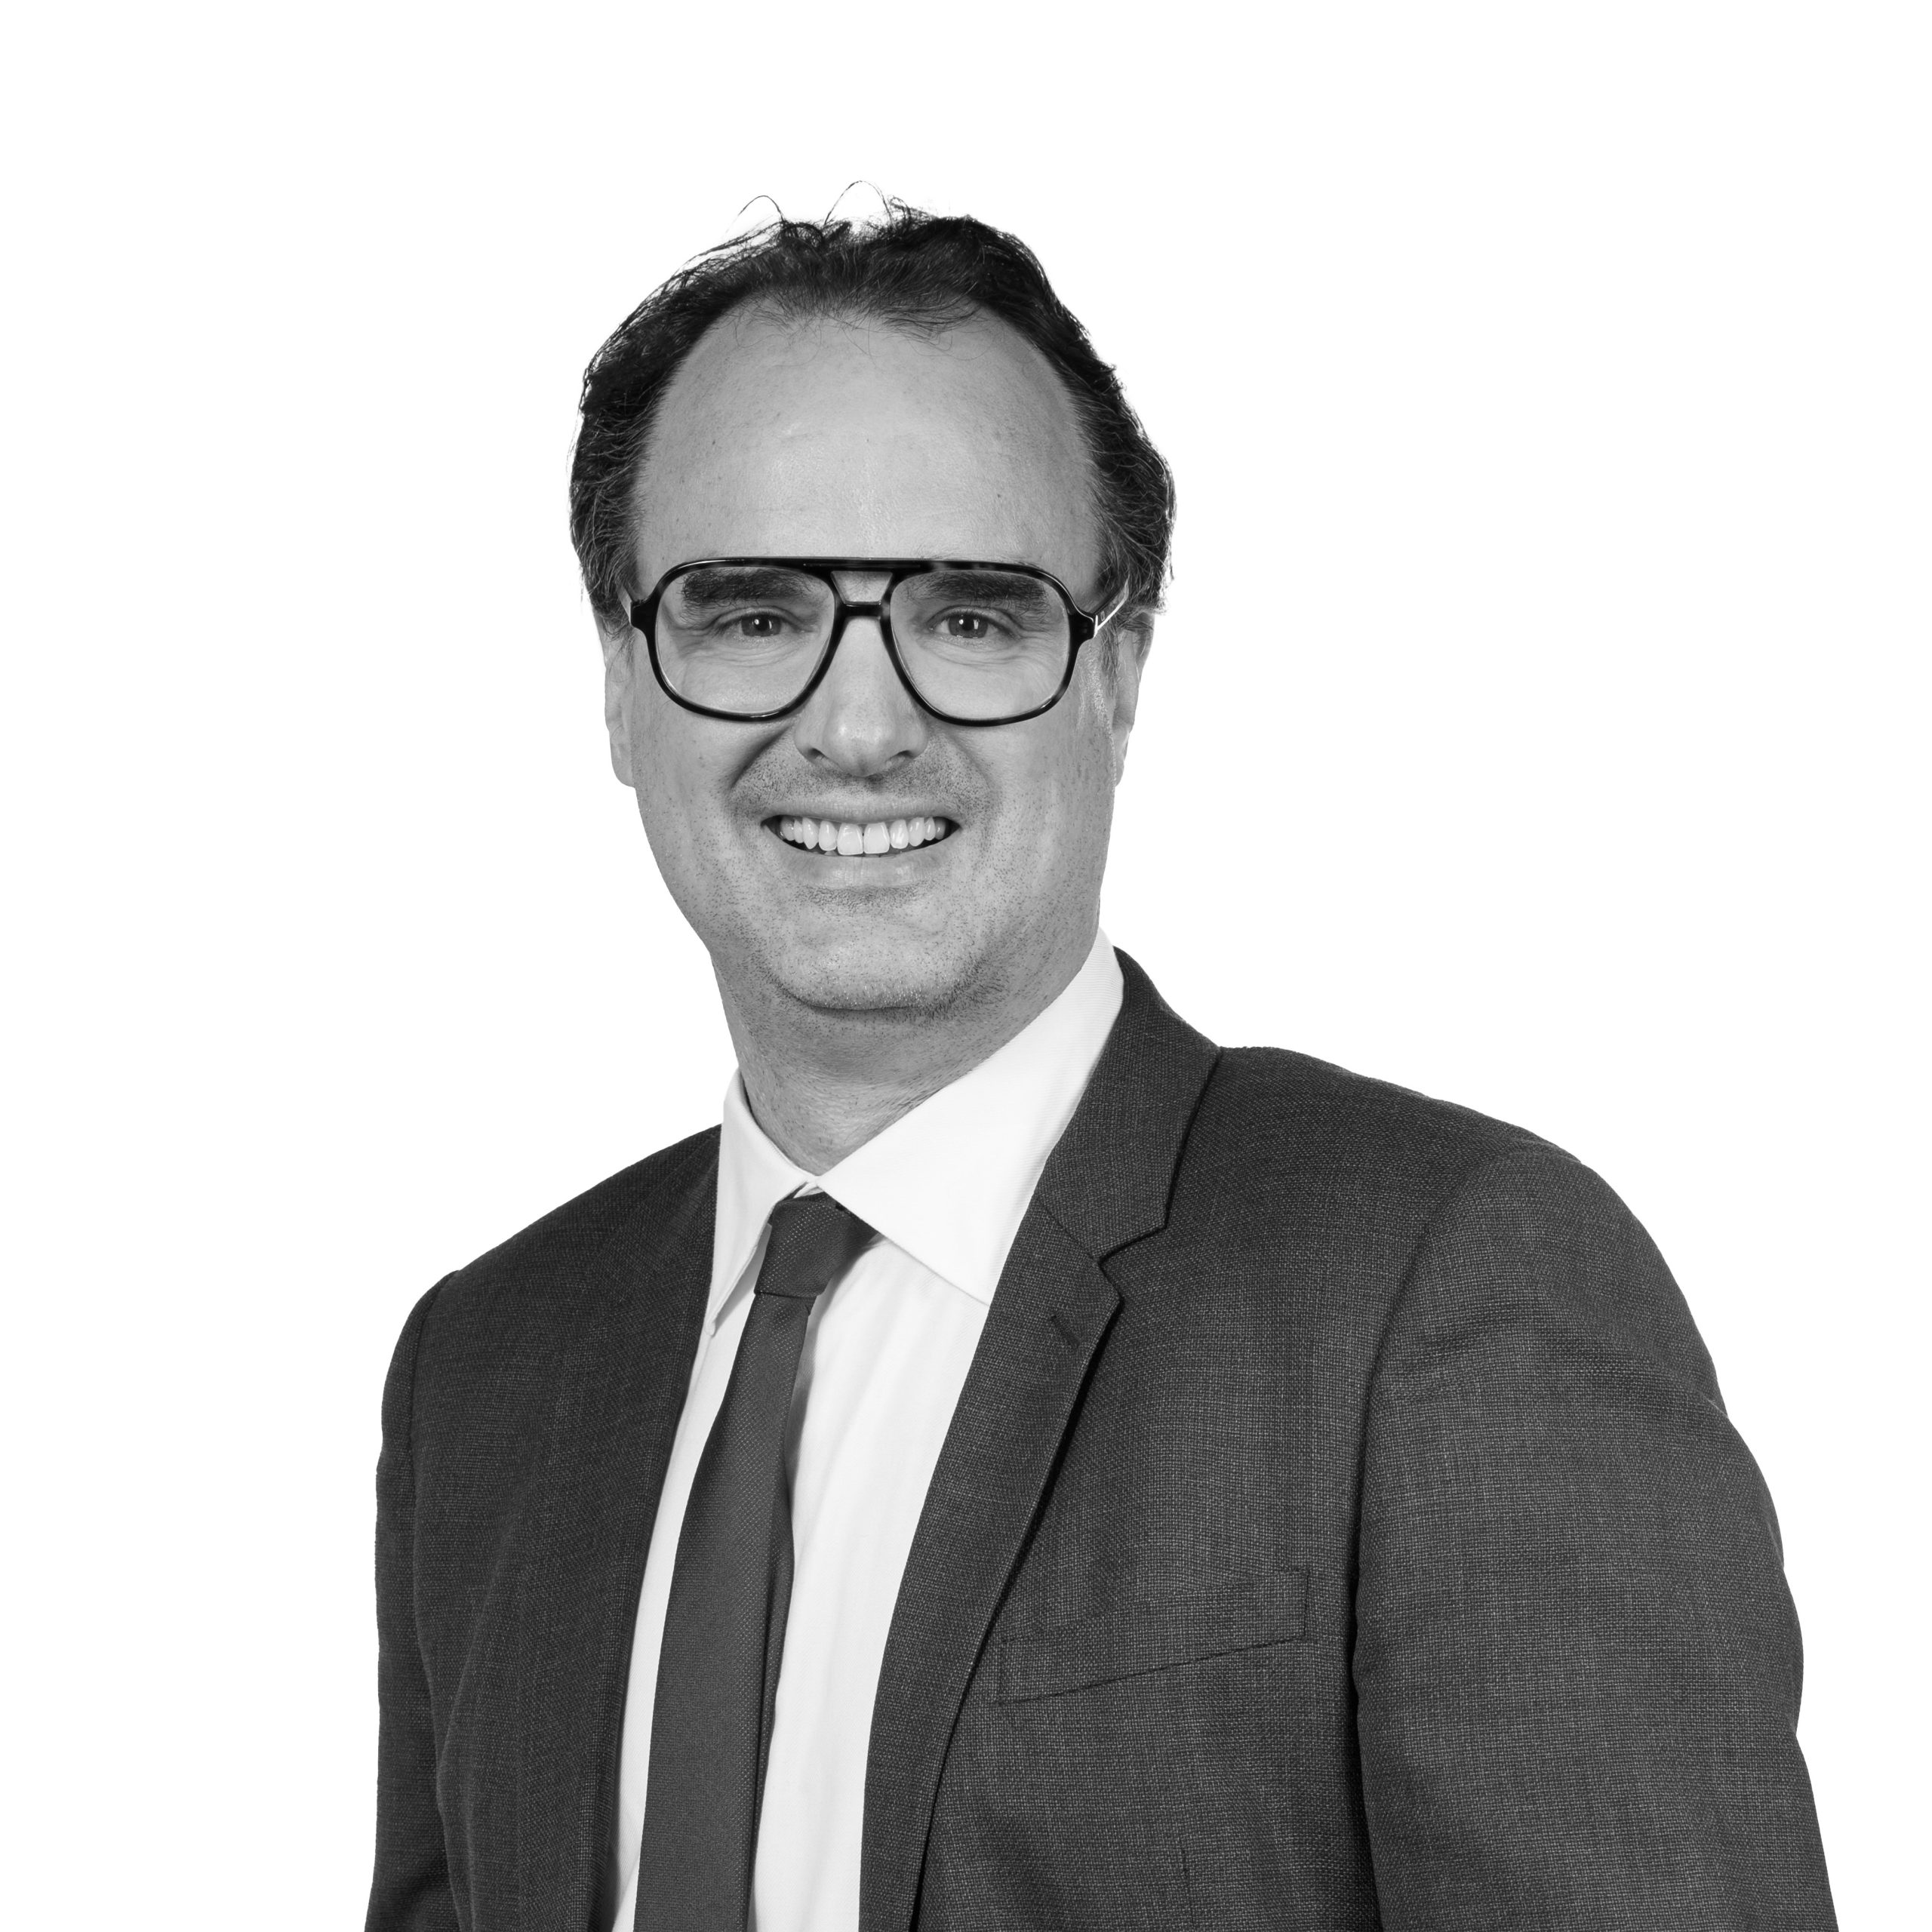
    Guillaume Thériez
    L'expert de référence

    Guillaume Thériez

    Président de Réal Group Administrateur du Groupe ABC

    Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.

    Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.

    Appartenance, diplôme & enseignement
    • DU Expertise Judiciaire - Université de Bordeaux, Faculté de droit et science politique
    • Membre de la Royal Institution of Chartered Surveyors (RICS)
    • Membre de l’Institut Français de l’Expertise Immobilière (IFEI)
    • Membre du Syndicat des Experts Évaluateurs Immobiliers de France (SEEIF, ex-CEIF)
    • Enseignant Économie immobilière au CNAM Nouvelle-Aquitaine ICH Bordeaux
    CADRE FISCAL

    Le cadre fiscal de la succession immobilière

    Les règles fiscales qui encadrent la déclaration et l'évaluation des biens immobiliers transmis par succession.

    Valeur vénale réelle au jour du décès

    L'article 761 du Code général des impôts dispose que les immeubles sont estimés d'après leur valeur vénale réelle à la date de la transmission, soit le jour du décès pour une succession. Cette valeur correspond au prix qui pourrait être obtenu dans des conditions normales de marché, entre un vendeur non contraint et un acquéreur informé. C'est sur cette base que sont calculés les droits de succession.

    Abattement de 20 % sur la résidence principale

    L'article 764 bis du CGI prévoit un abattement de 20 % sur la valeur vénale de la résidence principale du défunt, à condition qu'elle soit occupée à la date du décès par le conjoint survivant, le partenaire de PACS ou un enfant mineur ou majeur protégé. Cet abattement réduit la base taxable et donc le montant des droits à acquitter.

    Barème progressif des droits de succession

    En ligne directe (parents-enfants), les droits de succession sont calculés selon un barème progressif allant de 5 % à 45 % après application d'un abattement de 100 000 euros par parent et par enfant. Le taux marginal de 45 % s'applique à la fraction de part nette taxable supérieure à 1 805 677 euros. Une évaluation précise du patrimoine conditionne directement le montant des droits.

    Protection contre le redressement fiscal

    L'administration fiscale dispose d'un délai de trois ans pour contester la valeur déclarée si elle estime celle-ci insuffisante. Un rapport d'expertise certifié, fondé sur des comparables documentés et une méthodologie normée, constitue la meilleure protection contre un redressement. Il apporte la preuve que la valeur déclarée repose sur une analyse rigoureuse et indépendante.

    COMPRENDRE LA DISTINCTION

    Expertise amiable ou judiciaire : quelle voie choisir ?

    Deux cadres d'intervention selon le niveau de consensus entre les héritiers.

    Expertise amiable

    Initiative
    Décidée par les héritiers ou demandée par le notaire en charge de la succession
    Contexte
    Héritiers en accord sur le principe d'une évaluation objective
    Délai
    Généralement 2 à 4 semaines entre la prise de contact et la remise du rapport
    Coût
    Honoraires d'expertise, déductibles de l'actif successoral (art. 775 CGI)
    Rapport
    À produire devant le notaire et l'administration fiscale

    Expertise judiciaire

    Initiative
    Ordonnée par le tribunal à la demande d'un ou plusieurs héritiers (art. 1592 C. civ.)
    Contexte
    Désaccord entre héritiers sur la valeur des biens ou les modalités de partage
    Délai
    Variable selon la charge du tribunal, souvent plusieurs mois
    Coût
    Consignation préalable fixée par le juge, frais répartis entre les parties
    Rapport
    Soumis au contradictoire, valeur probante pour le juge

    Dans les deux cas, l'expert doit être indépendant et certifié. Réal Group intervient aussi bien dans le cadre d'expertises amiables, à la demande des héritiers ou du notaire, que dans le cadre d'expertises judiciaires ordonnées par le tribunal.

    NOTRE MÉTHODE

    L'évaluation d'un bien immobilier dans une succession : notre méthodologie

    1

    Visite et inspection

    Examen détaillé de chaque bien : état général, surfaces, équipements, environnement immédiat et contraintes spécifiques

    2

    Analyse de marché

    Étude des transactions comparables (bases DVF, bases notariales) et analyse des conditions locales du marché immobilier

    3

    Méthodes d'évaluation

    Application des méthodes adaptées : comparaison directe, capitalisation des revenus, DCF si pertinent. Prise en compte des contraintes : occupation, indivision, démembrement

    4

    Rapport établi selon les normes de la RICS

    Rapport structuré de 20 à 50 pages, conforme au Red Book RICS et à la Charte de l'Expertise. Livraison au notaire et aux héritiers

    CAS PARTICULIERS

    Démembrement, SCI et indivision

    Certaines configurations patrimoniales nécessitent une approche d'évaluation spécifique.

    Démembrement de propriété

    Lorsqu'un bien est démembré entre usufruit et nue-propriété, l'expert évalue d'abord la valeur en pleine propriété. La répartition s'effectue ensuite selon le barème fiscal de l'article 669 du CGI, qui fixe la valeur de l'usufruit en fonction de l'âge de l'usufruitier.

    Parts de SCI

    L'évaluation de parts de société civile immobilière repose sur la valorisation des actifs immobiliers sous-jacents, corrigée des décotes appropriées : décote d'illiquidité (les parts ne sont pas librement cessibles sur un marché organisé) et décote de minorité le cas échéant.

    Indivision successorale

    En situation d'indivision, l'expertise établit une valeur de référence qui sert de base au partage amiable ou, à défaut d'accord, à la vente sur licitation. Le rapport permet aux héritiers de négocier sur une base objective et documentée.
    Patrimoine multiple

    Lorsque la succession comprend plusieurs biens immobiliers, une approche de portefeuille permet d'optimiser les visites et l'analyse de marché. Des conditions tarifaires adaptées peuvent être proposées pour les missions portant sur un ensemble d'actifs.

    Biens occupés

    Un bien occupé par un locataire ou par un héritier voit sa valeur vénale affectée par cette occupation. L'expert quantifie précisément la décote applicable en fonction du type de bail, de sa durée résiduelle et des conditions du marché locatif local.
    Usufruit temporaire ou viager

    Au-delà du barème fiscal, l'expert peut être amené à déterminer une valeur économique de l'usufruit, notamment lorsque les revenus locatifs ou les conditions d'occupation diffèrent des hypothèses standards retenues par le barème de l'article 669 du CGI.

    RÉAL GROUP

    Votre expert en contexte successoral

    VOS INTERLOCUTEURS

    Une équipe disponible

    Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.

    Président — Expert immobilier MRICS

    Guillaume Thériez

    Fondateur de Réal Valuation, membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), Guillaume supervise l'ensemble des missions d'expertise du cabinet et intervient sur les dossiers à enjeux dans toute la France.

    Supervision et signature des rapports d'expertise Interlocuteur des dossiers judiciaires, bancaires et institutionnels
    Expert immobilier

    Amandine Charpentier

    Amandine accompagne le pôle Expertise avec un profil juridique et immobilier solide, renforcé par une formation spécialisée en droit de l'immobilier et en estimations de biens, ainsi qu'une expérience acquise au sein de structures immobilières et du GIE Groupe ABC.

    Qualification des besoins d'expertise et cadrage des premiers échanges Interface métier pour préparer le dossier et fluidifier le lancement de mission
    Expert immobilier

    Nathan Papot

    Nathan accompagne le pôle Expertise dans l'analyse des dossiers, la structuration des informations marché et la préparation des éléments utiles aux missions d'évaluation menées par l'équipe.

    Analyse immobilière et préparation des éléments d'étude Structuration des données utiles à la mission et appui aux dossiers d'expertise
    Assistante de direction

    Jihane Lamnaouer

    Jihane pilote la coordination administrative, commerciale et comptable du service, tout en assurant la relation avec les prestataires et la bonne circulation des informations entre les équipes et les clients.

    Suivi administratif et coordination opérationnelle des demandes Relation prestataires, organisation interne et fluidité du parcours client
    Engagements professionnels

    Une expertise reconnue par les institutions qui font la profession

    Real Group est membre des trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.

    RICS

    Royal Institution of Chartered Surveyors

    La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.

    Référence internationale

    IFEI

    Institut Français de l'Expertise Immobilière

    Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Real Group dans la production active des standards qui régissent notre métier en France.

    Standards français

    SEEIF (ex-CEIF)

    Syndicat des Experts Évaluateurs Immobiliers de France

    Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Real Group y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.

    Indépendance & déontologie
    VOS QUESTIONS

    Questions sur l'expertise successorale

    Non, l'expertise n'est pas légalement obligatoire. Toutefois, elle est fortement recommandée pour se prémunir contre un redressement fiscal (l'administration peut contester les valeurs déclarées sur le fondement de l'article L17 du Livre des procédures fiscales) et pour faciliter l'accord entre héritiers sur la base d'une valeur objective et documentée.
    L'estimation notariale est généralement une appréciation sommaire fondée sur un nombre limité de références, sans rapport détaillé ni méthodologie normée. L'expertise réalisée selon les normes RICS et la Charte de l'Expertise produit un rapport structuré de 20 à 50 pages, avec des comparables documentés, des hypothèses explicites et une méthodologie explicite, à produire devant l'administration fiscale, le notaire et le juge.
    Oui. Les honoraires d'expertise constituent une charge de succession déductible de l'actif net successoral, conformément à l'article 775 du Code général des impôts, au même titre que les frais funéraires et les dettes du défunt.
    Le délai habituel est de 2 à 4 semaines entre la prise de contact et la remise du rapport. Une livraison accélérée est possible lorsque l'échéance de dépôt de la déclaration de succession (6 mois après le décès, article 641 du CGI) impose un calendrier serré.
    L'expert évalue d'abord la valeur en pleine propriété du bien. La répartition entre usufruit et nue-propriété s'effectue ensuite selon le barème fiscal de l'article 669 du Code général des impôts, qui fixe la valeur de l'usufruit en fonction de l'âge de l'usufruitier. Cette approche s'applique également aux biens détenus via une SCI ou en indivision.
    Prêt à démarrer ?

    Un projet immobilier ?
    Nos équipes vous accompagnent.

    Transaction, investissement, gestion locative ou expertise — nos consultants vous apportent une réponse claire et personnalisée sous 24h.

    Téléphone
    Adresse
    40 cours de l'Intendance, Bordeaux (33)