Réal Group

SERVICE EXPERTISE

L'expertise immobilière en cas de donation

  • Valeur vénale argumentée
  • Démembrement usufruit/nue-propriété
  • Donation-partage
  • Pacte Dutreil
  • Sécurisation du contrôle fiscal

Déterminer la valeur vénale argumentée d'un bien transmis par donation, sécuriser le démembrement de propriété et la donation-partage, et prévenir tout redressement fiscal, pour les particuliers, familles et dirigeants transmettant leur patrimoine.

Le Duff
Covivio
Harmonie Mutuelle
Keys
UCANSS
Groupama GE
Restaurants du Coeur
Compagnons du Devoir
SNCF
La Poste Immobilier
Renault
Mutuelle de Poitiers Assurances
Mutualia
MNH
Bordeaux Métropole
MGEN
SCET
Les Mousquetaires
Crédit Agricole
Duclot
inCité
Essorr
CA Indosuez
Finances publiques
Groupama Centre Manche
COMPRENDRE L'ENJEU

Pourquoi faire réaliser une évaluation d'un bien immobilier avant une donation

L'expertise immobilière en cas de donation établit la valeur vénale du bien à la date de l'acte, à présenter à l'administration fiscale. Réalisée par un expert MRICS, elle sécurise le calcul des droits, prend en compte le démembrement usufruit/nue-propriété et la donation-partage, et prévient tout rehaussement pour insuffisance d'évaluation.

Donner un bien immobilier suppose de fixer sa valeur, et cette valeur n'est pas anodine : elle sert d'assiette au calcul des droits de mutation à titre gratuit et engage le donateur comme le donataire face à l'administration fiscale. La valeur retenue est la valeur vénale à la date de la donation, c'est-à-dire le prix que le bien pourrait objectivement atteindre sur le marché libre. Une estimation pour une donation au regard du fisc approximative ou complaisante expose à un contrôle et à un redressement, avec intérêts et pénalités à la clé.

Une expertise immobilière pour donation conduite par un professionnel indépendant produit un rapport motivé, documenté et vérifiable, qui justifie la valeur déclarée dans l'acte notarié. Là où une estimation d'agence répond à une logique commerciale de mise en vente, l'expertise en évaluation répond à une logique probante : elle s'appuie sur des méthodes normées, une analyse du marché comparable et une description précise du bien et de ses servitudes éventuelles. Ce rapport constitue une pièce de sécurité juridique pour toute la famille et pour le notaire instrumentaire.

Réal Group, sous sa marque Réal Valuation, intervient partout en France comme cabinet d'expertise en évaluation dirigé par un expert MRICS. Au sein du réseau Groupe ABC, sept cabinets et trente-cinq experts réalisent près de 1 800 expertises par an. Nos rapports respectent le Red Book RICS et les normes internationales et européennes d'évaluation. Que la donation porte sur une résidence, un immeuble de rapport, un local d'entreprise ou des parts de société, nous fournissons une valeur défendable, cohérente avec le contexte fiscal et patrimonial de la transmission.

Pour approfondir

PARLONS DE VOTRE BESOIN

Présentez votre projet

Partagez votre contexte, l'actif concerné et votre échéance. Nous revenons vers vous rapidement avec le bon niveau de cadrage.

Ce que nous clarifions avec vous

Nature de l'actif, contexte d'intervention, usage du rapport et délai attendu : nous cadrons les bons paramètres avant de vous orienter.

  • Réal Valuation, cabinet réglementé par la RICS ; Guillaume Thériez, expert MRICS.
  • Acteurs privés, institutionnels, bancaires et judiciaires.
  • Devis gratuit sous 24h avec interlocuteur dédié.
  • Bordeaux, Gironde et France entière.
Nos appartenances
Chambre des Experts Immobiliers de France Royal Institution of Chartered Surveyors Institut Français de l'Expertise Immobilière Groupe ABC

Besoin d'un échange direct ? Notre équipe vous accompagne depuis Bordeaux sur toute la Gironde et partout en France au 05 56 81 66 30.

Parler à un expert

Réponse sous 24h par un interlocuteur dédié

Titre de propriété, bail, plans, diagnostics, photos… Jusqu’à 5 fichiers (PDF, images, Word, Excel), 10 Mo chacun.

    Sans engagement · Réponse sous 24h

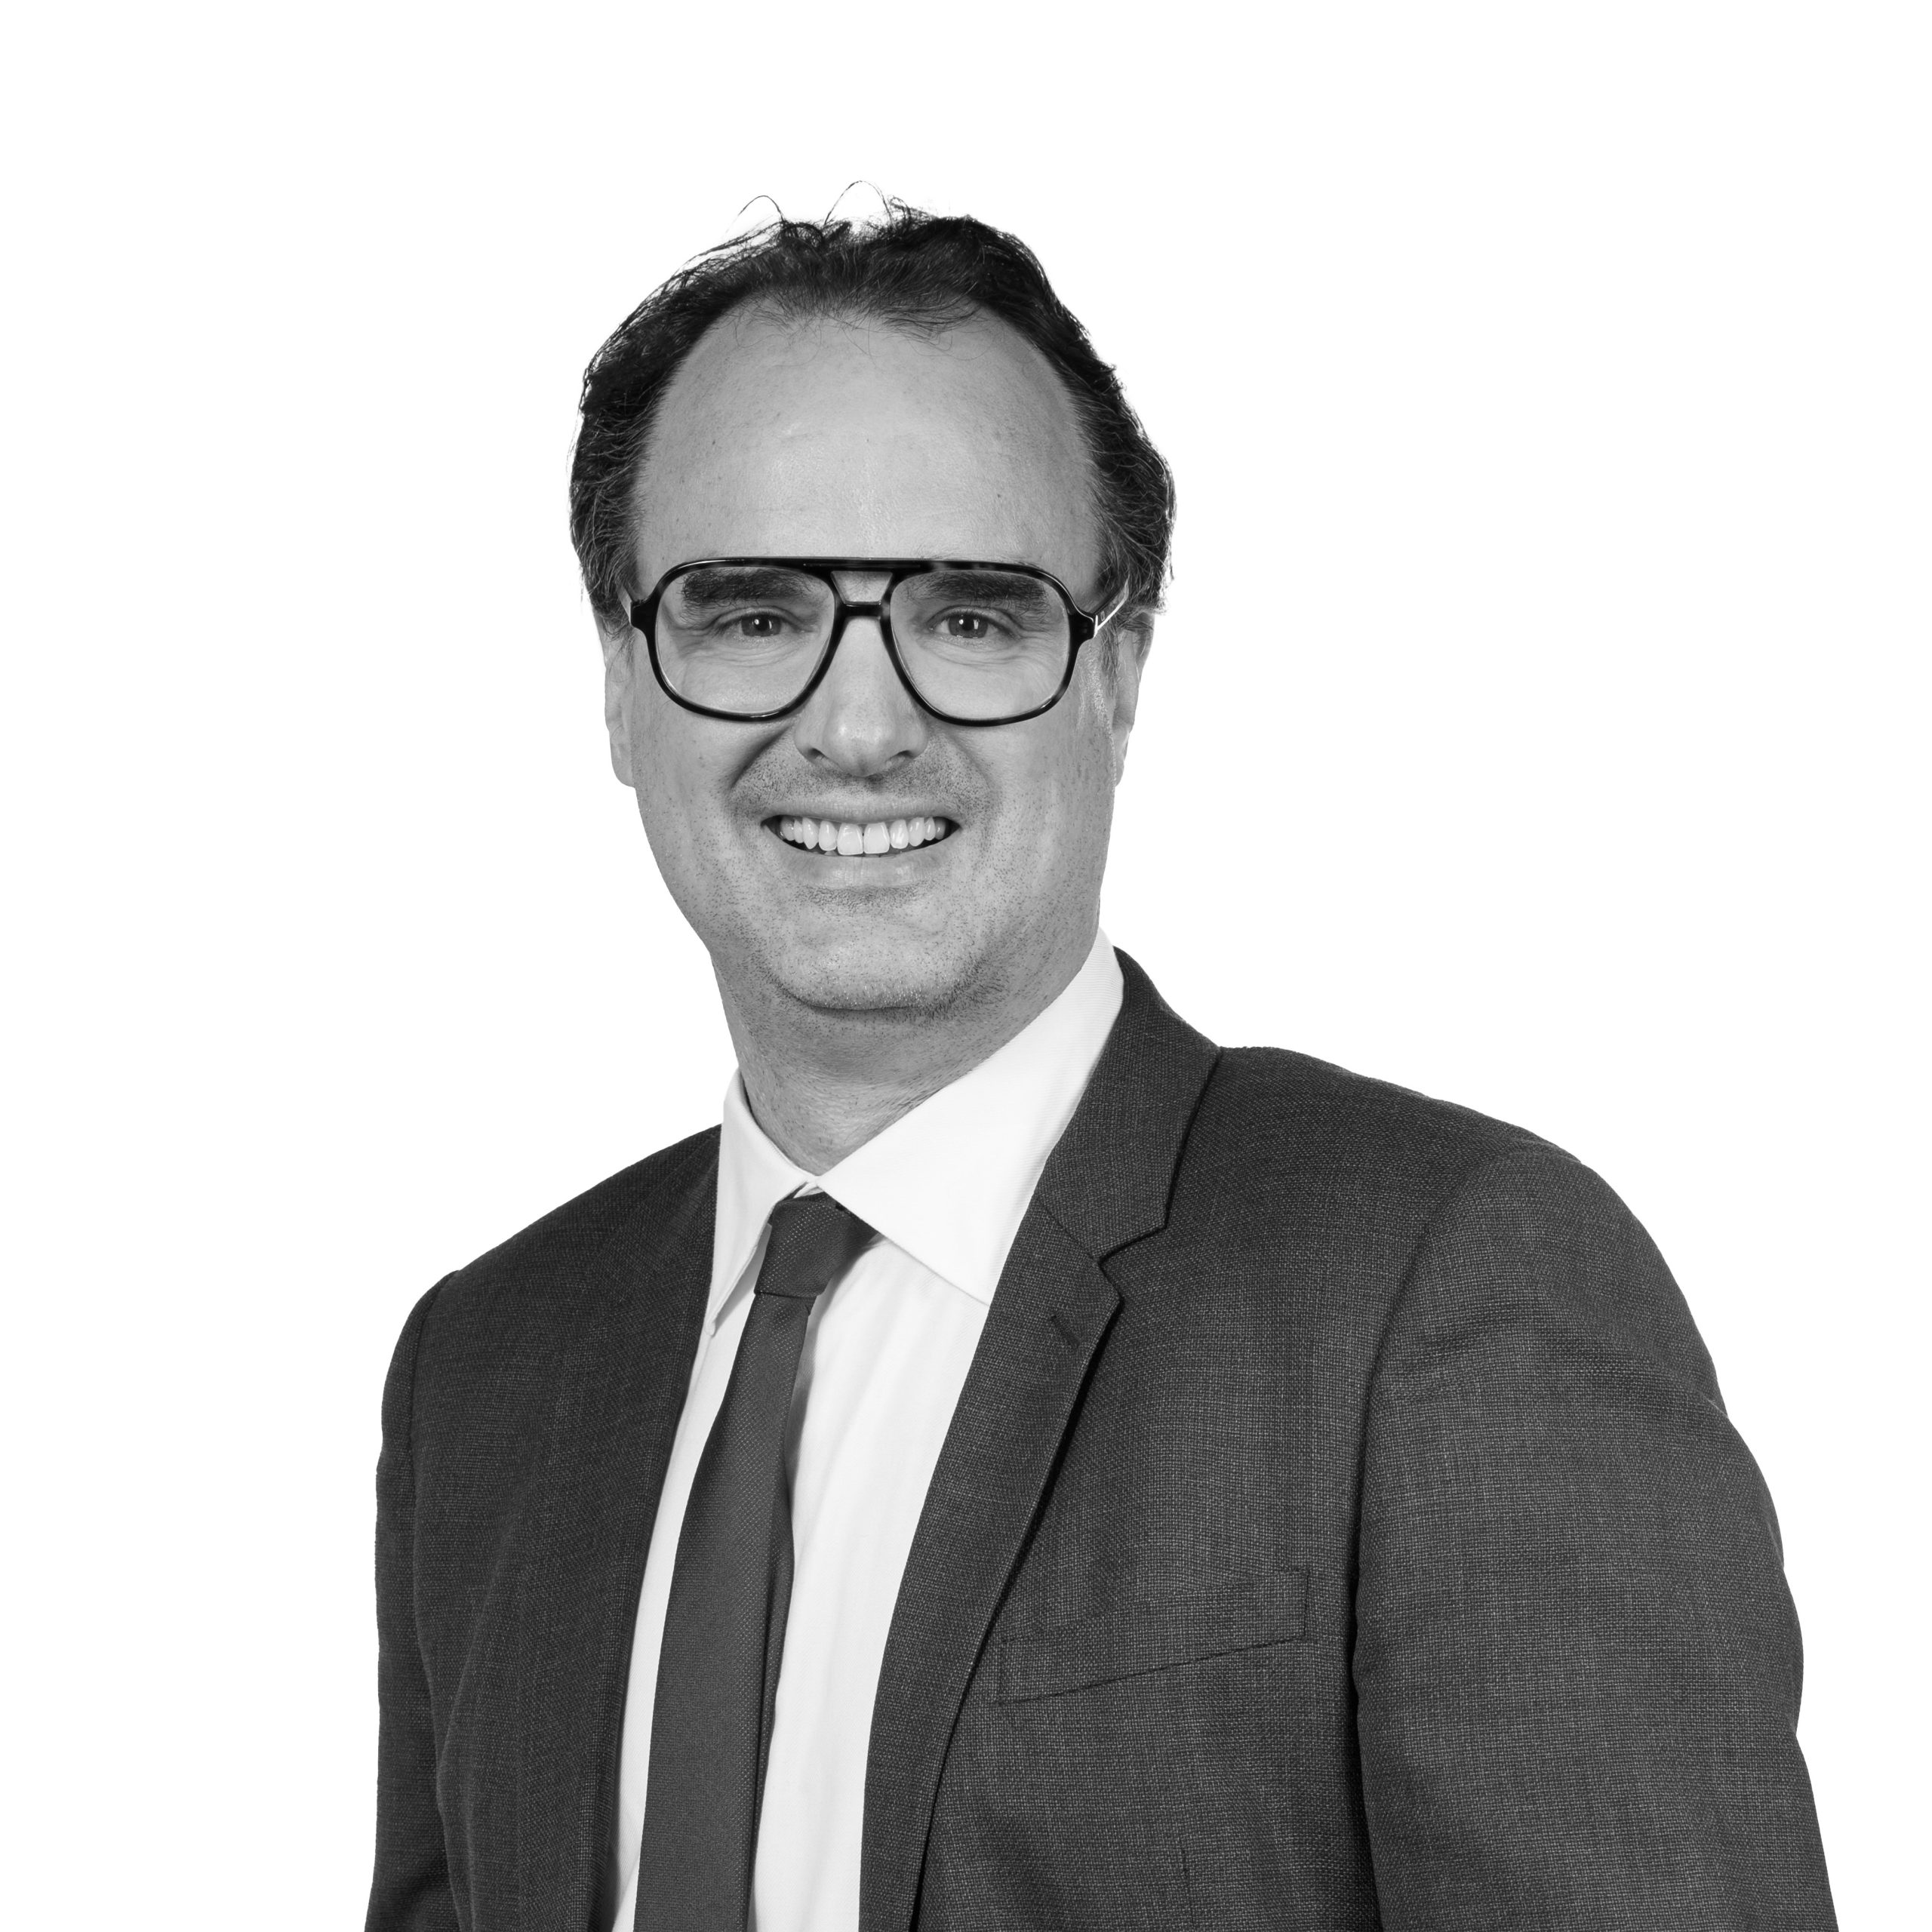
    Guillaume Thériez
    L'expert de référence

    Guillaume Thériez

    Président de Réal Group Administrateur du Groupe ABC

    Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.

    Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.

    Appartenance, diplôme & enseignement
    • DU Expertise Judiciaire - Université de Bordeaux, Faculté de droit et science politique
    • Membre de la Royal Institution of Chartered Surveyors (RICS)
    • Membre de l’Institut Français de l’Expertise Immobilière (IFEI)
    • Membre du Syndicat des Experts Évaluateurs Immobiliers de France (SEEIF, ex-CEIF)
    • Enseignant Économie immobilière au CNAM Nouvelle-Aquitaine ICH Bordeaux
    LES ENJEUX DE L'ÉVALUATION

    Ce que la donation met en jeu dans l'évaluation d'un bien immobilier

    La valeur vénale argumentée, à présenter au fisc

    La donation est taxée sur la valeur vénale du bien au jour de l'acte. Cette valeur doit refléter le marché réel et pouvoir être justifiée devant l'administration fiscale. Une évaluation trop basse expose à un rehaussement pour insuffisance d'évaluation au titre de l'article L17 du Livre des procédures fiscales. L'expertise motive et documente cette valeur pour la rendre défendable.

    Le démembrement usufruit/nue-propriété

    Lorsque la donation ne porte que sur la nue-propriété, avec réserve d'usufruit, la répartition de valeur suit le barème fiscal de l'article 669 du CGI, fonction de l'âge de l'usufruitier. Ce barème sert au calcul des droits, mais diffère de la valeur économique réelle des droits démembrés : l'expert évalue d'abord la pleine propriété avant toute ventilation. Notre page sur le barème de l'usufruit et la valeur économique détaille les deux calculs.

    La donation-partage et le figement des valeurs

    La donation-partage, prévue par l'article 1075 du Code civil, fige la valeur des biens au jour de l'acte et évite leur réévaluation lors de la succession du donateur. La qualité de l'évaluation initiale conditionne donc l'équilibre définitif entre les héritiers : une valeur juste et documentée protège durablement l'équité familiale.

    Le risque de redressement fiscal

    L'administration dispose du pouvoir de contester une valeur qu'elle juge insuffisante et de notifier un rehaussement assorti d'intérêts et de pénalités. Un rapport d'expertise indépendant, conforme aux standards RICS, constitue la meilleure ligne de défense : il matérialise la sincérité de la déclaration et la rationalité de la méthode retenue.

    NOTRE MÉTHODE

    Notre méthode, étape par étape

    1

    Cadrage de la mission

    Nous précisons le contexte de la donation, la nature des droits transmis (pleine propriété, nue-propriété, parts), la date de valeur retenue et les contraintes fiscales et patrimoniales applicables, en lien avec le donateur et son notaire.

    2

    Visite et analyse du bien

    L'expert inspecte le bien, relève ses caractéristiques, sa situation, son état d'occupation et ses éventuelles servitudes. Il rassemble les pièces juridiques et locatives utiles à une évaluation exacte et documentée.

    3

    Évaluation selon les normes

    Nous appliquons les méthodes appropriées, par comparaison, par le revenu ou par capitalisation selon le contexte, conformément au Red Book RICS, aux normes IVS et EVS, pour déterminer une valeur vénale robuste et défendable.

    4

    Remise du rapport motivé

    Vous recevez un rapport d'expertise circonstancié et motivé, mentionnant la valeur retenue à la date de la donation. Ce document motivé est directement utilisable auprès du notaire et de l'administration fiscale.

    SITUATIONS TRAITÉES

    Les donations pour lesquelles nous réalisons une expertise

    Chaque configuration de transmission appelle une méthode d'évaluation adaptée. Nos experts interviennent sur l'ensemble des cas de figure, du bien résidentiel au patrimoine professionnel.

    Donation en pleine propriété

    Transmission de l'intégralité des droits sur un bien. L'expertise fixe la valeur vénale à la date de l'acte, assiette directe des droits de donation, en tenant compte de l'abattement de 100 000 € en ligne directe renouvelable tous les quinze ans.

    Donation avec réserve d'usufruit

    Le donateur conserve l'usufruit et transmet la nue-propriété. Nous évaluons la pleine propriété, puis éclairons la ventilation entre usufruit et nue-propriété selon le barème de l'article 669 du CGI, en distinguant valeur fiscale et valeur économique réelle.

    Donation-partage

    Répartition anticipée du patrimoine entre plusieurs bénéficiaires. L'évaluation de chaque bien conditionne l'équilibre du partage et fige les valeurs au sens de l'article 1075 du Code civil, écartant leur réévaluation ultérieure lors de la succession.

    Transmission d'immobilier d'entreprise (Dutreil)

    Locaux d'exploitation, murs commerciaux ou industriels transmis dans le cadre d'un pacte Dutreil (articles 787 B et 787 C du CGI). L'expertise établit la valeur des actifs immobiliers professionnels concernés, en cohérence avec le dispositif de transmission d'entreprise.

    Donation d'un bien loué ou de parts de SCI

    Bien occupé, immeuble de rapport ou parts de société civile immobilière. Nous évaluons en tenant compte de l'état locatif, des baux en cours et, pour les parts, de la valeur des actifs sous-jacents, éléments déterminants pour une donation sincère.

    Sécurisation face à un contrôle fiscal

    En prévention ou en réaction à une demande de l'administration, le rapport d'expertise apporte une valeur motivée et vérifiable. Il conforte la déclaration effectuée et constitue une pièce de défense face à un risque de rehaussement pour insuffisance d'évaluation.

    RÉAL GROUP

    Pourquoi confier votre évaluation de donation à Réal Group

    VOS INTERLOCUTEURS

    Une équipe disponible

    Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.

    Président — Expert immobilier MRICS

    Guillaume Thériez

    Fondateur de Réal Valuation, membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), Guillaume supervise l'ensemble des missions d'expertise du cabinet et intervient sur les dossiers à enjeux dans toute la France.

    Supervision et signature des rapports d'expertise Interlocuteur des dossiers judiciaires, bancaires et institutionnels
    Expert immobilier

    Amandine Charpentier

    Amandine accompagne le pôle Expertise avec un profil juridique et immobilier solide, renforcé par une formation spécialisée en droit de l'immobilier et en estimations de biens, ainsi qu'une expérience acquise au sein de structures immobilières et du GIE Groupe ABC.

    Qualification des besoins d'expertise et cadrage des premiers échanges Interface métier pour préparer le dossier et fluidifier le lancement de mission
    Expert immobilier

    Nathan Papot

    Nathan accompagne le pôle Expertise dans l'analyse des dossiers, la structuration des informations marché et la préparation des éléments utiles aux missions d'évaluation menées par l'équipe.

    Analyse immobilière et préparation des éléments d'étude Structuration des données utiles à la mission et appui aux dossiers d'expertise
    Assistante de direction

    Jihane Lamnaouer

    Jihane pilote la coordination administrative, commerciale et comptable du service, tout en assurant la relation avec les prestataires et la bonne circulation des informations entre les équipes et les clients.

    Suivi administratif et coordination opérationnelle des demandes Relation prestataires, organisation interne et fluidité du parcours client
    Engagements professionnels

    Une expertise reconnue par les institutions qui font la profession

    Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.

    RICS

    Royal Institution of Chartered Surveyors

    La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.

    Référence internationale

    IFEI

    Institut Français de l'Expertise Immobilière

    Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.

    Standards français

    SEEIF (ex-CEIF)

    Syndicat des Experts Évaluateurs Immobiliers de France

    Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.

    Indépendance & déontologie
    VOS QUESTIONS

    Vos questions sur l'expertise immobilière en cas de donation

    La valeur à déclarer est la valeur vénale du bien à la date de la donation, c'est-à-dire le prix qu'il pourrait atteindre sur le marché libre. Cette valeur peut être présentée à l'administration fiscale et sert d'assiette au calcul des droits. Une expertise motivée en sécurise le montant et prévient tout rehaussement pour insuffisance d'évaluation au titre de l'article L17 du Livre des procédures fiscales.
    L'expert évalue d'abord la pleine propriété du bien à sa valeur vénale. La répartition entre usufruit et nue-propriété suit ensuite le barème fiscal de l'article 669 du CGI, établi selon l'âge de l'usufruitier. Ce barème sert au calcul des droits, mais il faut le distinguer de la valeur économique réelle des droits démembrés, que l'expertise permet d'éclairer.
    La donation-partage, prévue par l'article 1075 du Code civil, fige la valeur des biens au jour de l'acte et évite leur réévaluation lors de la succession du donateur. La valeur retenue conditionne donc l'équilibre définitif entre les bénéficiaires. Une évaluation juste et documentée protège durablement l'équité familiale et limite les contestations ultérieures.
    Un rapport d'expertise indépendant, conforme aux standards RICS, matérialise la sincérité de la déclaration et la rationalité de la méthode d'évaluation. Il ne supprime pas le pouvoir de contrôle de l'administration, mais il constitue une pièce de défense solide en cas de contestation, en démontrant que la valeur déclarée reflète le marché à la date de la donation.
    Oui. Pour un bien loué, l'expertise intègre l'état locatif, les baux en cours et la nature de l'occupation. Pour des parts de SCI, l'évaluation s'appuie sur la valeur des actifs immobiliers sous-jacents. Ces situations, comme la transmission d'immobilier d'entreprise dans le cadre d'un pacte Dutreil (articles 787 B et 787 C du CGI), relèvent pleinement de notre expertise en évaluation.
    Prêt à démarrer ?

    Un projet immobilier ?
    Nos équipes vous accompagnent dans votre projet immobilier.

    Transaction, investissement, gestion locative ou Expertise — nos consultants vous apportent une réponse claire et personnalisée sous 24h.

    Téléphone
    05 56 81 66 30
    Adresse
    40 cours de l'Intendance, Bordeaux (33)