Expert immobilier MRICS
Guillaume Thériez
Fondateur de Réal Valuation, Guillaume est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF).

Réal Valuation · Expertise immobilière
Votre immobilier professionnel est un outil d'exploitation avant d'être une ligne au bilan. Réal Valuation, cabinet réglementé par la RICS, détermine la valeur vénale et la valeur locative de vos locaux, libres ou loués, site par site ou pour un parc entier, et vous adresse un devis gratuit sous 24 h, partout en France.
Ou par téléphone au 05 56 81 66 30


L'expertise en immobilier d'entreprise estime la valeur vénale ou locative d'un local professionnel — bureaux, locaux d'activité, entrepôt, commerce, murs d'exploitation — à une date donnée. L'expert croise la comparaison, la capitalisation du revenu et, si besoin, l'actualisation des flux, puis précise si la valeur est libre ou en l'état loué.
Un site ou un parc, libre ou loué : décrivez vos locaux, l'usage du rapport et votre échéance ; un interlocuteur dédié de Réal Valuation vous répond et vous adresse un devis gratuit.
Un interlocuteur dédié cadre avec vous la nature du bien, l'usage du rapport et le délai, avant toute commande.


Vous préférez en parler de vive voix ? Appelez-nous au 05 56 81 66 30.
Réponse sous 24 h par un interlocuteur dédié.
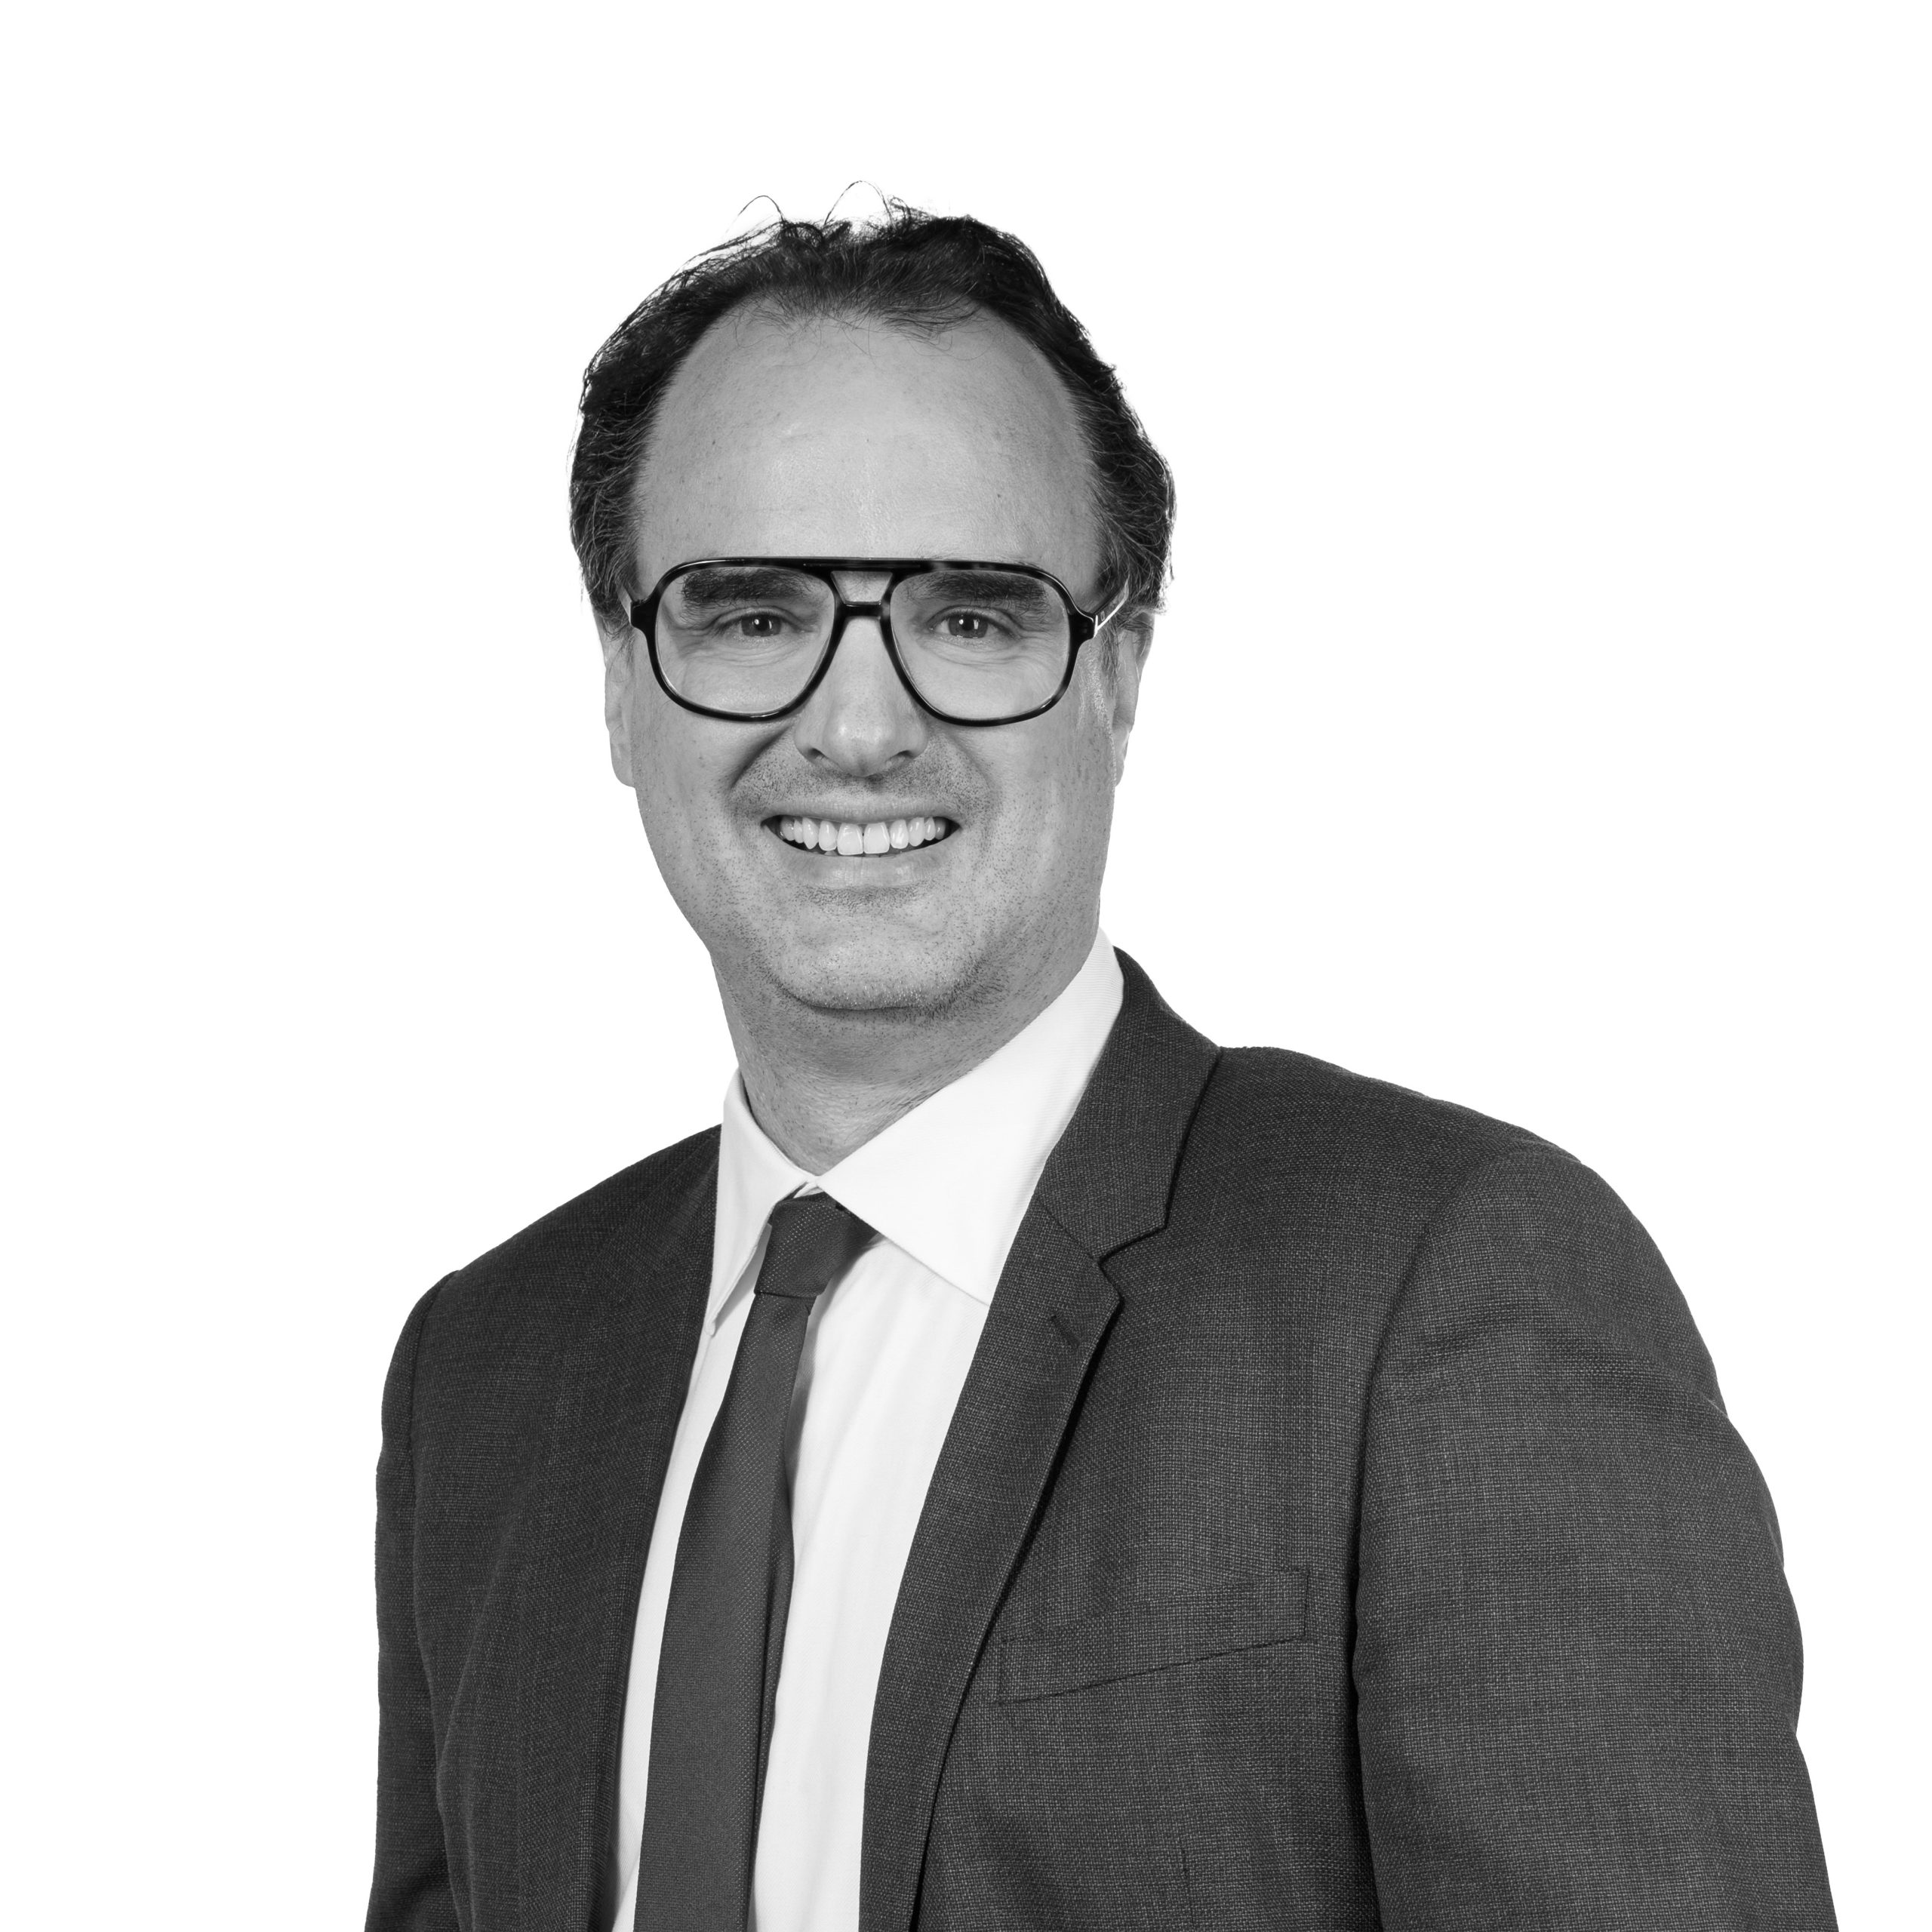
Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.
Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.
L'expertise en immobilier d'entreprise couvre tout ce qui n'est pas du logement : immeubles tertiaires, locaux d'activité et plateformes logistiques, actifs commerciaux, murs d'exploitation d'un hôtel, d'une clinique ou d'un site industriel. Ces actifs ne se comparent pas comme des appartements. Leur valeur dépend d'un revenu — le loyer effectivement perçu, ou celui que l'actif est capable de porter —, de la solidité du preneur, de la durée ferme restant à courir et de la profondeur du marché locatif local. Une même surface vaut deux prix très différents selon qu'elle est louée à une signature nationale pour neuf ans fermes ou vacante depuis dix-huit mois.
Deux lectures cohabitent, et la mission doit dire laquelle elle produit. Le regard investisseur capitalise un revenu : ce qui compte est le rendement exigé pour ce type d'actif, à cet endroit, avec ce bail. Le regard utilisateur raisonne en coût d'occupation et en valeur d'usage : l'entreprise propriétaire de ses murs ne cherche pas un rendement, elle immobilise un outil de production. Un immeuble occupé par sa propre société a donc deux valeurs — libre et en l'état loué —, et l'écart se négocie très concrètement lors d'une cession-bail, d'un apport ou d'une mise en garantie.
Cette page prend l'immobilier d'entreprise du côté de celui qui l'occupe et l'exploite. Si votre besoin est d'abord normatif et comptable — bases de valeur des normes internationales, juste valeur au bilan, revue périodique d'un portefeuille détenu par une foncière —, notre page sur l'évaluation des actifs immobiliers traite ce cadre. Dans les deux cas, le rapport de Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est motivé, établi selon la Charte de l'expertise en évaluation immobilière (6e édition) et les normes de la RICS.
Le bureau se juge d'abord par sa polarité : quartier d'affaires établi, pôle tertiaire de périphérie ou immeuble isolé, chacun a son loyer de marché et sa vacance. Viennent ensuite la divisibilité des plateaux, le stationnement, la qualité du preneur et la durée ferme résiduelle. La performance énergétique n'est plus un critère de confort : elle conditionne la relouabilité, donc les hypothèses de vacance, de franchise et de travaux. Notre page expertise de bureaux détaille les immeubles mono et multi-locataires.
Un entrepôt se lit en volume utile autant qu'en surface : hauteur libre, résistance du dallage, nombre et type de quais, aires de manœuvre, protection incendie, statut au regard de la réglementation des installations classées. Le local d'activité urbain obéit à une autre logique — foncier rare, mixte atelier-bureau, demande d'artisans et de PME —, quand la grande plateforme dépend d'un corridor routier et souvent d'un preneur unique. Voir nos pages expertise d'entrepôt et expertise de locaux d'activité.
En commerce, la valeur suit le flux. Emplacement numéro un, numéro un bis ou zone de périphérie : le passage, la locomotive voisine et le linéaire de vitrine commandent le loyer que l'enseigne acceptera de payer au regard de son chiffre d'affaires. S'y ajoutent la pondération des surfaces de vente et de réserve, un éventuel droit au bail et le statut exact du bail en place. Voir notre expertise de local commercial et notre page sur l'estimation de murs commerciaux.
Hôtel, clinique, crèche, salle de sport, site industriel dédié, parc de stationnement : quand le bâtiment n'existe que pour une activité, il n'y a pas de marché locatif de comparaison directe. La valeur se construit alors sur la capacité de l'exploitation à porter un loyer, complétée, si le marché reste muet, par le coût de remplacement déprécié. Voir par exemple l'expertise d'un parking ou d'une officine de pharmacie.
Pour un local loué, la valeur dépend d'abord du contrat qui sécurise le revenu. Le bail commercial dure au moins neuf ans ; le preneur peut donner congé à chaque échéance triennale, sauf dans les cas où la loi permet d'y renoncer : bail de plus de neuf ans, locaux monovalents, locaux à usage exclusif de bureaux, locaux de stockage (article L145-4 du Code de commerce). Le bail professionnel, qui loge les professions libérales, dure au moins six ans, mais le locataire peut le quitter à tout moment avec six mois de préavis (article 57 A de la loi du 23 décembre 1986).
Pour l'investisseur, la différence est concrète : à loyer égal, un revenu que le locataire peut interrompre à tout moment se capitalise moins favorablement qu'un revenu garanti trois ou six ans. L'expert lit donc le contrat avant de retenir un taux, et il rapproche le loyer en place de la valeur locative de marché, déterminée d'après les caractéristiques du local, sa destination, les obligations des parties, les facteurs locaux de commercialité et les prix pratiqués dans le voisinage (article L145-33 du Code de commerce).
Cette valeur locative de marché n'a rien à voir avec la valeur locative cadastrale, qui sert de base à la taxe foncière et à la cotisation foncière des entreprises et que l'administration calcule selon ses propres règles (fiche service-public). Les confondre fausse un arbitrage ou une renégociation de bail ; notre page sur l'expertise en valeur locative détaille la méthode de marché.
Enfin, pour les bâtiments tertiaires concernés, la loi impose de réduire la consommation d'énergie finale d'au moins 40 % en 2030, 50 % en 2040 et 60 % en 2050 par rapport à une année de référence (article L174-1 du Code de la construction et de l'habitation). Un immeuble qui n'a pas de trajectoire crédible pour y parvenir porte des travaux, ou une décote, que l'expertise rend explicites.
Une valeur n'est utile que si un tiers peut s'en servir : banque, commissaire aux comptes, associé, acquéreur. C'est pourquoi nous traitons un parc mixte avec des hypothèses harmonisées d'un site à l'autre, et que nous produisons valeur vénale et valeur locative sur le même actif, avec la même équipe.
Tout commence par une question simple : quelle valeur, à quelle date, pour quel usage et devant qui ? Valeur vénale libre, valeur en l'état loué, valeur locative de marché, valeur d'usage : ce choix commande la suite. Nous cadrons ensuite le périmètre exact — un actif, un site de plusieurs bâtiments, un parc de plusieurs adresses —, la liste des pièces et le calendrier.
L'expert visite l'actif : surfaces réelles, état d'entretien, divisibilité, adaptation à l'usage, accès et logistique. Nous dépouillons les baux et leurs avenants — loyer facturé, indexation, durée ferme, répartition des charges et des travaux, franchises —, l'état locatif, la taxe foncière et les diagnostics. Ce sont ces pièces, et non des moyennes de marché, qui font la robustesse d'une valeur.
Nous réunissons des références vérifiées — ventes à des investisseurs, ventes à des utilisateurs, baux réellement signés sur le même segment — et nous appliquons les méthodes adaptées : comparaison directe, capitalisation du revenu net, actualisation des flux sur un horizon explicite, coût de remplacement déprécié pour les biens sans marché. Deux approches au moins sont croisées, et leur écart est expliqué plutôt que moyenné.
Un rapport d'expertise opposable, motivé et argumenté, que vous pouvez produire face à l'administration fiscale, à une banque ou devant le juge. Il est remis signé : hypothèses affichées, références listées, calculs reproductibles, réserves explicites. Nous le présentons à ceux qui en ont besoin — direction générale ou financière, conseil, banque, commissaire aux comptes — et nous en expliquons les choix en cas de discussion.
Les quatre familles d'actifs, tertiaire, activité et logistique, commerce, exploitation, sont traitées par la même équipe ; le rapport, conforme à la Charte de l'expertise (6e édition) et aux normes de la RICS, peut servir à la banque comme au commissaire aux comptes, et nos honoraires sont fixés avant la mission, indépendants de la valeur conclue.
Le délai est fixé au cadrage et inscrit dans la lettre de mission. Pour un parc de plusieurs sites, il ne se multiplie pas par le nombre d'adresses.
Six situations reviennent sans cesse chez les entreprises propriétaires ou utilisatrices de leurs murs. Toutes partent d'un site d'exploitation, dont la valeur ne se lit jamais sans l'exploitation qui l'occupe.
L'usine, l'entrepôt ou le siège que vous occupez n'a ni bail à dépouiller ni loyer de référence. La valeur se reconstruit à partir d'un loyer de marché théorique, de l'adaptation réelle du site à un autre occupant et de son degré de spécialisation : plus le bâtiment est taillé pour votre activité, plus l'écart se creuse entre ce qu'il vous apporte et ce qu'un tiers paierait.
La valeur libre suppose le bien disponible : c'est le prix d'un utilisateur qui veut s'installer. La valeur en l'état loué intègre le bail en place, son loyer, sa durée ferme et la qualité du preneur : c'est le prix d'un investisseur qui achète un revenu. Selon que le loyer est au-dessus ou au-dessous du marché, l'écart joue pour vous ou contre vous. Voir notre page sur la décote d'occupation.
Une direction immobilière qui gère dix, vingt ou quarante adresses hérite souvent de valeurs hétérogènes : estimations locales, prix d'acquisition anciens, avis oraux jamais écrits. Reprendre le parc à une date unique, avec les mêmes bases et les mêmes hypothèses de marché, donne une lecture homogène : quels sites portent la valeur, lesquels coûtent plus qu'ils ne rapportent.
Quand la période ferme approche, l'utilisateur arbitre entre rester, renégocier ou déménager. L'arbitrage se joue sur des chiffres : coût d'occupation rapporté au marché du même segment, coût d'un transfert d'activité, valeur d'usage des mètres carrés occupés. Une valeur locative établie par un expert externe remplace une appréciation par des références vérifiables.
Vendre ses murs et rester dans les lieux comme locataire libère de la trésorerie, mais l'opération repose sur un couple indissociable : le prix des murs et le loyer que vous vous engagez à payer. Un loyer surévalué gonfle le prix affiché et pèsera des années sur l'exploitation. L'expertise sépare les deux termes : valeur libre des murs d'un côté, loyer de marché soutenable de l'autre.
Une réorganisation laisse des sites à libérer et pose une question immédiate : que vaut ce bâtiment une fois l'activité partie ? La réponse dépend de sa reconversion possible, de la profondeur du marché local, du délai de commercialisation prévisible et des travaux de remise en état. Nous chiffrons cette valeur de sortie en amont, pour qu'elle entre dans le plan et non après coup.
Textes lus dans leur version en vigueur le 21 octobre 2026.
Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.
La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.
Référence internationale
Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.
Standards français
Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.
Indépendance & déontologieLa valeur libre suppose l'immeuble disponible à la date de l'expertise : c'est celle qui intéresse un utilisateur qui veut s'installer. La valeur en l'état loué intègre le bail en place — loyer facturé, durée ferme restante, qualité du preneur, charges non récupérables — et intéresse l'investisseur, qui achète un revenu. Les deux peuvent diverger fortement : un bail très au-dessus du marché gonfle la valeur occupée, un loyer trop bas la déprime. Le rapport indique toujours laquelle il produit, et pourquoi.
En reconstituant un loyer de marché. L'entreprise propriétaire de ses murs ne se facture pas toujours de loyer, ou s'en facture un qui suit une logique interne plus qu'un marché : l'expert détermine d'abord la valeur locative que l'actif obtiendrait auprès d'un preneur tiers, puis la capitalise au taux du segment, et contrôle le résultat par comparaison. C'est l'exercice attendu avant une cession-bail, un apport en société, une cession de titres ou une mise en garantie.
Un avis de valeur donne un ordre de grandeur, souvent rapide et sans visite approfondie ; il suffit pour se faire une idée. Une expertise produit un rapport motivé, daté et signé, qui expose la méthode, les références et les hypothèses : c'est elle qu'il faut quand la valeur doit être justifiée devant une banque, un associé, un commissaire aux comptes ou l'administration fiscale. Notre article avis de valeur ou expertise compare les deux.
Pas à loyer égal. Le bail commercial dure au moins neuf ans et le preneur ne peut partir qu'aux échéances triennales, sauf exceptions (article L145-4 du Code de commerce). Le bail professionnel dure au moins six ans, mais le locataire peut le quitter à tout moment avec six mois de préavis (article 57 A de la loi du 23 décembre 1986). Un revenu moins sécurisé se capitalise moins favorablement : l'expert en tient compte dans le taux retenu.
Souvent, dès lors que la base de valeur et la date de référence conviennent aux deux usages. Trois réserves cependant : le rapport est établi pour un client et une finalité désignés, et son utilisation par un tiers suppose notre accord ; une valeur de garantie bancaire et une juste valeur comptable ne se confondent pas toujours ; une valeur vieillit. Nous cadrons donc l'usage dès la commande, pour éviter de refaire le travail six mois plus tard.
Le délai est fixé au cadrage, une fois connus le nombre de sites, leur dispersion et les pièces disponibles. Il ne se multiplie pas par le nombre d'adresses : les visites sont groupées par région et l'analyse de marché se mutualise par segment, avec une restitution consolidée du parc. Le calendrier est communiqué avec le devis.
Réal Valuation étudie votre situation et vous adresse un devis gratuit sous 24 h, avec un interlocuteur dédié.
Ou par téléphone au 05 56 81 66 30
Laissez vos coordonnées, un conseiller Réal Group vous recontacte rapidement.