Expert immobilier MRICS
Guillaume Thériez
Fondateur de Réal Valuation, Guillaume est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF).

Réal Valuation · Expertise immobilière
Des murs commerciaux ne valent pas ce que vaut le commerce qu'ils abritent : ils valent le revenu qu'ils sécurisent. Réal Valuation, cabinet réglementé par la RICS, estime vos murs, occupés ou libres, dans un rapport motivé, et vous adresse un devis gratuit sous 24 h, partout en France.
Ou par téléphone au 05 56 81 66 30


Pour estimer des murs commerciaux loués, on capitalise le loyer net annuel par un taux de rendement de marché : valeur = loyer net ÷ taux. On corrige ensuite l'écart entre ce loyer et la valeur locative, la durée ferme du bail, la solidité du preneur et les charges qui restent au bailleur. Libres, les murs s'évaluent d'abord par comparaison.
Murs loués ou libres : décrivez le bien, le bail et votre échéance ; un interlocuteur dédié de Réal Valuation vous répond et vous adresse un devis gratuit.
Un interlocuteur dédié cadre avec vous la nature du bien, l'usage du rapport et le délai, avant toute commande.


Vous préférez en parler de vive voix ? Appelez-nous au 05 56 81 66 30.
Réponse sous 24 h par un interlocuteur dédié.
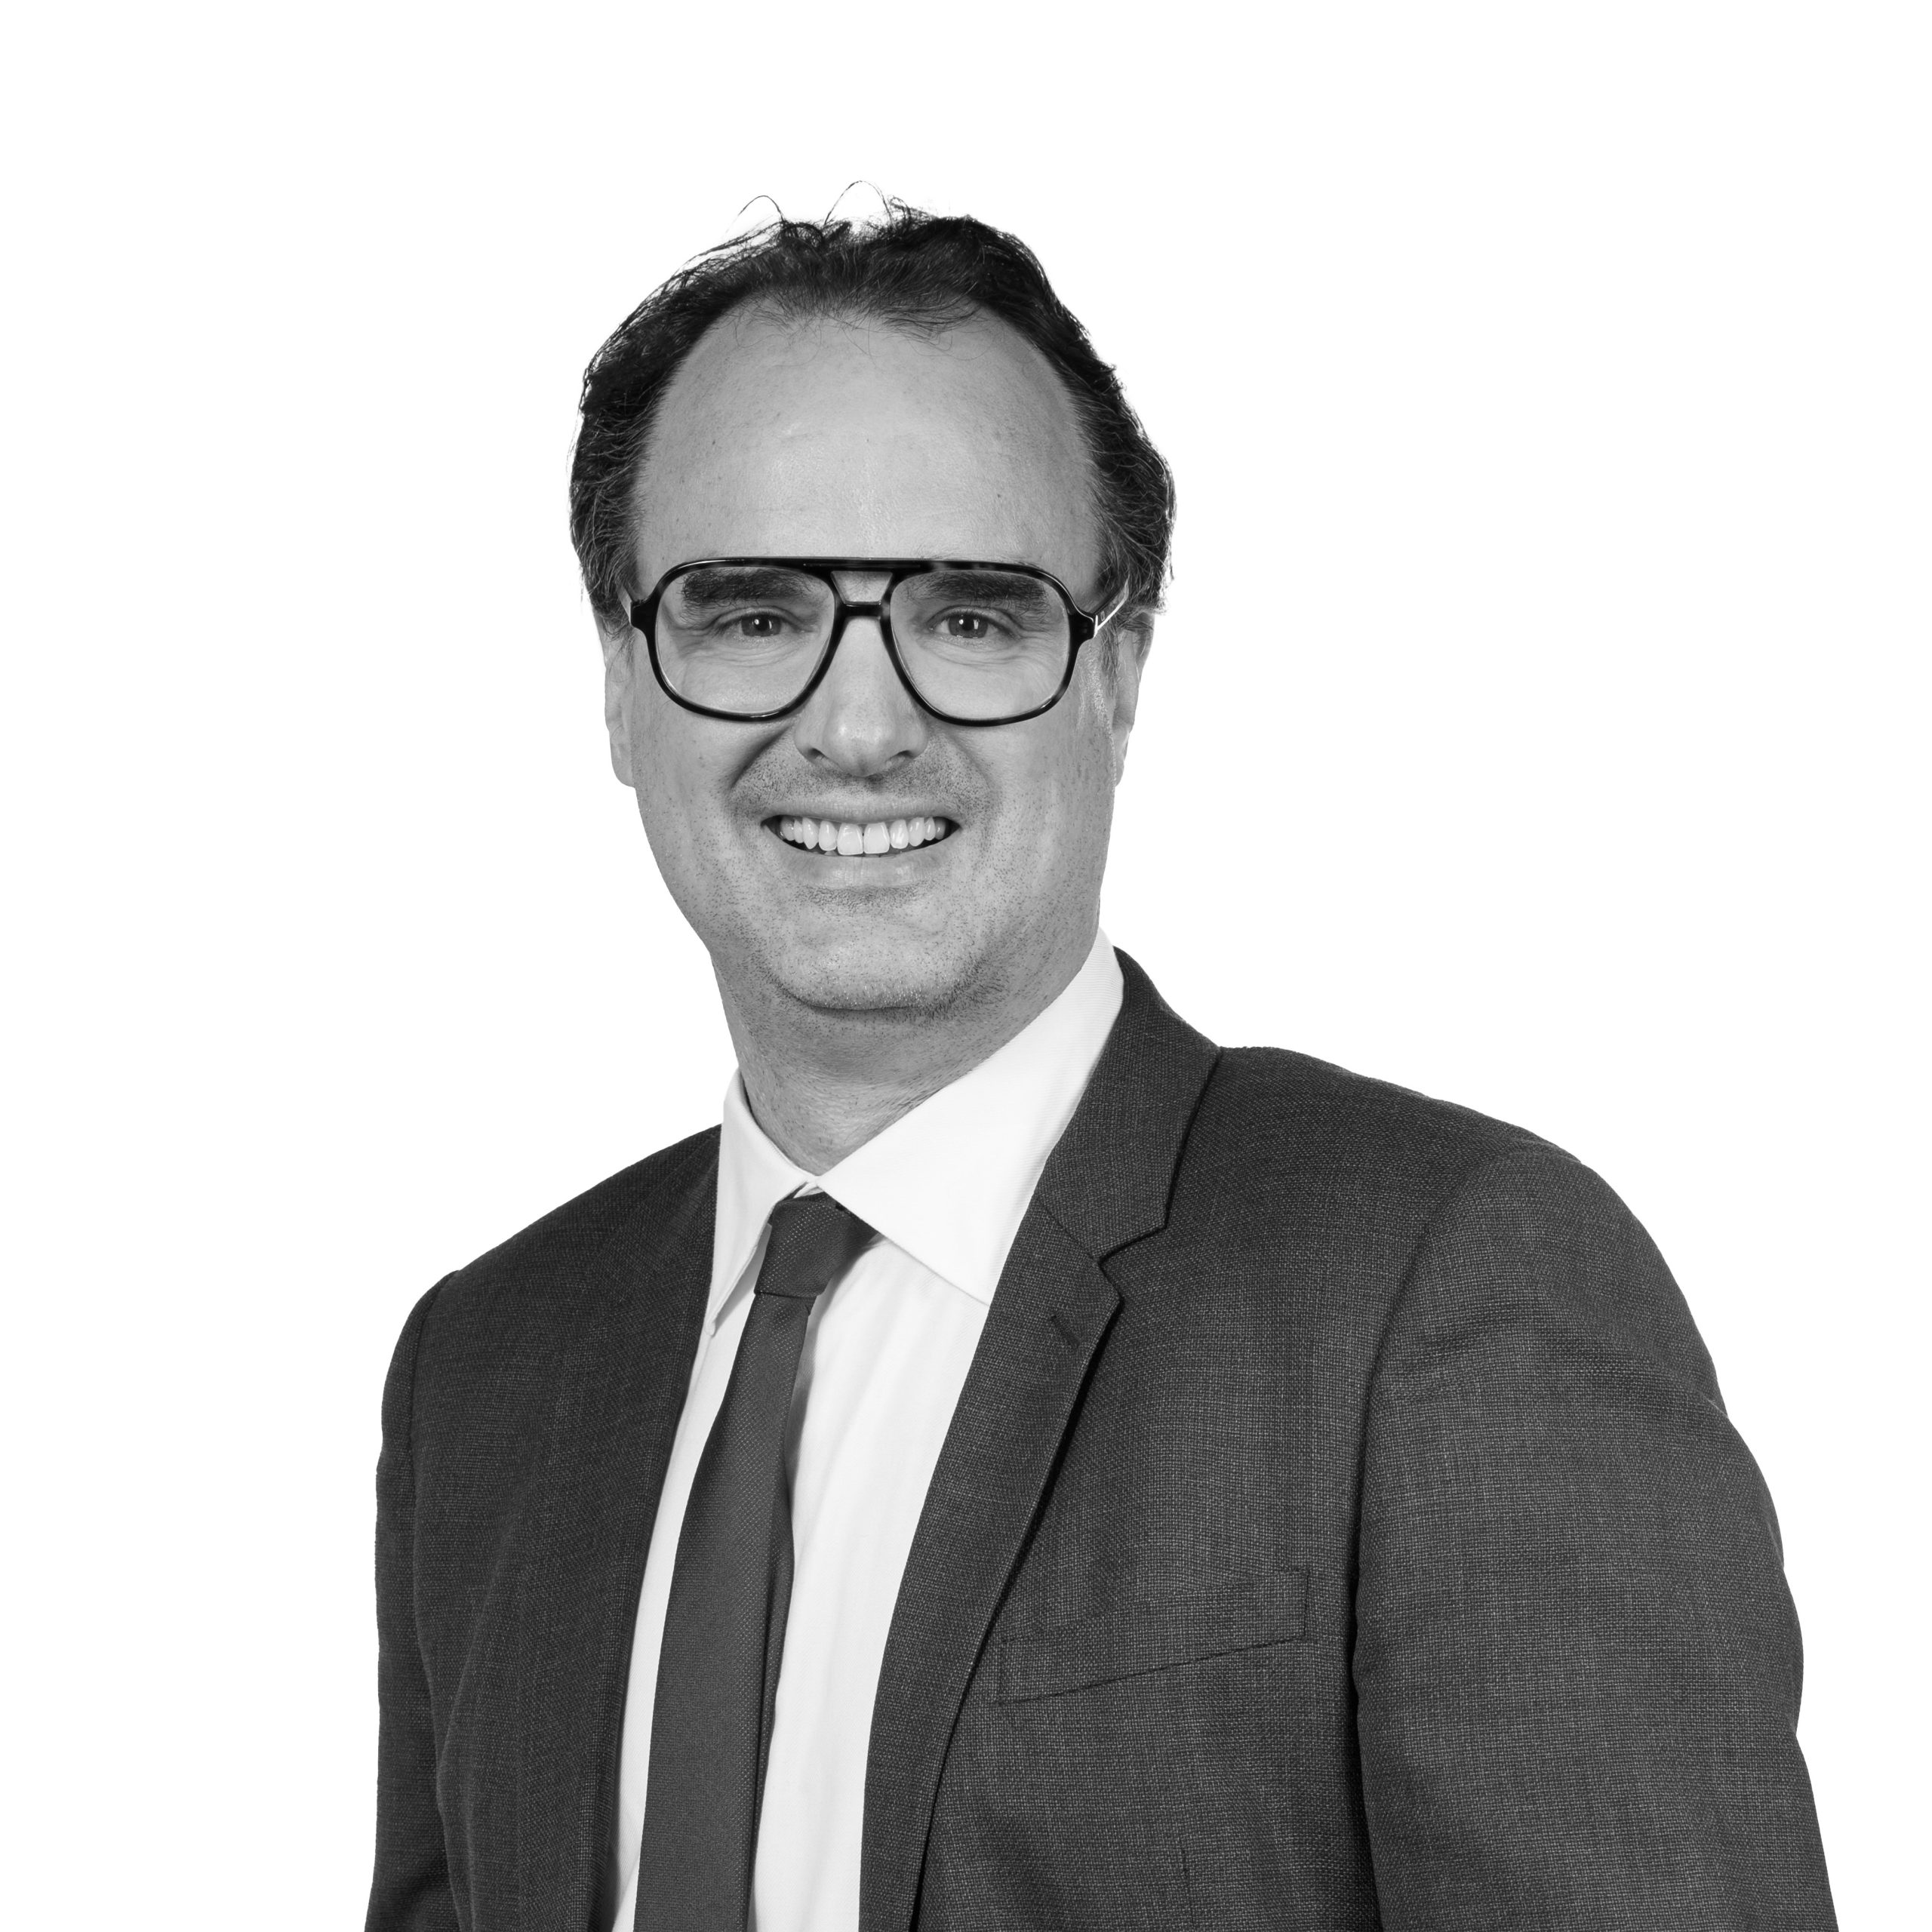
Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.
Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.
Les murs commerciaux désignent l'immeuble, ou la partie d'immeuble, dans lequel une activité commerciale est exploitée : boutique en pied d'immeuble, cellule de galerie, local de zone commerciale, atelier ou entrepôt loué sous le statut des baux commerciaux. L'expertise des murs ne porte jamais sur le commerce lui-même — clientèle, enseigne et chiffre d'affaires relèvent du fonds — mais sur le contenant et sur le flux de loyers qu'il produit. C'est la première source d'erreur des estimations rapides : un excellent commerce peut occuper des murs médiocres, et un local remarquable peut être immobilisé pour des années par un bail mal négocié.
Des murs commerciaux sont un actif de rendement : leur valeur ne vient ni de leur coût de construction, ni du prix au mètre carré des logements voisins, mais du revenu qu'ils produisent et de la sécurité de ce revenu. Trois variables commandent tout : le montant du loyer, sa durabilité — durée ferme restant à courir, solidité du preneur, risque de vacance — et le taux auquel le marché accepte de capitaliser ce revenu. Deux locaux identiques peuvent ainsi afficher des valeurs très éloignées : l'un est loué douze ans fermes à une enseigne nationale, l'autre à un exploitant fragile dont le bail arrive à échéance.
Faire expertiser ses murs, c'est remplacer une opinion par une valeur argumentée. Le rapport motive chaque hypothèse — loyer net retenu, taux, références, corrections — et se présente tel quel à un banquier, à un associé, à un juge ou à l'administration fiscale. Il est établi par Réal Valuation, le cabinet d'expertise immobilière de Réal Group, selon la Charte de l'expertise en évaluation immobilière (6e édition) et les normes de la RICS, avec la même méthode quelle que soit la ville où se trouvent vos murs.
La méthode de référence pour des murs loués est la capitalisation du revenu : le loyer net annuel divisé par un taux de rendement de marché. Le loyer retenu n'est pas le loyer quittancé brut, mais un revenu net des charges non récupérables, des impôts restés à la charge du bailleur, des frais de gestion et d'une provision pour gros entretien. Le taux concentre tout le risque : emplacement et passage, profondeur du marché locatif, nature de l'actif, signature du preneur. C'est là que se joue la crédibilité d'une expertise, pas dans le mesurage.
Un actif loué se juge à l'écart entre le loyer en place et la valeur locative de marché, fixée d'après les caractéristiques du local, sa destination, les obligations des parties, les facteurs locaux de commercialité et les prix du voisinage (article L145-33 du Code de commerce). Des murs sous-loués portent un potentiel de hausse, mais encadré : pour un bail de neuf ans au plus, le loyer renouvelé est plafonné à la variation de l'indice, sauf modification notable de l'un des quatre premiers éléments ou bail prolongé tacitement au-delà de douze ans ; en cas de modification notable ou de clause relative à la durée du bail, la hausse qui en découle est lissée à 10 % par an du loyer de l'année précédente (article L145-34). Des murs sur-loués portent le risque inverse.
Un même loyer ne vaut pas la même chose selon qui le paie et pour combien de temps. Une enseigne nationale garantie par sa société mère ne se compare pas à un exploitant indépendant sans caution : l'expert examine les comptes, l'ancienneté, le taux d'effort du commerce et les garanties. Vient ensuite la durée ferme : le bail commercial dure au moins neuf ans, mais le preneur peut partir à chaque échéance triennale, sauf exceptions prévues par la loi (article L145-4). Une échéance proche impose de provisionner vacance, franchise et frais de relocation.
Le bail doit comporter un inventaire précis et limitatif des charges, impôts, taxes et redevances, avec leur répartition entre bailleur et locataire (article L145-40-2). Dans les baux conclus ou renouvelés depuis le 5 novembre 2014, ne peuvent plus être imputés au locataire les grosses réparations de l'article 606 du Code civil, les honoraires de gestion des loyers ni les impôts dont le bailleur est redevable, la taxe foncière restant refacturable (article R145-35). Un ancien bail dit « triple net » et un bail récent ne produisent donc pas le même revenu net à loyer facial égal.
Le prix au mètre carré est un résultat, pas une méthode. Pour des murs libres, la méthode principale est la comparaison, à condition de comparer des surfaces pondérées — le rez-de-chaussée de vente sert de référence, réserves, sous-sols et étages comptent moins — et des emplacements du même rang. Les ventes réelles se consultent dans les données publiques des demandes de valeurs foncières (DVF), y compris pour les locaux commerciaux, et dans l'application de consultation DVF. Une moyenne de quartier ne dit rien du loyer, du bail ni du preneur : pour des murs loués, elle ne remplace jamais la capitalisation.
La rentabilité s'apprécie nette, et à risque égal. Le rendement affiché dans une annonce est souvent brut, calculé sur un loyer qui inclut des charges refacturées ou qui arrive à échéance. Un rendement de 10 % n'est ni une affaire ni une anomalie en soi : il signale presque toujours un risque — emplacement secondaire, bail court, preneur fragile, travaux à venir — que l'expertise doit nommer. Le loyer de référence évolue avec les indices publiés par l'INSEE, comme l'indice des loyers commerciaux ; notre page sur les indices ILC et ILAT explique leur usage.
Un point de taux, et la valeur change
Exemple purement arithmétique (chiffres fictifs, sans valeur de référence de marché) : un loyer net de 30 000 € par an capitalisé à 6 % donne 500 000 € ; à 5 %, 600 000 € ; à 7 %, environ 428 600 €. Un point de taux déplace ici la valeur de 14 à 20 % : c'est pourquoi le taux doit être justifié par des ventes comparables, jamais repris d'une annonce.
Estimer des murs, c'est d'abord lire un bail : sa durée, ses charges, son loyer face au marché, la solidité de celui qui le paie. Nous faisons cette lecture clause par clause, puis nous la traduisons en taux et en valeur.
Cherche-t-on une valeur vénale libre, une valeur occupée, une valeur locative, une valeur retenue pour une garantie ? L'usage du rapport — vente, financement, succession, comptes sociaux, litige — détermine la méthode et le format du livrable. Ce choix est écrit dans la lettre de mission avant toute analyse, avec la date à laquelle la valeur doit être appréciée.
La visite relève la configuration du local, le linéaire de vitrine, la profondeur, la hauteur sous plafond, l'accessibilité, les réserves, l'extraction et l'état d'entretien apparent. Les surfaces sont mesurées puis pondérées selon leur usage. Nous observons l'environnement immédiat : passage, continuité marchande, locomotives voisines, vacance de la rue ou de la zone.
Nous reconstituons la valeur locative de marché à partir de baux et de transactions comparables, puis nous mesurons la réversion. Le bail est lu en détail : échéances, charges et travaux, indexation, destination, garanties. Le taux de rendement est arrêté par comparaison avec des ventes d'actifs loués de risque équivalent, puis ajusté au risque propre du dossier. Chaque écart est justifié.
Le rapport expose la mission, l'actif, l'analyse du bail, le marché de référence, les méthodes et la conclusion, avec ses hypothèses et ses limites. Lorsque c'est utile, il conclut à deux valeurs, libre et occupée. Un rapport d'expertise opposable, motivé et argumenté, que vous pouvez produire face à l'administration fiscale, à une banque ou devant le juge : il est daté et signé, et nous en expliquons les choix en cas de contre-expertise.
Le rapport analyse le bail entier, réversion, échéances, charges et travaux, et pas seulement le bien ; nos honoraires sont arrêtés au devis et ne dépendent pas de la valeur conclue.
Le délai court à partir de la réception du dossier ; il dépend surtout du nombre de baux à analyser et de la base de valeur demandée. Il est fixé au cadrage et figure dans le devis.
Achat, vente, financement, transmission, litige : chaque opération appelle une base de valeur précise, à définir avant d'ouvrir le dossier.
Des murs libres s'adressent à un utilisateur qui va exploiter ou relouer : ils s'évaluent d'abord par comparaison, au mètre carré pondéré. Des murs occupés s'adressent à un investisseur qui achète un revenu : ils s'évaluent par capitalisation. L'écart entre les deux dépend de la tension du marché local, du loyer en place et de la durée restant à courir. Voir notre page sur la décote d'occupation.
Le propriétaire d'un local commercial qui envisage de le vendre doit en principe le proposer d'abord à son locataire, qui dispose d'un mois pour accepter ; plusieurs ventes en sont exclues, comme la cession globale d'un immeuble ou la vente au conjoint du bailleur, à un ascendant ou à un descendant (article L145-46-1 du Code de commerce). Une valeur établie avant la notification évite de fixer un prix que l'on regrettera.
Montage classique : une société civile détient les murs et les loue à la société d'exploitation des mêmes associés. Le loyer y est souvent fixé pour des raisons de trésorerie ou de fiscalité, pas par le marché : l'expert le ramène à la valeur locative avant de capitaliser. Ces situations apparaissent lors d'une transmission, d'une sortie d'associé ou d'une cession du fonds sans les murs.
Une annonce d'investissement affiche un taux, rarement une valeur : ce taux est calculé sur un loyer brut, parfois sur un bail proche de son échéance. L'expertise remet le prix face au risque réel — réversion, travaux à venir, charges non récupérables, capacité du preneur à payer — et sert de base argumentée à la négociation.
Un établissement prêteur ne finance pas sur déclaration : il demande la valeur d'un tiers indépendant et raisonne sur la durée, hors effet de cycle. La distinction entre valeur de marché et valeur retenue pour la garantie doit être explicite dans le rapport. Voir notre expertise pour un financement bancaire.
Les droits de succession et de donation se calculent sur la valeur vénale réelle à la date de la transmission (article 761 du CGI) ; pour l'IFI, la valeur s'apprécie au 1er janvier (article 964 du CGI). Des murs loués s'y déclarent occupés, avec les décotes justifiées par le bail en cours. Voir notre expertise en succession.
Textes lus dans leur version en vigueur le 21 octobre 2026.
Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.
La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.
Référence internationale
Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.
Standards français
Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.
Indépendance & déontologieEn capitalisant le loyer net annuel par un taux de rendement de marché : valeur = loyer net divisé par le taux. Le loyer net s'obtient en retirant du loyer quittancé les charges non récupérables, les impôts restés à la charge du bailleur, les frais de gestion et une provision pour travaux. Le taux traduit le risque : emplacement, preneur, durée ferme du bail, profondeur du marché local. Le résultat est ensuite corrigé de la réversion, de l'état du local et des travaux prévisibles. Pour des murs libres, la comparaison au mètre carré pondéré prend le relais.
Les murs sont l'immobilier, le fonds est l'entreprise qui l'occupe. Le propriétaire des murs est bailleur : il perçoit un loyer et porte le risque locatif. Le titulaire du fonds détient la clientèle, l'enseigne, le matériel et le droit au bail. Les deux se vendent séparément et s'évaluent par des méthodes différentes : capitalisation du loyer pour les murs, approches fondées sur le chiffre d'affaires et l'excédent brut d'exploitation pour le fonds. Voir notre page sur l'évaluation d'un fonds de commerce.
Le plus souvent, oui. Des murs libres intéressent à la fois les investisseurs et les utilisateurs, donc un marché plus large, et laissent à l'acquéreur le choix d'occuper, de relouer ou de fixer le loyer. Des murs occupés imposent un revenu, une durée et un preneur. L'écart se creuse quand le bail est long et le loyer bas ; il se resserre quand le loyer est conforme au marché et le preneur solide. Un bail sur-loué peut au contraire tirer la valeur occupée au-dessus de ce que le marché paiera à l'échéance : l'expert le corrige.
Celui que le marché applique à des actifs comparables, jamais celui d'une annonce. Les taux les plus bas se rencontrent sur les meilleures rues commerçantes, avec une enseigne nationale et un bail long ; ils montent pour un local isolé, en périphérie ou en commune peu dense, occupé par un indépendant sans garantie. Le taux se justifie par des ventes récentes et par l'analyse du risque locatif, jamais par une moyenne nationale reprise d'un article de presse.
En principe, oui. Le propriétaire d'un local à usage commercial ou artisanal qui envisage de le vendre doit le notifier à son locataire, avec le prix et les conditions ; cette notification vaut offre de vente, et le locataire dispose d'un mois pour l'accepter. Plusieurs ventes en sont exclues, notamment la cession globale d'un immeuble comprenant des locaux commerciaux ou la vente au conjoint, à un ascendant ou à un descendant (article L145-46-1 du Code de commerce, modifié en 2026). Faites vérifier la version applicable par votre notaire.
Elle se fait sur devis, avec des honoraires arrêtés avant le lancement de la mission : ils dépendent de la nature de l'actif, du nombre de baux à analyser et du niveau de rapport attendu, et ne dépendent pas de la valeur conclue. Le devis est établi après un premier échange sur le bien et sur l'usage du rapport : il est gratuit et vous parvient sous 24 h.
Réal Valuation étudie votre situation et vous adresse un devis gratuit sous 24 h, avec un interlocuteur dédié.
Ou par téléphone au 05 56 81 66 30
Laissez vos coordonnées, un conseiller Réal Group vous recontacte rapidement.