Expert immobilier MRICS
Guillaume Thériez
Fondateur de Réal Valuation, Guillaume est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF).

Réal Valuation · Expertise immobilière
Un viager se calcule à partir d'une valeur de départ : celle du bien libre à la date de la vente. Nous établissons cette valeur et la valeur occupée dans un rapport motivé, pour vous et votre notaire. Réal Valuation, cabinet réglementé par la RICS, vous adresse un devis gratuit sous 24 h, partout en France.
Ou par téléphone au 05 56 81 66 30


On part de la valeur vénale libre du bien, on en retire la valeur du droit d'occupation que garde le vendeur pour obtenir la valeur occupée, on déduit le bouquet, puis on convertit le solde en rente avec un coefficient fondé sur l'âge, l'espérance de vie et un taux. La rente se constitue « au taux qu'il plaît aux parties contractantes de fixer » (article 1976 du Code civil), mais son montant doit rester sérieux.
Vendeur, acheteur, notaire ou héritier : décrivez le bien, l'âge des vendeurs et l'usage du rapport ; un interlocuteur dédié de Réal Valuation vous répond et vous adresse un devis gratuit.
Un interlocuteur dédié cadre avec vous la nature du bien, l'usage du rapport et le délai, avant toute commande.


Vous préférez en parler de vive voix ? Appelez-nous au 05 56 81 66 30.
Réponse sous 24 h par un interlocuteur dédié.
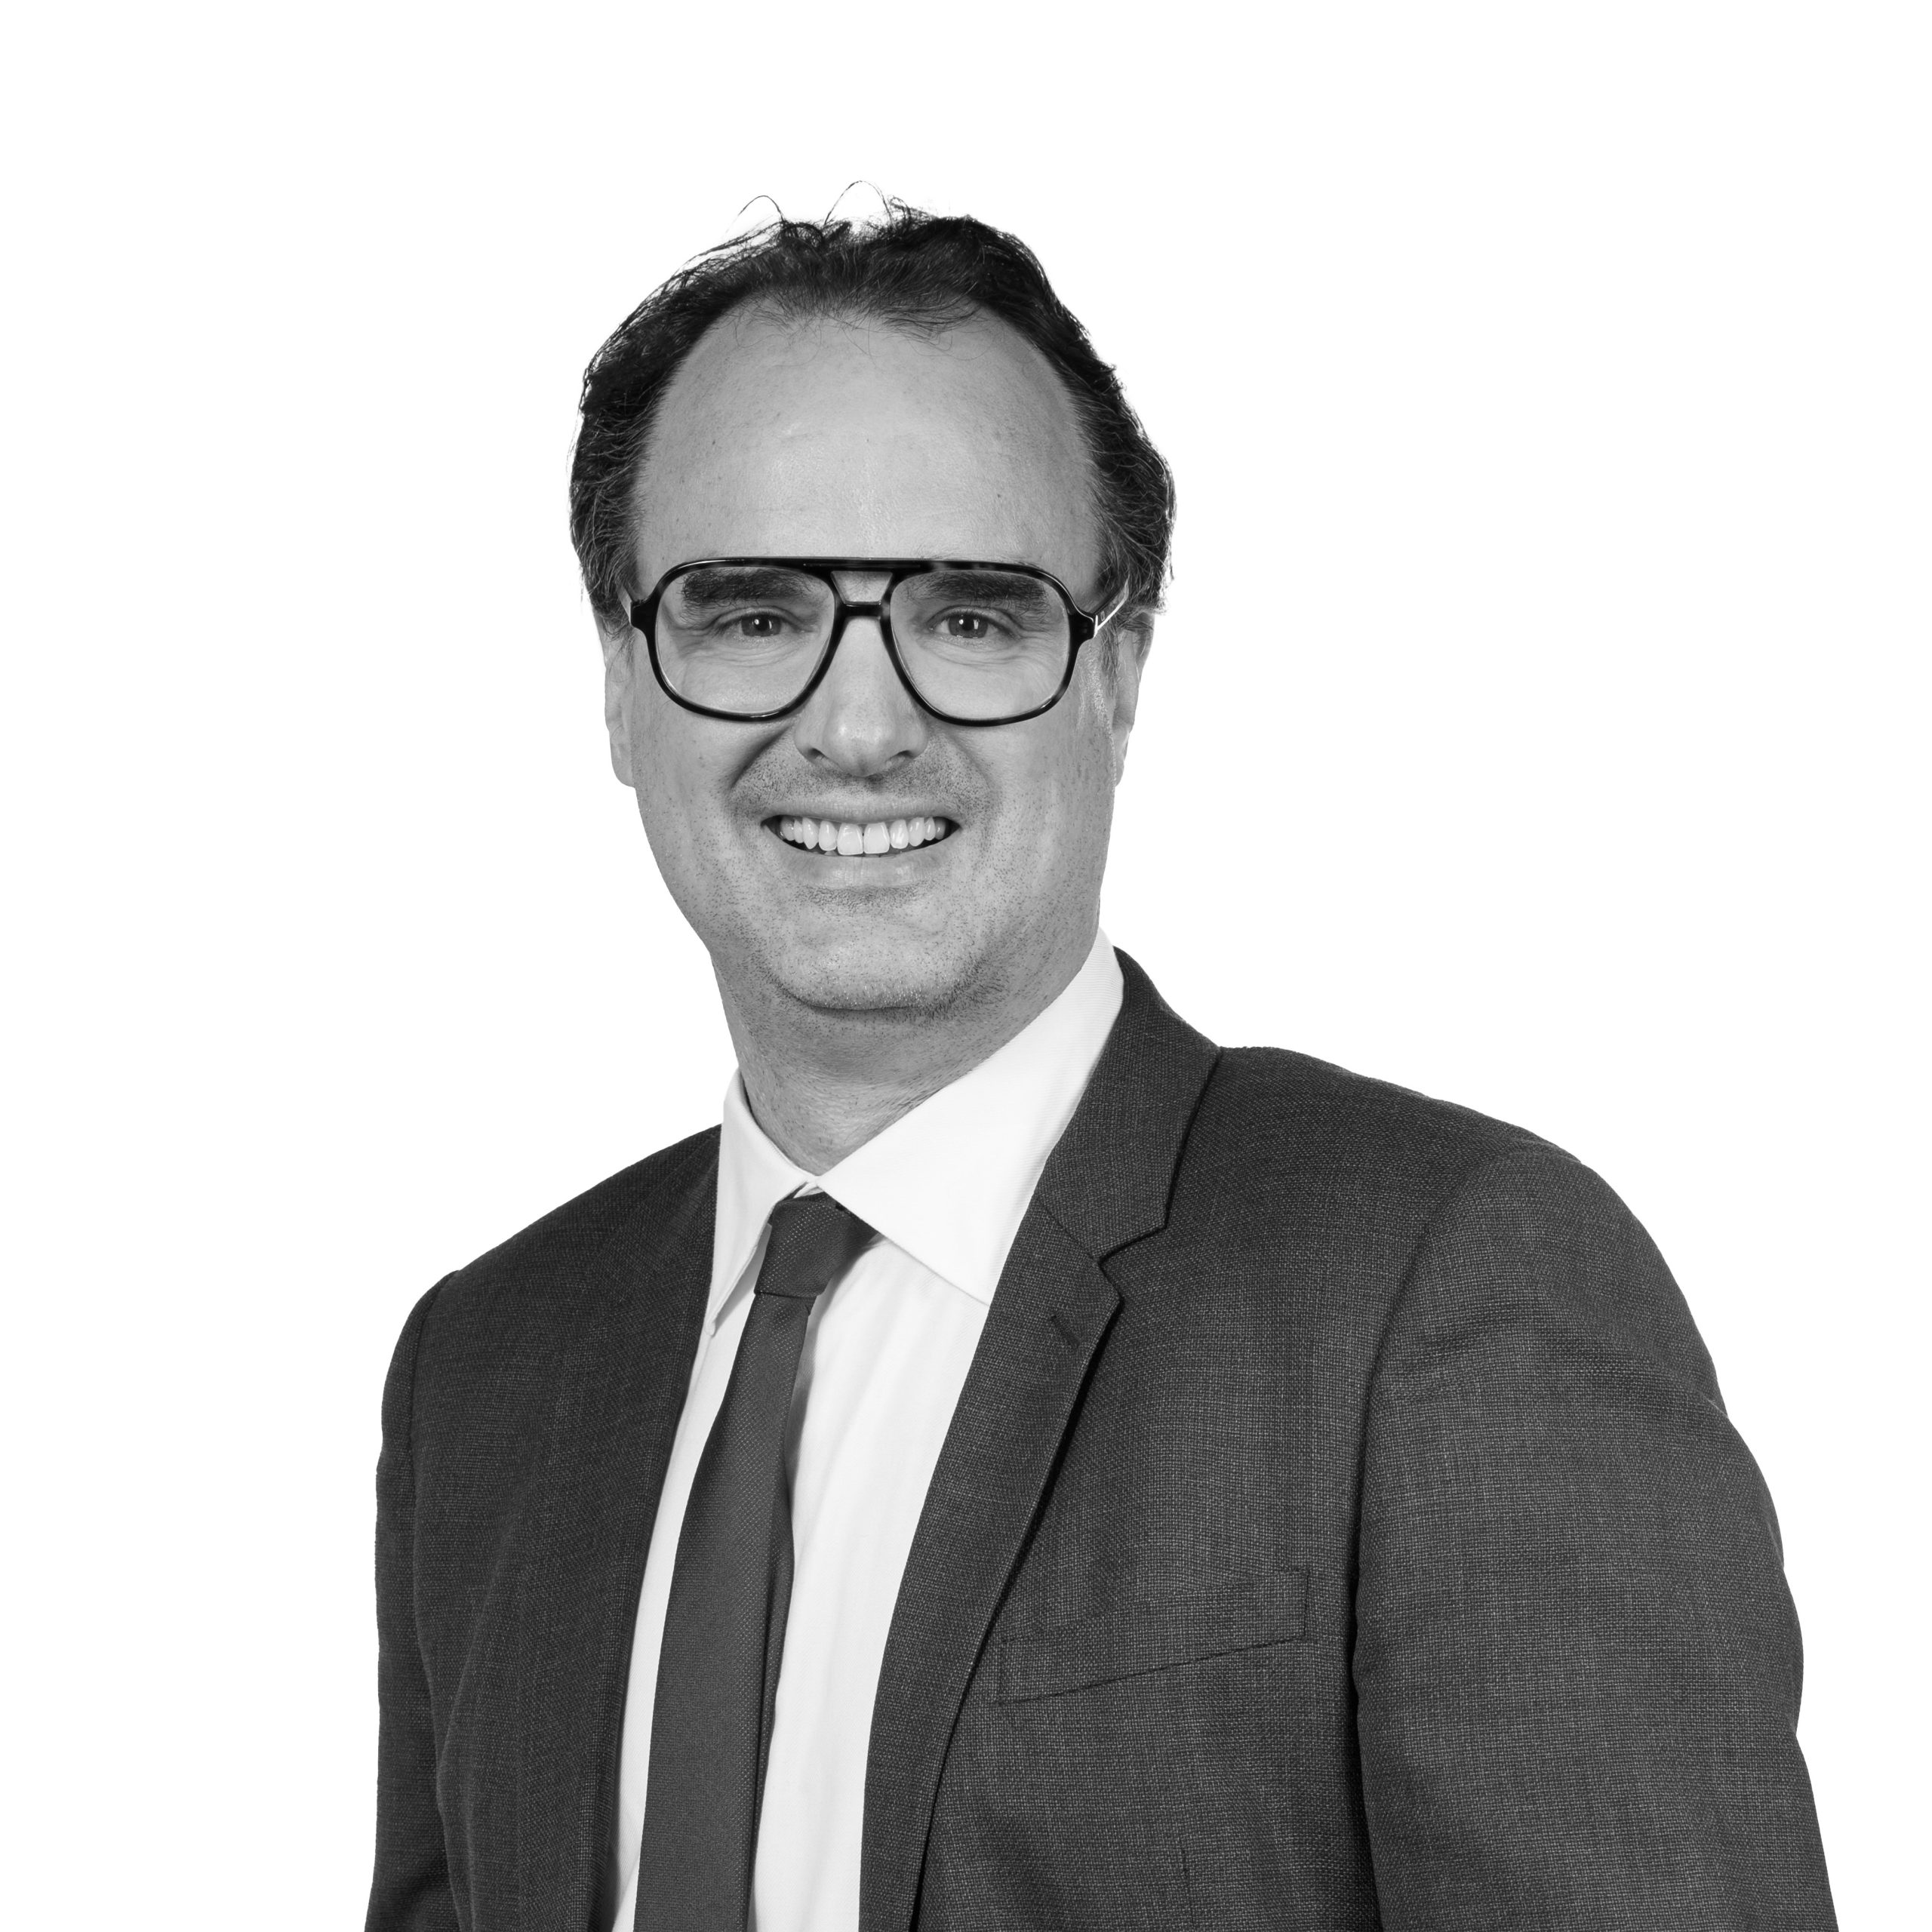
Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.
Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.
Le calcul tient en une ligne : rente annuelle = (valeur libre − droit d'occupation − bouquet) ÷ coefficient. La rente viagère peut être constituée « pour un immeuble » (article 1968 du Code civil) et l'acheteur la sert « pendant toute la vie » de la personne sur la tête de laquelle elle repose (article 1979 du Code civil).
C'est le prix auquel le bien se vendrait libre de toute occupation, à la date de l'acte, au vu des ventes récentes de biens similaires. C'est la première donnée de marché du calcul : une erreur à ce stade se retrouve à toutes les lignes suivantes.
En viager occupé, le vendeur garde jusqu'à son décès l'usufruit ou un droit d'usage (fiche F2762 de Service-Public). On retire de la valeur libre ce que vaut ce droit : le loyer net que le bien pourrait produire, multiplié par un coefficient fondé sur l'âge.
C'est la somme payée comptant à la signature. Il n'est pas obligatoire et il est librement fixé ; selon Service-Public, il représente en général 30 % de la valeur totale du bien (fiche F2762 de Service-Public). Ce chiffre décrit un usage : aucun des textes cités sur cette page ne l'impose.
On divise le solde par un coefficient qui tient compte de l'âge, du nombre de têtes et d'un taux, puis par douze pour obtenir la mensualité. La rente se constitue « au taux qu'il plaît aux parties contractantes de fixer » (article 1976 du Code civil).
En viager libre, l'acheteur dispose du bien dès la signature : il n'y a aucun droit d'occupation à déduire, et la valeur libre sert directement de base au calcul.
Prenons un appartement dont la valeur libre est de 300 000 €, un loyer de marché de 900 € par mois, soit 10 800 € par an, et 20 % de charges restant au propriétaire. Ces valeurs servent à montrer le mécanisme : elles ne constituent ni une référence de marché ni une méthode type.
| Ligne du calcul | Une tête : femme de 75 ans | Deux têtes : femme de 75 ans, homme de 78 ans, rente réversible |
|---|---|---|
| Valeur vénale libre | 300 000 € | 300 000 € |
| Loyer annuel de marché, net de 20 % de charges | 8 640 € | 8 640 € |
| Coefficient à 2 % | 12,79 | 14,25 |
| Droit d'occupation (loyer net × coefficient) | 110 506 € | 123 120 € |
| Valeur occupée | 189 494 € | 176 880 € |
| Bouquet | 20 000 € | 20 000 € |
| Capital converti en rente | 169 494 € | 156 880 € |
| Rente annuelle (capital ÷ coefficient) | 13 252 € | 11 009 € |
| Rente mensuelle | 1 104 € | 917 € |
Le bouquet pèse directement sur la rente. Avec un bouquet de 90 000 €, soit 30 % de la valeur libre, la rente sur une tête tomberait à 648 € par mois, moins que le loyer de marché de 900 €. Le vendeur garde ici la jouissance du bien, mais l'écart reste à examiner avant de signer, au regard de ce que contrôle le juge.
Le coefficient indique combien d'années de rente, actualisées, correspondent à un capital. Pour une femme de 75 ans, 100 000 € de capital donnent 100 000 ÷ 12,79, soit 7 819 € par an ou 652 € par mois.
| Âge | Femme : espérance de vie | Femme : coefficient | Homme : espérance de vie | Homme : coefficient | Couple du même âge : durée jusqu'au dernier décès | Couple : coefficient, rente réversible |
|---|---|---|---|---|---|---|
| 60 ans | 27,9 ans | 20,86 | 23,8 ans | 18,31 | 31,5 ans | 23,14 |
| 65 ans | 23,5 ans | 18,29 | 19,9 ans | 15,84 | 26,9 ans | 20,54 |
| 70 ans | 19,3 ans | 15,60 | 16,2 ans | 13,37 | 22,4 ans | 17,78 |
| 75 ans | 15,3 ans | 12,79 | 12,7 ans | 10,87 | 18,0 ans | 14,86 |
| 80 ans | 11,5 ans | 9,94 | 9,5 ans | 8,38 | 13,8 ans | 11,84 |
| 85 ans | 8,1 ans | 7,23 | 6,7 ans | 6,05 | 10,0 ans | 8,89 |
| 90 ans | 5,4 ans | 4,92 | 4,5 ans | 4,11 | 6,9 ans | 6,26 |
Le taux modifie le résultat : pour une femme de 75 ans, le coefficient est de 13,92 à 1 %, de 12,79 à 2 % et de 11,81 à 3 %. L'espérance de vie est une moyenne, calculée dans les conditions de mortalité de la période observée : elle ne dit rien de l'état de santé de la personne.
Dans la pratique, le notaire calcule la rente à partir de barèmes, que l'on peut consulter auprès d'un assureur ou d'un notaire (fiche F2762 de Service-Public). Ils reposent sur leurs propres tables et leurs propres taux, et peuvent aboutir à un autre coefficient que ceux de ce tableau, qui expliquent la méthode sans remplacer un barème.
Trois chiffres peuvent circuler pour le même droit d'occupation. Ils n'ont ni le même objet ni la même portée.
| Approche | Femme de 75 ans, bien de 300 000 € | Ce qu'elle mesure | Sa limite |
|---|---|---|---|
| Usufruit, barème fiscal | 30 %, soit 90 000 € | Une quote-part de la propriété selon l'âge, pour la liquidation des droits d'enregistrement et de la taxe de publicité foncière (article 669 du Code général des impôts). | Une tranche d'âge de dix ans : ni le sexe, ni le loyer du bien n'y entrent. |
| Droit d'usage et d'habitation, barème fiscal | 60 % de l'usufruit, soit 54 000 € | La valeur retenue pour la liquidation des droits de mutation à titre gratuit (article 762 bis du Code général des impôts). | Le texte vise les donations et les successions, pas le prix d'une vente. |
| Valeur économique, calcul de cette page | 110 506 €, soit 36,8 % | Le loyer net que le bien pourrait produire pendant la durée de vie attendue, actualisé. | Le résultat dépend du loyer, du taux et de la table retenus : chaque hypothèse doit être écrite. |
Le loyer net à retenir dépend de ce que l'acte prévoit pour les charges. Sans précision, le vendeur paie l'entretien courant, l'énergie, la taxe foncière et la taxe d'enlèvement des ordures ménagères, et l'acheteur les grosses réparations (fiche F2762 de Service-Public). L'usufruit permet au vendeur de louer le logement et d'en percevoir les loyers ; le droit d'usage, seulement de l'habiter : les deux n'ont donc pas la même valeur.
Le contrat est aléatoire : ses effets dépendent d'un événement incertain (article 1108 du Code civil). Sans aléa ou sans prix sérieux, la vente peut être annulée. Les arrêts cités portent sur des ventes antérieures à la réforme du droit des contrats, entrée en vigueur le 1er octobre 2016.
Le contrat ne produit aucun effet si la personne était déjà morte (article 1974 du Code civil), ou atteinte de la maladie « dont elle est décédée dans les vingt jours de la date du contrat » (article 1975 du Code civil). Les héritiers peuvent demander l'annulation de la vente devant le tribunal (fiche F2762 de Service-Public).
Le texte n'interdit pas d'annuler une vente dont le vendeur meurt plus de vingt jours après, si l'acheteur connaissait la gravité de son état (Cass. 1re civ., 16 avril 1996, n° 93-19.661 ; Cass. 3e civ., 2 février 2000, n° 98-10.714).
La Cour a refusé la nullité pour une venderesse de 78 ans gravement malade, décédée un peu moins de trois mois après la vente, des suites d'une chute : rien ne montrait un décès « inéluctable à brève échéance au jour de la vente » (Cass. 3e civ., 18 janvier 2023, n° 21-24.862).
La rente « n'est pas valable si le montant des arrérages est inférieur ou égal aux revenus du bien aliéné », la vente étant alors dépourvue d'aléa (Cass. 3e civ., 21 janvier 2015, n° 13-25.689). Dans cette affaire, la venderesse avait renoncé, quelques jours après l'acte, au droit d'usage réservé, et les acquéreurs vivaient avec elle : pour un vendeur qui garde réellement la jouissance, la comparaison reste à apprécier.
Une contrepartie « illusoire ou dérisoire » rend nul un contrat à titre onéreux (article 1169 du Code civil). La nullité a été admise pour une rente annuelle à moins de 3 % de la valeur réelle des immeubles, un neuvième du prix étant payé comptant (Cass. 3e civ., 1er mars 2011, n° 10-30.123).
Des estimations faites « sur la base d'un immeuble libre plus de trois ans après la vente », ou selon une méthode « non appropriée à une vente en viager », n'ont pas démontré la vileté du prix (Cass. 3e civ., 29 juin 2017, n° 16-18.226).
Le régime fiscal ne se confond pas avec le calcul de la valeur : il s'applique ensuite, sur les montants décidés par les parties.
| Pour | Sur quoi | Règle | Source |
|---|---|---|---|
| Le vendeur | La rente | Elle n'est imposable que pour une fraction, fixée une fois pour toutes à l'entrée en jouissance : 70 % avant 50 ans, 50 % de 50 à 59 ans, 40 % de 60 à 69 ans, 30 % après 69 ans. | article 158, 6, du Code général des impôts ; BOI-RSA-PENS-30-20, § 50 |
| Le vendeur | Le bouquet | Il n'est pas considéré comme un revenu ; il relève du régime de la plus-value immobilière, qui peut être exonérée, notamment pour la résidence principale. | fiche F2762 de Service-Public |
| Deux vendeurs | L'âge retenu | Pour une rente réversible, c'est en principe l'âge du plus jeune ; pour un ménage, l'administration retient l'âge de l'aîné à l'entrée en jouissance. | BOI-RSA-PENS-30-20, § 70 |
| L'acheteur | Les droits de mutation | Ils sont calculés sur le prix, bouquet compris : pour la rente, sur son capital exprimé dans l'acte ou fixé par une déclaration estimative ; l'administration peut contrôler cette évaluation avec les barèmes des assureurs. | BOI-ENR-DMTOI-10-10-20-10, § 1 et 60 |
La date compte : la fraction imposable de la rente est fixée l'année où celle-ci entre en service et reste ensuite invariable (BOI-RSA-PENS-30-20, § 40). Un acte signé avant ou après un anniversaire peut donc changer le taux pour toute la durée de la rente.
Chaque stipulation de l'acte modifie un terme de la formule : à vérifier avant d'arrêter le montant.
L'acheteur peut occuper le bien ou le louer dès la signature (fiche F2762 de Service-Public). Le droit d'occupation disparaît du calcul, et la rente ou le bouquet augmentent d'autant.
La rente peut reposer « sur une ou plusieurs têtes » (article 1972 du Code civil). Au premier décès, elle est reversée en entier au survivant ou réduite en proportion (fiche F2762 de Service-Public).
Les rentes viagères entre particuliers sont regardées comme des dettes d'aliments (article L112-2 du Code monétaire et financier). L'acte peut prévoir une révision automatique, par exemple sur l'indice des prix à la consommation (fiche F2762 de Service-Public).
La valeur en pleine propriété d'un bien aliéné à charge de rente viagère à un successible en ligne directe s'impute sur la quotité disponible ; l'excédent est sujet à réduction (article 918 du Code civil).
Le seul défaut de paiement ne permet pas de reprendre le bien : le vendeur a seulement le droit de saisir et de faire vendre les biens de l'acheteur (article 1978 du Code civil), sauf clause résolutoire (fiche F2762 de Service-Public).
Lorsque la rente est stipulée pour une durée fixe, le contrat s'analyse en une vente moyennant un prix payable par annuités (BOI-ENR-DMTOI-10-10-20-10, § 60). Son montant ne dépend plus de la durée de vie du vendeur.
Nous établissons les valeurs ; le choix du montage et l'acte restent ceux de votre notaire, à qui le rapport est destiné.
Nous déterminons la valeur du bien supposé libre et disponible, par comparaison avec des mutations récentes ajustées sur l'étage, la surface, l'état et l'exposition, à la date de la vente.
Loyer de marché, charges prévues à l'acte, âge et nombre de têtes, taux d'actualisation justifié par le marché : chaque hypothèse est écrite et sourcée, pour pouvoir être discutée.
Le rapport présente la valeur libre, la valeur occupée et les hypothèses retenues, avec leurs limites. Il s'adresse à votre notaire et, si la valeur est discutée, à l'administration ou au juge.
Acte de propriété, charges, travaux, état du bien, situation d'occupation et âge des vendeurs : tout ce qui fonde la valeur à la date retenue figure au rapport, avec ses limites.
Un rapport d'expertise opposable, motivé et argumenté, que vous pouvez produire face à l'administration fiscale, à une banque ou devant le juge. Il est établi selon la Charte de l'expertise en évaluation immobilière (6e édition) et les normes de la RICS.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, intervient dans toute la France.
Textes lus dans leur version en vigueur le 9 novembre 2026. Les exemples chiffrés reposent sur des valeurs d'hypothèse.
Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.
La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.
Référence internationale
Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.
Standards français
Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.
Indépendance & déontologieOn retranche de la valeur libre le droit d'occupation conservé par le vendeur, puis le bouquet, et on divise le solde par un coefficient fondé sur l'âge et un taux. Dans notre exemple, une valeur occupée de 189 494 € et un bouquet de 20 000 € donnent une rente de 1 104 € par mois pour une femme de 75 ans.
Le bouquet est librement fixé et il n'est pas obligatoire (fiche F2762 de Service-Public). Plus il est élevé, plus la rente est faible : il faut donc vérifier que la rente reste sérieuse au regard des revenus du bien.
Aucun des textes cités sur cette page ne fixe de décote : celle-ci résulte de la valeur du droit d'occupation, donc du loyer de marché, de l'âge et du taux. Dans notre exemple, elle atteint 36,8 % de la valeur libre pour une femme de 75 ans, avec un taux de 2 % retenu pour l'illustration.
Non. Le barème de l'article 669 du Code général des impôts sert à liquider les droits d'enregistrement et la taxe de publicité foncière ; le prix du viager reste fixé par les parties (article 1976 du Code civil). Le barème peut cependant servir de point de comparaison.
Le contrat est sans effet si le décès, dans les vingt jours, est dû à la maladie dont le vendeur était atteint (article 1975 du Code civil). Au-delà, la vente peut encore être annulée si l'acheteur avait les moyens de prévoir l'imminence du décès (Cass. 1re civ., 16 avril 1996, n° 93-19.661).
Sans clause particulière, le vendeur ne peut pas reprendre le bien : il peut saisir et faire vendre les biens de l'acheteur (article 1978 du Code civil). L'acte peut prévoir une clause résolutoire, et une clause pénale permettant de conserver le bouquet (fiche F2762 de Service-Public).
Oui. Service-Public indique que les parties peuvent prévoir une clause d'indexation, par exemple sur l'indice des prix à la consommation (fiche F2762 de Service-Public). L'article L112-2 du Code monétaire et financier écarte, pour les rentes viagères entre particuliers, l'encadrement général des indexations, en les regardant comme des dettes d'aliments.
La vente est possible, mais la valeur en pleine propriété du bien s'impute sur la quotité disponible et l'excédent est sujet à réduction, sauf accord des autres successibles en ligne directe (article 918 du Code civil). Le notaire apprécie l'intérêt du montage.
Aucun des textes cités sur cette page ne l'impose. Une valeur établie à la date de la vente, en valeur occupée et avec une méthode explicitée, évite ce que les juges ont écarté dans l'affaire tranchée en 2017 : des estimations faites sur un bien libre, longtemps après, ou par une méthode inadaptée (Cass. 3e civ., 29 juin 2017, n° 16-18.226).
Oui. Réal Valuation, le cabinet d'expertise immobilière de Réal Group, évalue des biens partout en France ; les visites et les références de marché locales sont organisées au cadrage.
Réal Valuation étudie votre situation et vous adresse un devis gratuit sous 24 h, avec un interlocuteur dédié.
Ou par téléphone au 05 56 81 66 30
Laissez vos coordonnées, un conseiller Réal Group vous recontacte rapidement.