Expert immobilier MRICS
Guillaume Thériez
Fondateur de Réal Valuation, Guillaume est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF).

Réal Valuation · Expertise immobilière
Le barème tient en six lignes, mais l'impôt dépend d'abord de la valeur retenue pour chaque bien au 1er janvier. Nous établissons cette valeur dans un rapport motivé, bien par bien, pour vous et votre conseil. Réal Valuation, cabinet réglementé par la RICS, vous adresse un devis gratuit sous 24 h, partout en France.
Ou par téléphone au 05 56 81 66 30


L'impôt sur la fortune immobilière (IFI) est dû lorsque la valeur nette du patrimoine immobilier dépasse 1 300 000 € au 1er janvier (article 964 du Code général des impôts, CGI). Ce seuil franchi, il se calcule dès 800 000 €, de 0,50 % à 1,50 % selon les tranches, avec une décote entre 1 300 000 € et 1 400 000 € (article 977).
Redevable, notaire, avocat ou conseiller : décrivez les biens, leur occupation et l'échéance de votre déclaration ; un interlocuteur dédié de Réal Valuation vous répond et vous adresse un devis gratuit.
Un interlocuteur dédié cadre avec vous la nature du bien, l'usage du rapport et le délai, avant toute commande.


Vous préférez en parler de vive voix ? Appelez-nous au 05 56 81 66 30.
Réponse sous 24 h par un interlocuteur dédié.
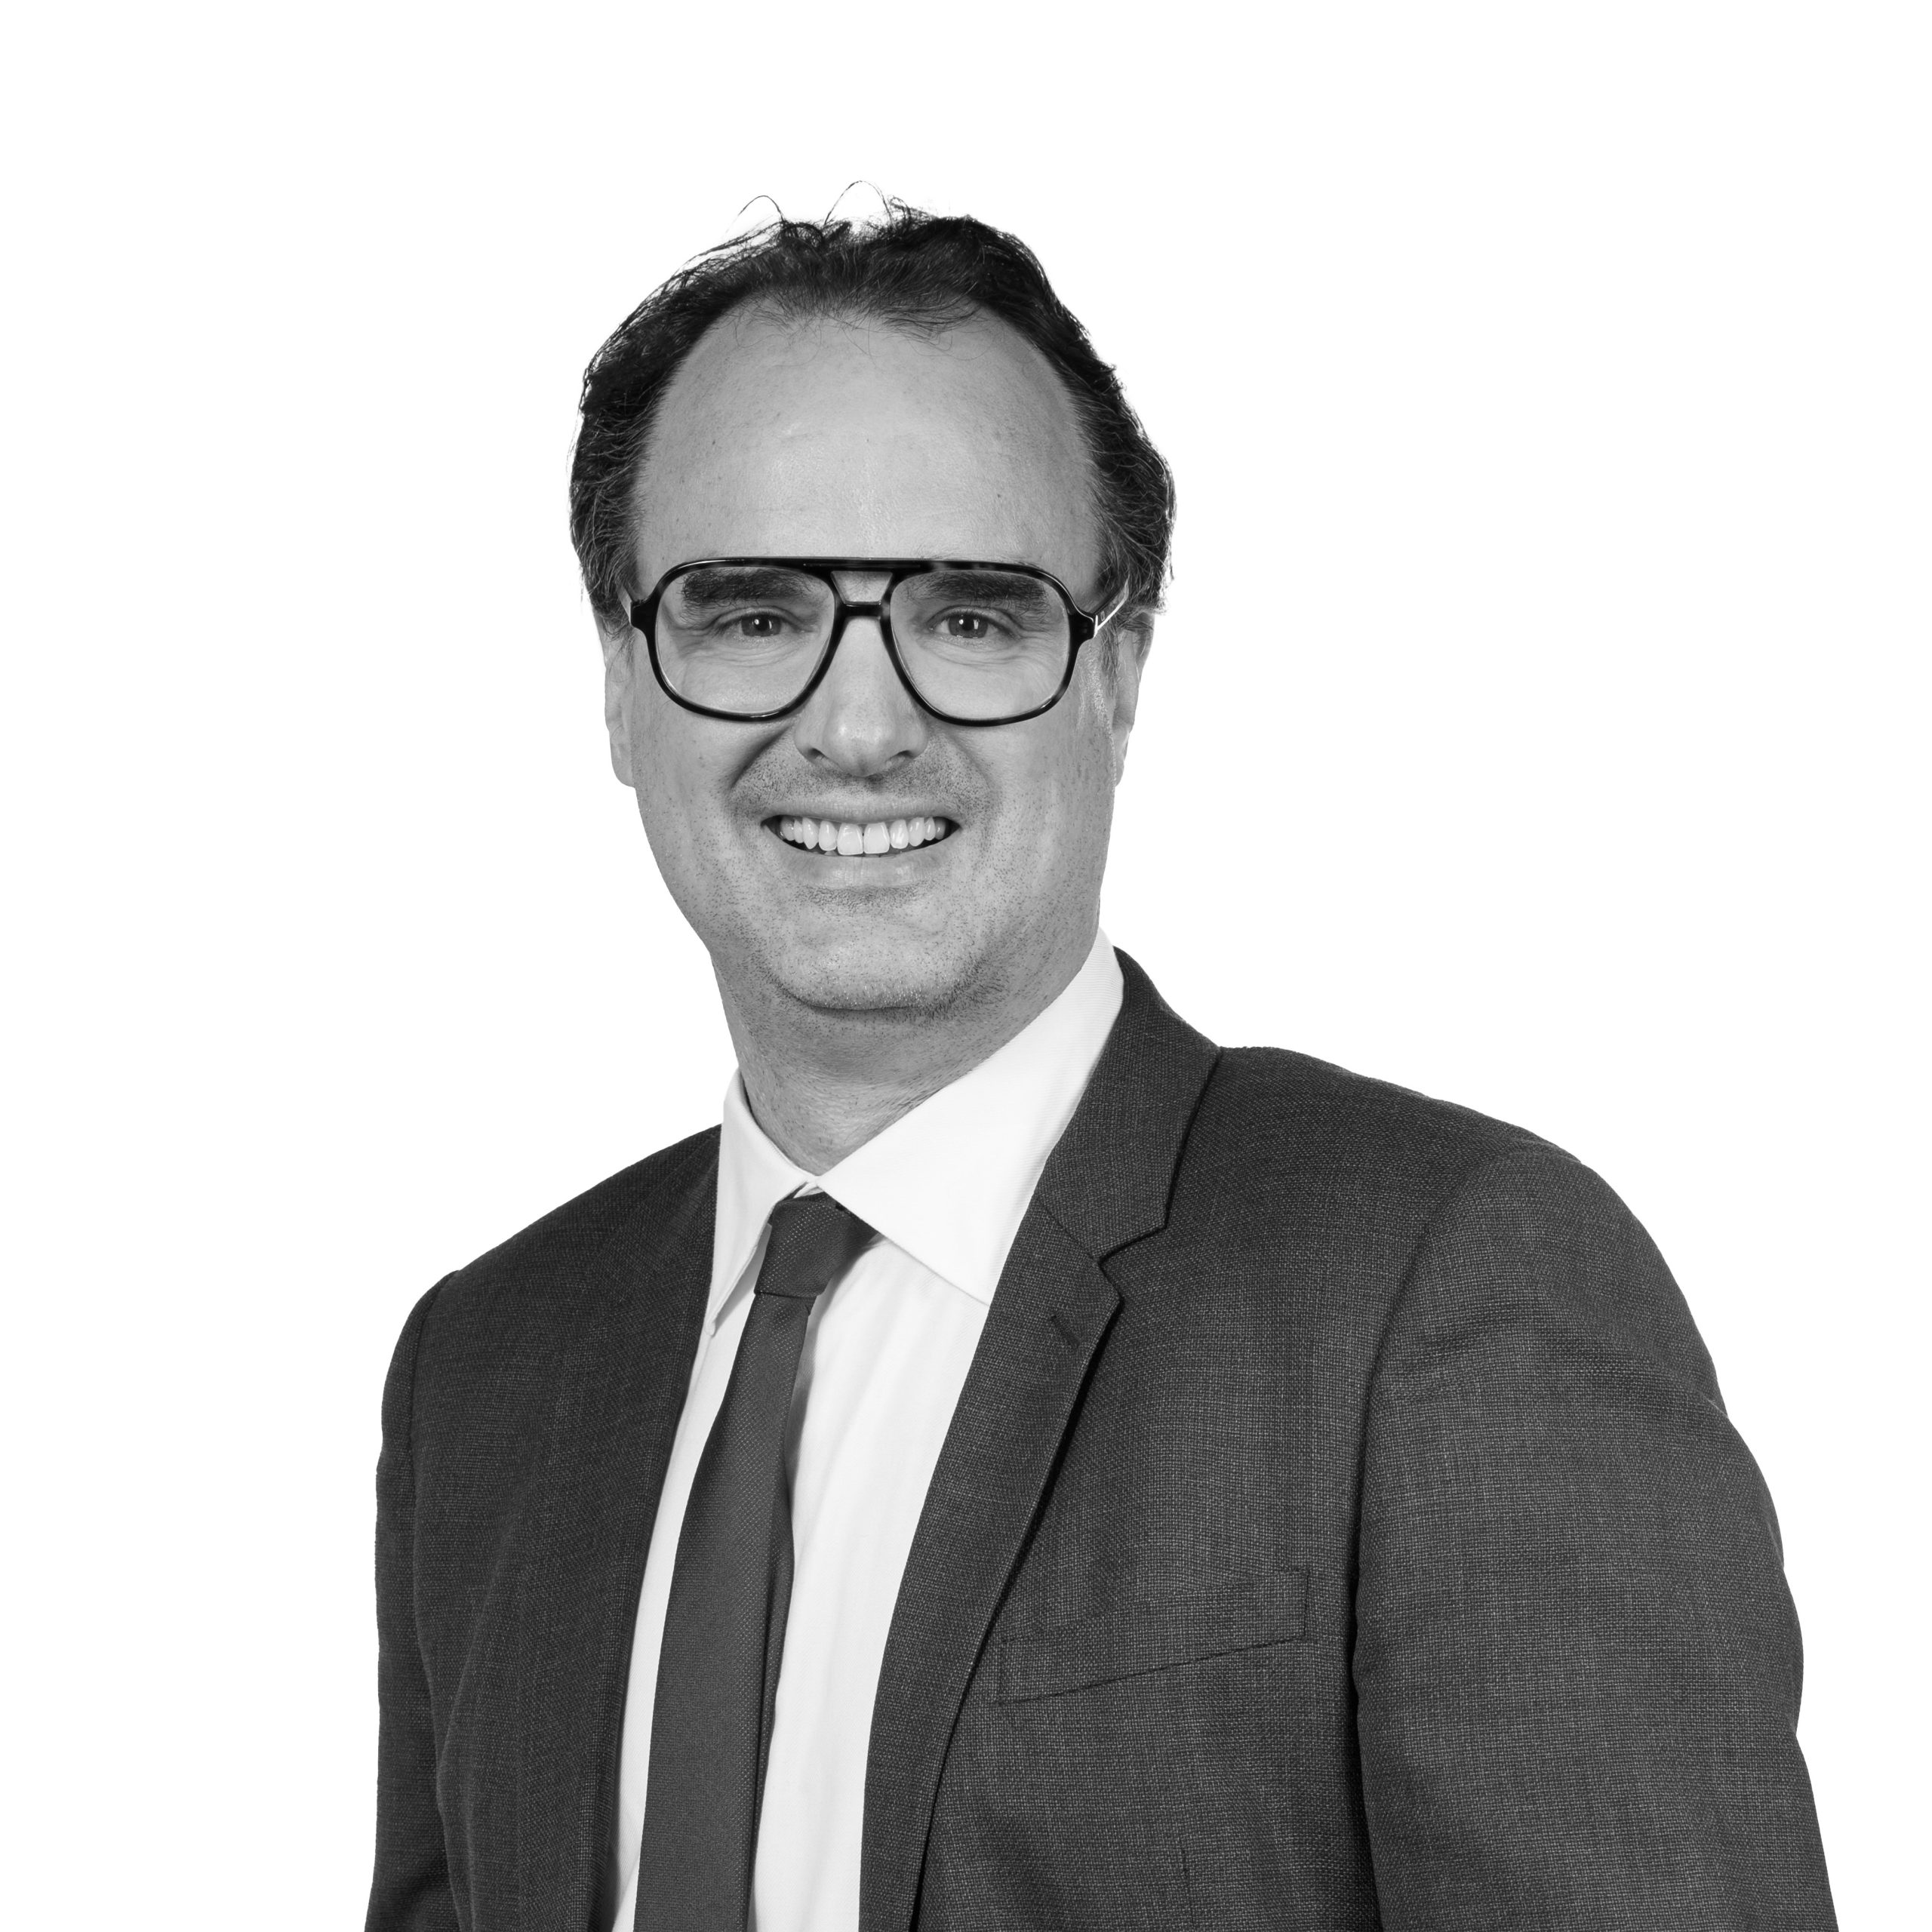
Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.
Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.
Le tarif figure à l'article 977 du CGI, en vigueur depuis le 1er janvier 2018, sans modification depuis sa création. Il s'applique à l'IFI 2026, sur le patrimoine au 1er janvier 2026. La loi de finances pour 2027 n'étant pas adoptée au 9 novembre 2026, vérifiez ces montants après sa publication pour le patrimoine au 1er janvier 2027.
| Fraction de la valeur nette taxable | Taux | Impôt sur la tranche complète | Impôt cumulé en haut de tranche |
|---|---|---|---|
| Jusqu'à 800 000 € | 0 % | 0 € | 0 € |
| De 800 000 € à 1 300 000 € | 0,50 % | 2 500 € | 2 500 € |
| De 1 300 000 € à 2 570 000 € | 0,70 % | 8 890 € | 11 390 € |
| De 2 570 000 € à 5 000 000 € | 1 % | 24 300 € | 35 690 € |
| De 5 000 000 € à 10 000 000 € | 1,25 % | 62 500 € | 98 190 € |
| Au-delà de 10 000 000 € | 1,50 % | selon le patrimoine | selon le patrimoine |
Un seuil, un point de départ. Vous n'êtes redevable que si la valeur nette de vos actifs est supérieure à 1 300 000 € (article 964 du CGI). Mais une fois ce seuil dépassé, l'imposition commence dès 800 000 € (service-public.fr, fiche F138). Le 1,3 million d'euros est donc une condition d'entrée, et non le point de départ du calcul.
Un exemple simple. Pour une valeur nette taxable de 2 000 000 € : 500 000 € à 0,50 % (2 500 €), puis 700 000 € à 0,70 % (4 900 €), soit 7 400 € d'impôt.
Les cinq étapes, dans l'ordre du calcul, avec le texte de chacune.
Biens et droits immobiliers du foyer, y compris ceux des enfants mineurs dont les parents ont l'administration légale, et parts de sociétés pour la fraction de leur valeur représentative d'immeubles (article 965 du CGI).
Valeur au 1er janvier, selon les règles des droits de mutation par décès, puis abattement de 30 % sur la résidence principale occupée par son propriétaire (article 973 du CGI, I).
Notamment, sous conditions : biens professionnels affectés à l'activité principale (article 975 du CGI), bois et forêts pour les trois quarts de leur valeur, biens ruraux loués à long terme (article 976 du CGI).
Dettes existantes au 1er janvier, afférentes à des actifs imposables : acquisition, réparation et entretien, amélioration et construction, impositions dues à raison de ces biens, acquisition de parts ou d'actions au prorata des actifs imposables (article 974 du CGI, I).
Tarif par tranches sur la valeur nette taxable, décote éventuelle (article 977 du CGI), réduction pour dons (article 978 du CGI) et plafonnement à 75 % des revenus (article 979 du CGI).
Pour les redevables dont le patrimoine imposable a une valeur nette taxable égale ou supérieure à 1 300 000 € et inférieure à 1 400 000 €, l'impôt calculé selon le tarif « est réduit d'une somme égale à 17 500 €-1,25 % P, où P est la valeur nette taxable du patrimoine » (article 977 du CGI, 2). Cette décote atténue l'effet de seuil et disparaît à 1 400 000 €.
| Patrimoine net taxable | Impôt selon le barème | Décote | IFI dû |
|---|---|---|---|
| 1 300 000 € | Pas d'IFI : le seuil de 1 300 000 € n'est pas dépassé | ||
| 1 320 000 € | 2 640 € | 1 000 € | 1 640 € |
| 1 350 000 € | 2 850 € | 625 € | 2 225 € |
| 1 374 000 € | 3 018 € | 325 € | 2 693 € |
| 1 396 000 € | 3 172 € | 50 € | 3 122 € |
| 1 400 000 € | 3 200 € | Aucune | 3 200 € |
Cette décote est un mécanisme de calcul de l'impôt. Elle n'a rien à voir avec les décotes appliquées à la valeur d'un bien, par exemple pour un bien occupé : celles-ci se discutent bien par bien, à partir du marché, et se traitent dans la valeur déclarée.
Ces trois cas montrent que l'impôt dépend moins du barème que de la façon dont chaque bien est détenu, occupé et évalué.
| Ligne du calcul | Résidence principale | Avec un bien loué | Bien détenu par une SCI |
|---|---|---|---|
| Valeur vénale au 1er janvier | 2 200 000 € | 1 200 000 € (résidence principale) et 765 000 € (bien loué, valeur occupée) | 2 000 000 € (immeuble de la société) |
| Abattement de 30 % sur la résidence principale | 660 000 € | 360 000 € | Aucun : le bien appartient à la société |
| Dettes déductibles | 200 000 € (emprunt immobilier) | 0 € | Emprunt bancaire amortissable de 500 000 € de la société, pris en compte dans la valeur des parts |
| Base nette taxable | 1 340 000 € | 1 605 000 € | 1 500 000 € (toutes les parts, détenues par le foyer ; coefficient de 100 %, l'immeuble étant le seul actif) |
| Impôt selon le barème | 2 780 € | 4 635 € | 3 900 € |
| Décote | 750 € | Sans objet | Sans objet |
| IFI dû | 2 030 € | 4 635 € | 3 900 € |
Résidence principale. Les dettes afférentes à la résidence principale sont admises pour leur montant total, sans dépasser sa valeur imposable après abattement (BOI-PAT-IFI-20-40-10, § 160). Sans l'abattement de 30 %, la base serait de 2 000 000 € et l'impôt de 7 400 €.
Bien loué. Il est tenu compte des conditions de location pour évaluer un bien (BOI-PAT-IFI-20-30-20, § 20). Évalué à sa valeur libre de 900 000 € au lieu de 765 000 €, le bien porterait la base à 1 740 000 € et l'impôt à 5 580 €, soit 945 € de plus.
SCI. Les titres de sociétés civiles de gestion ou d'investissement immobilier sont exclus de l'abattement, « alors même que l'immeuble détenu par la société constituerait la résidence principale du redevable » (BOI-PAT-IFI-20-30-20, § 50). La fraction imposable des parts s'obtient en leur appliquant le rapport entre la valeur des immeubles et celle de l'actif (BOI-PAT-IFI-20-20-20-10, § 80 et 90). Détenu en direct, le même bien, occupé en résidence principale, donnerait une base de 900 000 €, sous le seuil.
Six règles qui déterminent la valeur nette taxable avant le barème.
Époux, partenaires de Pacs et concubins notoires sont imposés en commun (article 964 du CGI), avec les biens des enfants mineurs dont ils ont l'administration légale (article 965 du CGI, 1°).
Une personne domiciliée hors de France n'est imposable que sur ses biens et droits immobiliers situés en France, directs ou détenus par des sociétés (article 964 du CGI, 2°).
Sauf exceptions, un bien démembré est compris dans le patrimoine de l'usufruitier pour sa valeur en pleine propriété (article 968 du CGI) ; le nu-propriétaire n'a alors rien à déclarer (BOI-PAT-IFI-20-20-30-10, § 10).
Elles sont imposables à hauteur de la fraction de leur valeur représentative de biens immobiliers (article 965 du CGI, 2°). La société communique le coefficient sur demande (BOI-PAT-IFI-20-20-20-10, § 90).
Sont exonérés les biens affectés à l'activité principale industrielle, commerciale, artisanale, agricole ou libérale du redevable, sous les conditions du texte (article 975 du CGI).
Au-delà de 5 millions d'euros d'actifs, la fraction des dettes qui dépasse 60 % de leur valeur n'est déductible que pour moitié, sauf objectif non principalement fiscal justifié (article 974 du CGI, IV).
L'IFI repose sur une déclaration du redevable : « L'IFI est assis sur une déclaration estimative soumise au contrôle ultérieur de l'administration » (BOI-PAT-IFI-20-30-10, § 10). La valeur vénale est le prix que le bien pourrait obtenir sur le marché au 1er janvier, en tenant compte de ses particularités physiques, juridiques et économiques (BOI-PAT-IFI-20-30-10, § 30). Le BOFiP précise que cette exigence s'oppose à la publication par l'administration « de barèmes, coefficients ou de prix obligatoires » : aucun tarif officiel ne fixe la valeur d'un bien.
Le redevable mentionne la valeur brute et la valeur nette taxable sur sa déclaration de revenus, avec des annexes où il évalue chaque élément (article 982 du CGI). Un immeuble occupé par son propriétaire sans engagement de location ne peut en principe être évalué que comme un immeuble libre (BOI-PAT-IFI-20-30-10, § 70) : l'abattement de 30 % de la résidence principale est l'exception prévue par la loi (BOI-PAT-IFI-20-30-10, § 80).
Pour un bien atypique, loué ou détenu en société, mieux vaut pouvoir expliquer la valeur retenue dès sa déclaration. Un rapport d'expertise opposable, motivé et argumenté, que vous pouvez produire face à l'administration fiscale, à une banque ou devant le juge. Il est établi selon la Charte de l'expertise en évaluation immobilière (6e édition) et les normes de la RICS. Réal Valuation, le cabinet d'expertise immobilière de Réal Group, intervient dans toute la France.
Une expertise n'est pas obligatoire : elle sert quand la valeur est délicate à établir ou à défendre.
Autour de 1 300 000 €, l'écart de valeur décide de l'assujettissement lui-même, puis de l'application de la décote : la valeur doit être justifiable.
Bail en cours, loyer éloigné du marché, durée restante : voir notre page sur la décote d'un bien occupé.
Valeur des parts, dettes, actifs non immobiliers : voir la valorisation de parts de SCI.
Usufruit, nue-propriété, usufruit temporaire : voir notre page sur l'usufruit et la nue-propriété.
Immeuble entier, monument historique, propriété viticole : quand les comparaisons manquent, la méthode doit être écrite. Voir l'expertise en valeur vénale.
Une proposition de rectification conteste votre valeur : voir l'expertise face à un contrôle fiscal.
Textes lus dans leur version en vigueur le 9 novembre 2026, fiches service-public.fr vérifiées par leur éditeur le 6 mars 2026. Barème applicable à l'IFI 2026 (patrimoine au 1er janvier 2026). Les exemples chiffrés reposent sur des valeurs d'hypothèse.
Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.
La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.
Référence internationale
Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.
Standards français
Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.
Indépendance & déontologieLorsque la valeur nette des actifs immobiliers est supérieure à 1 300 000 € au 1er janvier (article 964 du CGI). Une fois ce seuil dépassé, le barème s'applique dès 800 000 € (service-public.fr, fiche F138).
Valeur vénale réelle des actifs au 1er janvier, abattement éventuel sur la résidence principale, exonérations, déduction des dettes, puis barème par tranches (article 977 du CGI), décote entre 1 300 000 € et 1 400 000 €, réduction pour dons et plafonnement. Pour 2 000 000 € de valeur nette, l'impôt est de 7 400 €, avant réductions.
Pour un patrimoine net taxable égal ou supérieur à 1 300 000 € et inférieur à 1 400 000 €, l'impôt est réduit de 17 500 € moins 1,25 % de cette valeur (article 977 du CGI, 2). Pour 1 350 000 €, l'impôt de 2 850 € est réduit de 625 €, soit 2 225 € à payer (service-public.fr).
Oui, après un abattement de 30 % sur sa valeur vénale réelle lorsqu'elle est occupée à titre de résidence principale par son propriétaire (article 973 du CGI, I). Un foyer imposé en commun ne bénéficie de cet abattement que pour un seul immeuble (BOI-PAT-IFI-20-30-20, § 30).
Celles qui existent au 1er janvier, afférentes à des actifs imposables : acquisition, réparation et entretien, amélioration et construction, impositions autres que celles qui incombent à l'occupant, acquisition de parts ou d'actions au prorata des actifs imposables (article 974 du CGI, I). Le BOFiP admet aussi la déduction de l'IFI lui-même, calculé sur le patrimoine net avant cette déduction (BOI-PAT-IFI-20-40-10, § 80) ; les exemples de cette page ne l'intègrent pas.
À hauteur de la fraction de leur valeur représentative de biens immobiliers (article 965 du CGI, 2°), en appliquant le rapport entre la valeur des immeubles et celle de l'ensemble de l'actif (BOI-PAT-IFI-20-20-20-10, § 80 et 90). Pour la valeur des parts, certaines dettes de la société sont écartées : notamment des prêts consentis par le redevable, ses proches ou une société qu'il contrôle, sauf justification, et les dettes sans lien avec un actif imposable (article 973 du CGI, II et IV). L'abattement de 30 % n'est pas ouvert à un logement détenu par une société civile de gestion ou d'investissement immobilier (BOI-PAT-IFI-20-30-20, § 50).
Les biens s'évaluent au 1er janvier de l'année d'imposition (service-public.fr, fiche F562). L'IFI se déclare au printemps, avec les revenus ; la déclaration 2027 des revenus de 2026 débutera en avril 2027 (service-public.fr, fiche F31444).
Dans les conditions de la loi : réduction de 75 % des dons à certains organismes, dans la limite de 50 000 € (article 978 du CGI), et plafonnement lorsque l'IFI et les impôts sur les revenus de l'année précédente dépassent 75 % des revenus, pour un redevable domicilié en France (article 979 du CGI).
Non : la valeur résulte de la déclaration estimative du redevable, soumise au contrôle ultérieur de l'administration (BOI-PAT-IFI-20-30-10, § 10). Un rapport motivé sert quand un bien est atypique, loué, détenu en société, ou quand la valeur est proche du seuil. Voir l'expertise immobilière pour l'IFI.
Oui. Réal Valuation, le cabinet d'expertise immobilière de Réal Group, évalue des biens partout en France ; les visites et les références de marché locales sont organisées au cadrage.
Réal Valuation étudie votre situation et vous adresse un devis gratuit sous 24 h, avec un interlocuteur dédié.
Ou par téléphone au 05 56 81 66 30
Laissez vos coordonnées, un conseiller Réal Group vous recontacte rapidement.