Expert immobilier MRICS
Guillaume Thériez
Fondateur de Réal Valuation, Guillaume est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF).

Réal Valuation · Expertise immobilière
Transmettre pour quelques années l'usage d'un logement ou ses loyers à un enfant majeur ou à un organisme d'intérêt général : l'opération se chiffre à l'acte et se justifie dans la durée. Nous établissons la valeur du bien et celle de l'usufruit, fiscale et économique, pour vous et votre notaire. Réal Valuation, cabinet réglementé par la RICS, vous adresse un devis gratuit sous 24 h, partout en France.
Ou par téléphone au 05 56 81 66 30


Fiscalement, l'usufruit donné pour une durée fixe vaut 23 % de la valeur du bien en pleine propriété par période de dix ans, sans égard à l'âge de l'usufruitier (article 669, II, du CGI). La donation temporaire d'usufruit est admise lorsqu'elle a une réalité patrimoniale, comme aider un enfant majeur hors du foyer à financer ses études, et peut être écartée pour abus de droit lorsque l'allègement de l'impôt en est le seul motif ou le motif principal.
Parent, organisme bénéficiaire, notaire ou conseiller en gestion de patrimoine : décrivez le bien, le bénéficiaire et la durée envisagée ; un interlocuteur dédié de Réal Valuation vous répond et vous adresse un devis gratuit.
Un interlocuteur dédié cadre avec vous la nature du bien, l'usage du rapport et le délai, avant toute commande.


Vous préférez en parler de vive voix ? Appelez-nous au 05 56 81 66 30.
Réponse sous 24 h par un interlocuteur dédié.
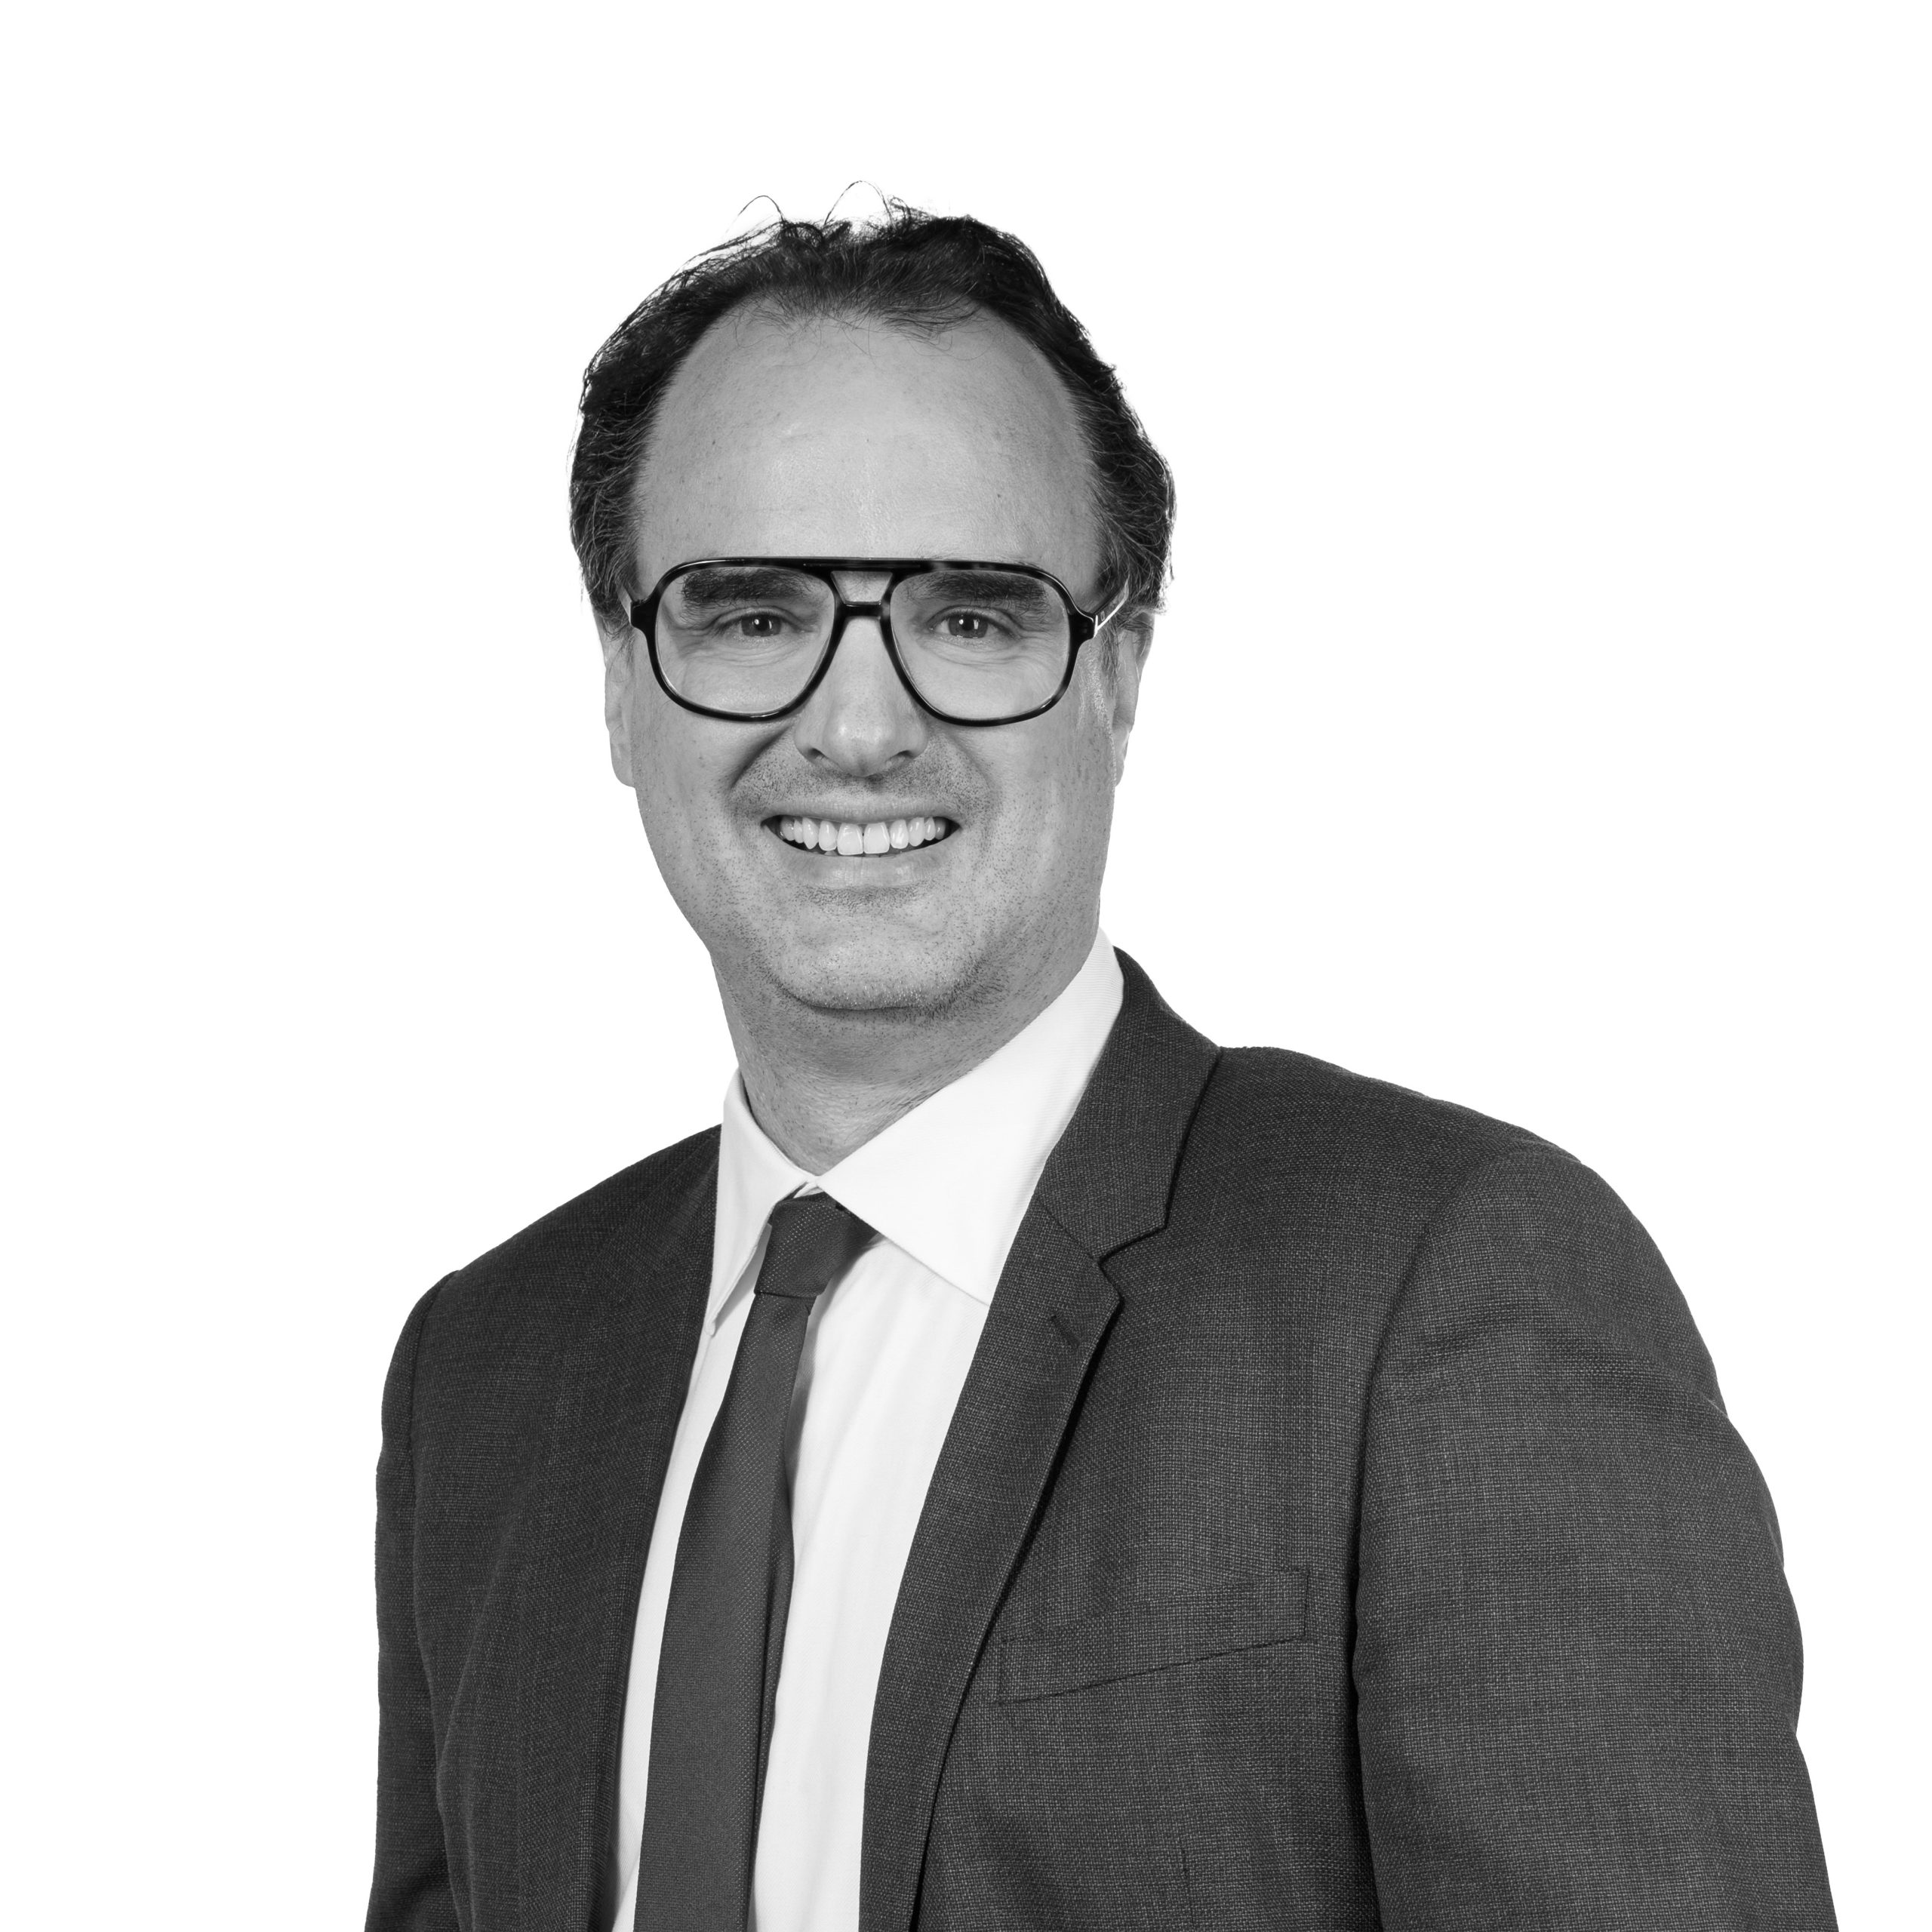
Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.
Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.
L'usufruit est « le droit de jouir des choses dont un autre a la propriété, comme le propriétaire lui-même, mais à la charge d'en conserver la substance » (article 578 du Code civil). La donation temporaire le transmet pour un temps déterminé : le donateur reste nu-propriétaire, et le bénéficiaire peut habiter le bien, le louer et encaisser les loyers (articles 582, 584 et 595 du Code civil), en supportant les réparations d'entretien et les charges annuelles (articles 605 et 608 du Code civil).
C'est une vraie donation : le donateur se « dépouille actuellement et irrévocablement » de ce qu'il donne (article 894 du Code civil), devant notaire, et il ne peut pas, en principe, reprendre ce qu'il a donné avant l'échéance. Pour la famille, la donation à un héritier reste en principe rapportable à la succession, sauf si elle est faite expressément hors part successorale (article 843 du Code civil).
Une personne morale ne peut être usufruitière que pour une durée limitée : l'usufruit qui n'est pas accordé à des particuliers ne dure que trente ans (article 619 du Code civil). Pour une personne physique, l'usufruit temporaire prend fin à l'échéance ou, si elle survient avant, à son décès (article 617 du Code civil).
La valeur fiscale ne dépend ni de l'âge de l'usufruitier ni du rendement du bien : « L'usufruit constitué pour une durée fixe est estimé à 23 % de la valeur de la propriété entière pour chaque période de dix ans de la durée de l'usufruit, sans fraction et sans égard à l'âge de l'usufruitier » (article 669, II, du CGI). Elle ne peut pas dépasser la valeur de l'usufruit viager de la même personne ; pour une personne morale, elle est au plus de 69 %, soit trente ans (BOI-ENR-DMTG-10-40-10-50, § 70 et 80). Pour une durée qui n'est pas un multiple de dix ans, faites confirmer par votre notaire le nombre de périodes retenu, le texte excluant toute fraction.
La valeur économique, elle, est ce que vaut aujourd'hui le droit de percevoir les revenus du bien pendant cette durée : elle dépend du loyer net réel et d'un taux que l'expert justifie. L'écart entre les deux est la raison d'être d'une expertise lorsque la valeur doit être défendue ou comparée.
| Durée de l'usufruit | Valeur fiscale | Valeur économique à 2 % | à 3 % | à 4 % |
|---|---|---|---|---|
| 10 ans | 23 % | 18,0 % | 25,6 % | 32,4 % |
| 20 ans | 46 % | 32,7 % | 44,6 % | 54,4 % |
| 30 ans | 69 % | 44,8 % | 58,8 % | 69,2 % |
Le barème s'applique à la valeur vénale du bien à la date de l'acte, déterminée d'après la déclaration détaillée et estimative des parties (article 761 du CGI). Il faut donc connaître cette valeur avant toute chose, et tenir compte de l'occupation éventuelle par un locataire (BOI-ENR-DMTG-20-30-10, § 90). Les droits se liquident ensuite comme pour toute donation : abattement de 100 000 € entre parent et enfant (article 779 du CGI), renouvelable après quinze ans (article 784 du CGI), puis tarif selon le lien de parenté (article 777 du CGI).
Exemple chiffré (valeurs d'hypothèse, sans référence de marché)
Une mère donne à sa fille majeure, qui ne fait plus partie de son foyer fiscal, l'usufruit pour dix ans d'un appartement loué dont la valeur vénale, occupé, est de 400 000 €. La valeur fiscale de l'usufruit est de 92 000 € (23 %). Après l'abattement de 100 000 € entre parent et enfant, aucun droit n'est dû si cet abattement n'a pas déjà servi depuis quinze ans ; s'il est épuisé, les droits atteignent 16 594 € au tarif en ligne directe. Avec un taux de 3 %, retenu pour l'exemple, la nue-propriété vaudrait 1 ÷ 1,0310, soit 74,4 % de la pleine propriété, et l'usufruit 25,6 %, environ 102 400 € : plus que la valeur fiscale.
Sauf exceptions, un bien démembré est compris dans le patrimoine de l'usufruitier pour sa valeur en pleine propriété (article 968 du CGI). Le BOFiP le rappelle : le nu-propriétaire qui ne tire aucun revenu ou avantage immédiat du bien « n'a en contrepartie, rien à déclarer au titre de l'IFI » (BOI-PAT-IFI-20-20-30-10, § 10). Pendant la durée de l'usufruit, l'impôt n'est donc pas supprimé par principe : il dépend de la situation de l'usufruitier, qui peut lui-même y être assujetti si son patrimoine dépasse le seuil de 1 300 000 €.
Si l'usufruitier est une personne morale, c'est la seule valeur de l'usufruit qui entre dans la valeur des parts ou actions, « sous réserve du droit de contrôle de l'administration » sur le but recherché lors du démembrement (BOI-PAT-IFI-20-20-30-10, § 40). Enfin, les biens des enfants mineurs dont les parents ont l'administration légale restent dans l'assiette du foyer (article 965 du CGI, 1°) : une donation temporaire à un mineur n'a pas cet effet. Pour le détail du calcul, voir notre page sur le barème de l'IFI.
Le démembrement n'est pas suspect en lui-même. L'administration indique que la nouvelle définition de l'abus de droit, celle de l'article L64 A, « n'est pas de nature à entraîner la remise en cause des transmissions anticipées de patrimoine », notamment avec réserve d'usufruit, sous réserve qu'elles ne soient pas fictives (réponse ministérielle à Mme Procaccia, JO Sénat du 13 juin 2019, p. 3070). Pour la donation temporaire, le BOFiP donne des exemples précis, repris dans ce tableau.
| Point examiné | Ce que l'administration admet | Ce qui fragilise l'opération | Source |
|---|---|---|---|
| Un enfant majeur | Un enfant majeur hors du foyer fiscal du donateur, si la donation répond à la volonté de l'aider à financer ses études, en lui permettant d'occuper le logement ou de percevoir les loyers. | Un enfant mineur dont le donateur a l'administration légale des biens : le bien reste dans l'assiette de l'IFI du foyer. | BOI-CF-IOR-30-20, § 120 ; article 965 du CGI, 1° |
| Un organisme d'intérêt général | Une donation par acte notarié à une fondation ou une association reconnue d'utilité publique, à certaines associations cultuelles ou de bienfaisance, ou à un établissement d'enseignement supérieur ou artistique à but non lucratif agréé. | Un organisme hors de ces catégories, ou une transmission qui ne remplit pas toutes les conditions de cette ligne et des trois suivantes : l'abus de droit peut alors être recherché. | BOI-PAT-IFI-20-20-30-10, § 280 |
| La durée | Au moins trois ans pour un organisme. Pour une personne physique, le BOFiP n'indique pas de durée minimale. | Une date choisie pour produire un effet immédiat sur l'impôt : le Comité de l'abus de droit fiscal l'a relevé parmi ses indices. | BOI-PAT-IFI-20-20-30-10, § 280 ; avis 2012-27 |
| L'objet et l'actif | Pour un organisme, un actif qui contribue à sa mission : rendement substantiel, ou mise à disposition de locaux, par exemple d'habitation pour une association d'aide au logement. | Un actif sans lien avec l'objet de l'organisme, ou un bien dont le donateur sait qu'il ne produira aucun revenu. | BOI-PAT-IFI-20-20-30-10, § 280 ; avis 2012-27 |
| Les droits de l'usufruitier | Les fruits reviennent à l'usufruitier ; un mandataire peut gérer pour lui, avec reddition de comptes annuelle, y compris le nu-propriétaire. | Une réserve générale d'administration, un plafond de revenus ou un prélèvement du nu-propriétaire sur les fruits. | BOI-PAT-IFI-20-20-30-10, § 280 |
| La réalité du transfert | Le caractère temporaire n'est pas abusif en soi lorsque la transmission a une « substance patrimoniale effective ». | Une donation librement révocable ; un donateur qui garde la gestion de ce qu'il a donné. | BOI-CF-IOR-30-20, § 120 ; avis 2012-27 |
Ce que recherche l'administration. Deux textes coexistent. L'article L64 du Livre des procédures fiscales vise les actes fictifs, ou ceux qui n'ont pu être inspirés par aucun autre motif que d'éluder ou d'atténuer l'impôt, avec une majoration de 80 %, ramenée à 40 % lorsqu'il n'est pas établi que le contribuable a eu l'initiative principale de l'acte ou en a été le principal bénéficiaire (article 1729 du CGI, b). L'article L64 A, applicable aux actes passés depuis le 1er janvier 2020, vise les actes dont l'allègement de l'impôt est le motif principal, sans majoration automatique (BOI-CF-IOR-30-20, § 130).
Ce que montrent les avis du Comité de l'abus de droit fiscal. En 2012, en matière d'impôt de solidarité sur la fortune, pour un usufruit temporaire de cinq ans de parts d'une société donné à cinq enfants, il a relevé une société constamment déficitaire, des donataires peu présents, une gestion restée au donateur, et une date de donation choisie pour produire un effet immédiat. Il note que l'absence de fruits « n'établit pas à elle seule la fictivité », mais retient un but exclusivement fiscal (affaire n° 2012-27). La même année, il a retenu l'abus de droit pour l'usufruit temporaire d'un immeuble apporté à une société civile (affaire n° 2012-29), et la Cour de cassation a confirmé l'abus de droit dans cette affaire (Cass. com., 4 décembre 2019, n° 18-19.969).
Chaque étape laisse une trace écrite : c'est ce qui permet, des années plus tard, de montrer que l'opération a eu une réalité.
Bénéficiaire, motif, bien concerné, durée : études ou logement d'un enfant majeur, soutien d'un organisme. C'est ce projet que l'acte doit pouvoir expliquer, bien avant le calcul des droits.
Valeur vénale du bien en pleine propriété à la date de l'acte, compte tenu de son occupation, puis 23 % par période de dix ans (article 669, II, du CGI). La valeur économique se calcule en parallèle lorsqu'elle sert à éclairer le projet.
« Tous actes portant donation entre vifs seront passés devant notaires » (article 931 du Code civil). L'acte fixe la durée, le sort des baux et la répartition des charges ; les droits se liquident sur la valeur fiscale, avec les abattements et le tarif du lien de parenté.
L'usufruitier habite le bien ou encaisse les loyers (article 582 du Code civil), et supporte les réparations d'entretien et les charges annuelles (articles 605 et 608 du Code civil). Le donateur n'en perçoit plus les revenus.
L'usufruit s'éteint par l'expiration du temps prévu (article 617 du Code civil), et la réunion de l'usufruit à la nue-propriété ne donne ouverture à aucun impôt ou taxe (article 1133 du CGI). Il s'éteint aussi, avant l'échéance, par la mort de l'usufruitier.
Nous évaluons ; la structure juridique et fiscale reste celle de votre notaire ou de votre avocat, à qui le rapport est destiné.
Visite, mesurage, analyse du marché local, puis valeur vénale à la date de l'acte, en tenant compte du bail en cours pour un bien loué. C'est la base de tous les calculs qui suivent.
Le nombre de périodes de dix ans, l'application de 23 % par période, puis le contrôle de la limite de l'usufruit viager, pour la durée exacte prévue à l'acte.
Loyer net réel ou valeur locative pour un bien occupé, durée de l'acte, taux d'actualisation justifié par le marché du bien : le calcul est écrit, pour pouvoir être discuté.
Acte de propriété, bail, charges, travaux prévus, objet de la donation : tout ce qui documente la valeur et l'état du bien à la date retenue figure au rapport.
Un rapport d'expertise opposable, motivé et argumenté, que vous pouvez produire face à l'administration fiscale, à une banque ou devant le juge. Il est établi selon la Charte de l'expertise en évaluation immobilière (6e édition) et les normes de la RICS.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, intervient dans toute la France.
Avant de signer, pour éclairer la décision, ou après, pour répondre à l'administration.
Aider un enfant majeur à financer ses études, en lui permettant d'occuper le logement ou d'en percevoir les loyers : c'est l'exemple donné par le BOFiP. L'expertise documente la valeur du bien et l'usage prévu, à la date de l'acte.
Une fondation ou une association reçoit un logement ou des revenus pour quelques années. Certains organismes sont exonérés de droits (article 795 du CGI) ; la réduction d'IFI pour dons ne vise que les dons en numéraire et de titres cotés (article 978 du CGI).
La comparaison du barème et de la valeur économique montre le poids de l'assiette fiscale au regard de la durée. Voir notre page sur l'usufruit et la nue-propriété.
Quand ce sont des parts qui sont transmises, il faut d'abord évaluer ces parts : actif net réévalué, dettes, clauses. Voir la valorisation de parts de SCI.
Notaires et conseillers en gestion de patrimoine posent la structure, l'expert apporte la valeur. Voir l'expertise pour les notaires et pour les conseillers en gestion de patrimoine.
Une proposition de rectification porte sur la valeur du bien ou de l'usufruit : voir notre page sur l'expertise face à un contrôle fiscal.
Textes lus dans leur version en vigueur le 9 novembre 2026. Les exemples chiffrés reposent sur des valeurs d'hypothèse.
Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.
La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.
Référence internationale
Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.
Standards français
Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.
Indépendance & déontologieC'est la donation, devant notaire, de l'usufruit d'un bien pour une durée fixée à l'avance : le bénéficiaire habite le bien ou en perçoit les loyers, le donateur reste nu-propriétaire et retrouve la pleine propriété à l'échéance (article 617 du Code civil).
23 % de la valeur du bien en pleine propriété pour chaque période de dix ans, soit 23 % pour dix ans, 46 % pour vingt ans et 69 % pour trente ans, sans égard à l'âge de l'usufruitier (article 669, II, du CGI). Cette valeur ne peut pas dépasser celle de son usufruit viager (BOI-ENR-DMTG-10-40-10-50, § 70 et 80).
Les droits se calculent sur la valeur fiscale de l'usufruit, après l'abattement du lien de parenté (article 779 du CGI) et selon le tarif applicable (article 777 du CGI) : 100 000 € d'abattement entre parent et enfant, renouvelable après quinze ans (article 784 du CGI). Certains organismes d'intérêt général sont exonérés (article 795 du CGI).
Le BOFiP exige au moins trois ans pour qu'une donation à un organisme d'intérêt général soit à l'abri de l'abus de droit (BOI-PAT-IFI-20-20-30-10, § 280). Pour une personne physique, le BOFiP n'indique pas de durée minimale : la durée se choisit au regard du projet qui justifie la donation.
Le donateur, devenu nu-propriétaire, n'a plus à le déclarer ; l'usufruitier le déclare pour sa valeur en pleine propriété (article 968 du CGI), sous réserve des exceptions du texte. L'effet dépend donc de la situation de l'usufruitier, et l'administration peut examiner le but recherché (BOI-CF-IOR-30-20, § 120).
Les biens des enfants mineurs dont les parents ont l'administration légale sont retenus dans l'assiette de l'IFI du foyer (article 965 du CGI, 1°) : sur cet impôt, l'opération n'a alors aucun effet. Votre notaire appréciera l'intérêt de l'acte et son acceptation pour le mineur.
L'usufruit s'éteint à l'expiration du temps prévu ou par la mort de l'usufruitier, si elle survient avant (article 617 du Code civil), et la réunion de l'usufruit à la nue-propriété ne donne ouverture à aucun impôt ou taxe (article 1133 du CGI).
En principe, non : la donation entre vifs est irrévocable (article 894 du Code civil), sauf les causes prévues par la loi, comme l'inexécution des conditions ou l'ingratitude (article 953 du Code civil). Le BOFiP cite une « donation librement révocable par le donateur » comme clause manifestement abusive (BOI-CF-IOR-30-20, § 120).
La loi ne l'impose pas : la valeur résulte de la déclaration détaillée et estimative des parties (article 761 du CGI). Un rapport motivé sert quand la valeur est élevée, atypique ou susceptible d'être contestée, et quand il faut comparer la valeur fiscale et la valeur économique de l'usufruit.
Oui. Réal Valuation, le cabinet d'expertise immobilière de Réal Group, évalue des biens partout en France ; les visites et les références de marché locales sont organisées au cadrage.
Réal Valuation étudie votre situation et vous adresse un devis gratuit sous 24 h, avec un interlocuteur dédié.
Ou par téléphone au 05 56 81 66 30
Laissez vos coordonnées, un conseiller Réal Group vous recontacte rapidement.