Expert immobilier MRICS
Guillaume Thériez
Fondateur de Réal Valuation, Guillaume est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF).

Réal Valuation · Expertise immobilière
Titres, baux, urbanisme, état du bâti, pollution : l'audit d'un immeuble réunit plusieurs métiers, et aucun ne remplace les autres. Réal Valuation, cabinet réglementé par la RICS, établit la valeur en tenant compte de leurs conclusions, dans un rapport motivé, et vous adresse un devis gratuit sous 24 h, partout en France.
Ou par téléphone au 05 56 81 66 30


Une due diligence immobilière, ou audit immobilier d'acquisition, est la vérification approfondie d'un immeuble avant son achat : titres et servitudes, baux, urbanisme, environnement, état technique et travaux à prévoir. La Charte de l'expertise en évaluation immobilière la décrit comme une mission distincte de l'évaluation, qu'un expert ne peut pas conduire seul ; nous n'avons pas relevé de texte qui la définisse, ni qui l'impose à un acheteur ordinaire.
Investisseur, foncière, direction immobilière ou conseil : décrivez l'immeuble, le calendrier et les volets déjà confiés ; un interlocuteur dédié de Réal Valuation vous répond et vous adresse un devis gratuit.
Un interlocuteur dédié cadre avec vous la nature du bien, l'usage du rapport et le délai, avant toute commande.


Vous préférez en parler de vive voix ? Appelez-nous au 05 56 81 66 30.
Réponse sous 24 h par un interlocuteur dédié.
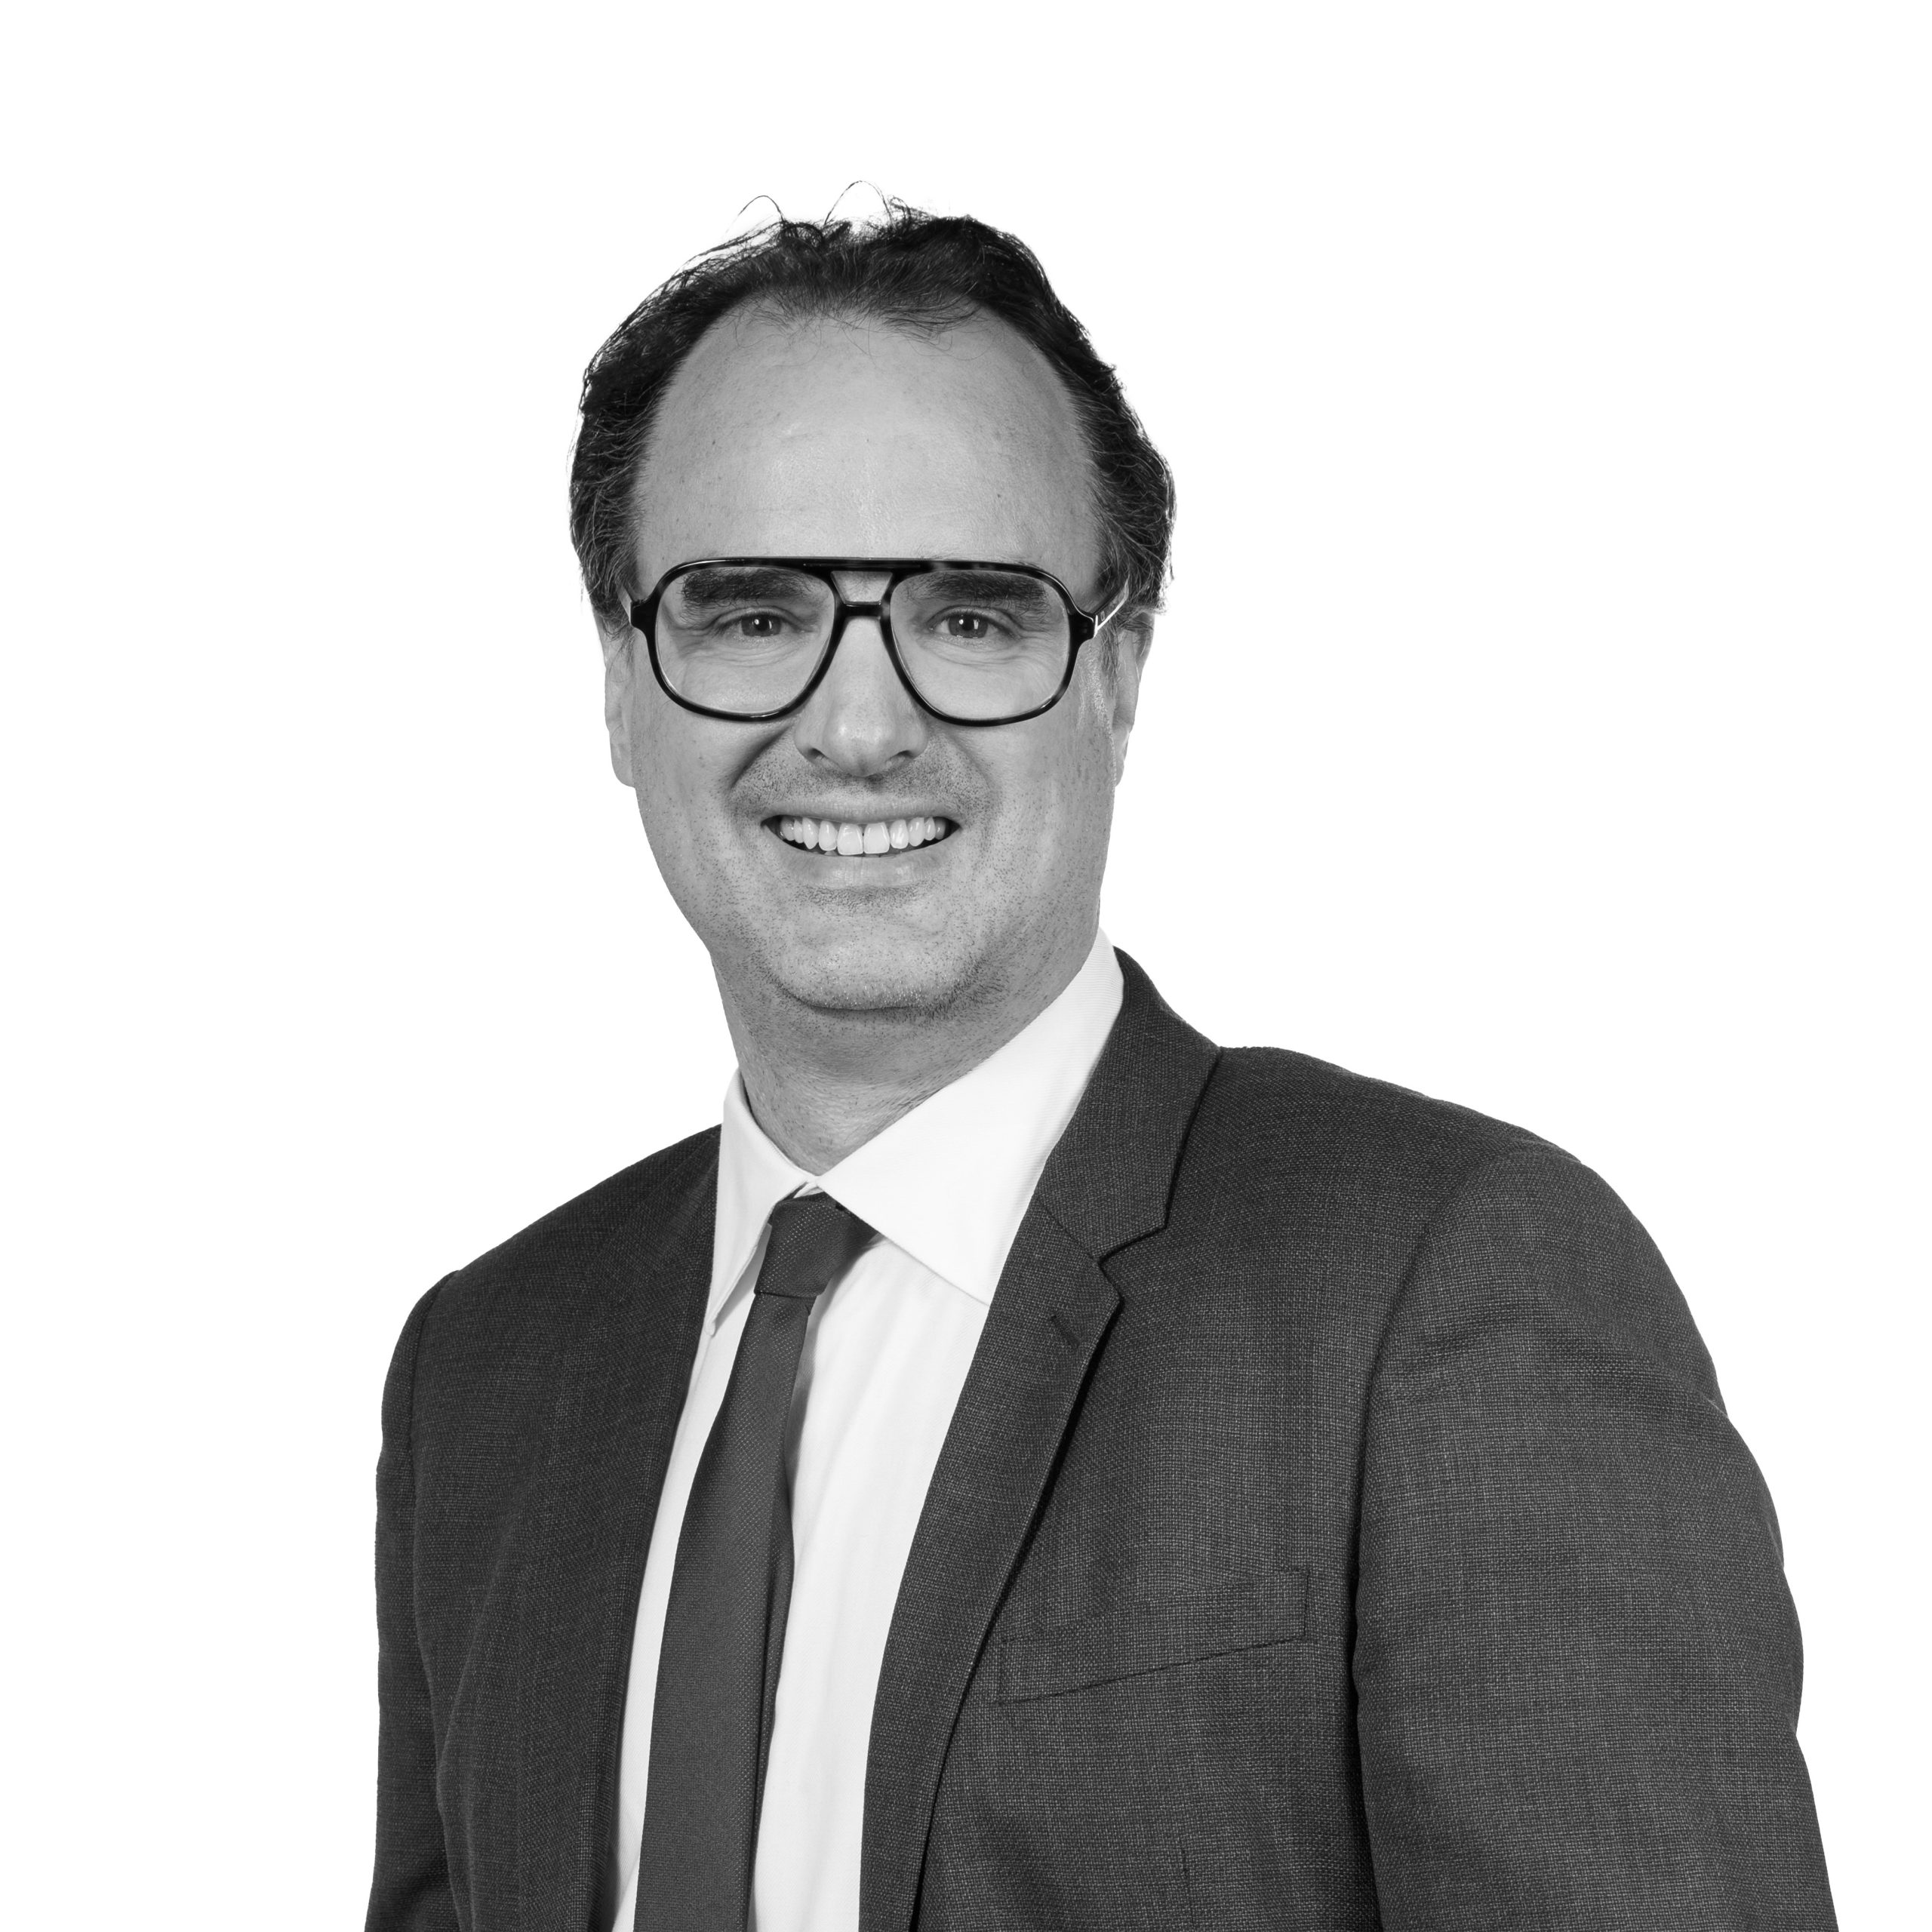
Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.
Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.
La Charte de l'expertise en évaluation immobilière (6e édition, novembre 2025, titre II, § 8.1) décrit l'audit complet comme une vérification approfondie des données d'un immeuble, distincte de l'évaluation. Il peut être partiel : le donneur d'ordre et les intervenants conviennent alors du champ des investigations.
| Volet | Ce qui se vérifie | Qui s'en charge | Repère |
|---|---|---|---|
| Titres et droits réels | Titres de propriété, servitudes, inscriptions, droit de préemption applicable. | Notaire, avocat | Charte, § 8.1 ; L213-2 C. urb. |
| Baux et revenus | Originaux des baux et avenants, état locatif, charges, droit de préférence du locataire. | Un juriste, si l'expert ne s'en charge pas | Charte, § 8.1 ; L145-40-2 C. com. |
| Urbanisme | Situation confirmée par un document qui engage l'administration (certificat d'urbanisme, permis de construire), régularité des travaux réalisés. | Avocat, notaire, architecte | Charte, § 8.1 ; L410-1, L421-9 C. urb. |
| Environnement | Plans de prévention des risques, Natura 2000, pollution, anciennes installations classées. | Bureau d'études spécialisé | Charte, § 8.1 ; L125-5, L514-20 C. env. |
| Technique et travaux | Études techniques, estimation détaillée et chiffrée des travaux à entreprendre, par devis d'un professionnel. | Ingénieur, bureau d'études, maître d'œuvre | Charte, § 8.1 |
| Diagnostics | Dossier de diagnostic technique, dossier technique amiante lorsque le propriétaire y est tenu. | Diagnostiqueur qualifié | L271-4 CCH ; R1334-29-5 CSP |
| Énergie | Obligation de réduire les consommations des bâtiments tertiaires à partir de 1 000 m² ; évaluation du respect de cette obligation. | Bureau d'études, gestionnaire | L174-1, R174-22 CCH |
| Surfaces et plans | Mesurage, si les plans ou les états de surface laissent planer un doute. | Géomètre-expert, architecte | Charte, § 8.1 |
| Valeur | Valeur vénale et valeur locative de marché, en tenant compte des conclusions des autres volets. | Expert en évaluation | Charte, titre III |
La Charte précise qu'un audit complet est une mission lourde, que l'expert ne peut réaliser seul, et qu'il faut compter en règle générale au moins un mois pour un immeuble entier, parfois plusieurs mois.
Il dit ce que vaut l'immeuble, à une date, selon une base de valeur définie. Il tient compte, dans son évaluation, des diagnostics et des devis établis par des professionnels qualifiés (Charte, titre I, § 1.1).
Le contrôle de la structure et de la solidité des constructions, l'évaluation des risques environnementaux et sanitaires et les diagnostics de pollution n'entrent pas dans l'expertise immobilière (Charte, titre II, ch. 10).
Sauf spécification particulière, il n'est pas en mesure d'effectuer lui-même un sondage des sols ou un contrôle de pollution. En cas de doute, il en informe son client, qui peut faire réaliser les études nécessaires (Charte, § 8.1).
Il lit les titres et les baux pour évaluer. Si l'examen des originaux des baux n'est pas fait par l'expert, il doit l'être par un juriste (Charte, § 8.1) ; la revue juridique reste l'affaire d'un notaire ou d'un avocat.
Certains experts réalisent aussi des diagnostics techniques ou environnementaux : la Charte exige qu'ils soient clairement dissociés de l'évaluation, avec une formation et une assurance spécifiques (§ 8.1).
La salle de données réunit ce que le vendeur doit remettre, ce qu'il peut remettre, et ce que l'acheteur doit aller chercher.
| Pièce | Ce qu'elle établit, et sa limite | Texte |
|---|---|---|
| Dossier de diagnostic technique | Fourni par le vendeur et annexé à la promesse ou à l'acte : douze rubriques possibles, dont amiante, termites, risques et performance énergétique. Trois ne valent que pour l'habitation ; d'autres dépendent de la zone ou de l'existence d'un arrêté. | L271-4 CCH |
| Dossier technique amiante | Constitué et conservé par les propriétaires visés par le Code de la santé publique ; il est tenu à la disposition des occupants. | R1334-29-5 CSP |
| État des risques | Établi pour les biens situés dans les zones réglementées. À défaut, l'acquéreur peut poursuivre la résolution du contrat ou demander une diminution du prix. | L125-5 C. env. |
| Information sur les sols | Écrit du vendeur si le terrain est en secteur d'information sur les sols, ou si une installation soumise à autorisation ou à enregistrement y a été exploitée. À défaut, l'acheteur dispose de deux ans à compter de la découverte d'une pollution qui rend le terrain impropre à sa destination contractuelle. | L125-7, L514-20 C. env. |
| Certificat d'urbanisme | Indique les dispositions d'urbanisme et les limitations administratives au droit de propriété ; une demande déposée dans les dix-huit mois bénéficie des règles qu'il mentionne, sauf sécurité ou salubrité publique. | L410-1 C. urb. |
| Permis et autorisations | Dix ans après l'achèvement, un refus de permis ou une opposition à déclaration préalable ne peut plus être fondé sur l'irrégularité de la construction initiale, sauf exceptions, dont la construction réalisée sans permis alors qu'il était requis. | L421-9 C. urb. |
| Baux et charges | Inventaire précis et limitatif des charges, impôts, taxes et redevances ; pour les baux conclus ou renouvelés depuis le 5 novembre 2014, les grosses réparations ne sont pas imputables au locataire. | L145-40-2, R145-35 C. com. |
| Annexe environnementale | Pour les baux de locaux de plus de 2 000 m² à usage de bureaux ou de commerces conclus ou renouvelés. | L125-9 C. env. |
| Évaluation « tertiaire » | En cas de vente, l'évaluation du respect de l'obligation de réduction des consommations est annexée, à titre d'information, à la promesse et, à défaut, à l'acte. | L174-1, II, CCH |
| Documents de copropriété | Pour un lot d'un immeuble à usage total ou partiel d'habitation : organisation de l'immeuble et situation financière, avec des exceptions pour un acquéreur déjà copropriétaire et pour un lot annexe. | L721-2 CCH |
| Purge du droit de préférence | Pour un local à usage commercial ou artisanal, notification au locataire valant offre de vente, qui doit indiquer le prix et les conditions à peine de nullité. Exceptions, dont la cession globale d'un immeuble comprenant des locaux commerciaux. | L145-46-1 C. com. |
Le droit protège l'acheteur contre ce qui lui est caché, pas contre un mauvais prix. Celui qui connaît une information déterminante doit la donner à l'autre partie, si elle l'ignore légitimement ou lui fait confiance ; « néanmoins, ce devoir d'information ne porte pas sur l'estimation de la valeur de la prestation » (article 1112-1 du Code civil) ; ne pas révéler son estimation de cette valeur ne constitue pas un dol (article 1137). L'acheteur reste seul juge de ce qu'il paie.
Le vendeur doit garantir les défauts cachés qui rendent le bien impropre à son usage ou en diminuent tellement l'usage que l'acheteur ne l'aurait pas acquis, ou en aurait donné un moindre prix (article 1641). Il n'est pas tenu des vices apparents dont l'acheteur a pu se convaincre lui-même (article 1642) et, s'il ne les connaissait pas, il peut avoir stipulé qu'il ne sera obligé à aucune garantie (article 1643). Le vendeur ne peut toutefois pas s'exonérer de la garantie correspondante si certains diagnostics manquent à la signature (article L271-4, II, du Code de la construction et de l'habitation).
Pour l'acheteur, chaque constat de l'audit se traduit de trois façons : un coût (des travaux, par devis), un revenu (un loyer ou une charge à corriger), ou un risque (un taux plus élevé, un délai plus long pour relouer). Le rapport d'expertise écrit chacun de ces passages, pour qu'il puisse être vérifié.
Exemple purement arithmétique (hypothèses choisies pour le calcul, sans valeur de marché)
Un immeuble loué est présenté avec un revenu net de 100 000 € par an. À un taux de 8 %, retenu pour l'exemple, cela donne 1 250 000 € (100 000 ÷ 0,08). L'audit établit que 8 000 € de charges présentées comme refacturées ne peuvent pas l'être, et chiffre 150 000 € de travaux par devis. Le revenu corrigé est de 92 000 €, soit 1 150 000 € au même taux ; déduction faite des travaux, la valeur tombe à 1 000 000 €. L'écart de 250 000 € se décompose en 100 000 € de valeur perdue avec le revenu (8 000 ÷ 0,08) et 150 000 € de travaux. Ces chiffres ne sont ni un barème, ni un ordre de grandeur de marché.
La recherche « audit immobilier » renvoie à des prestations sans rapport entre elles. Voici ce que recouvre chacune, pour commander la bonne.
| Ce que vous cherchez | Ce que c'est | Ce que ce n'est pas |
|---|---|---|
| Due diligence immobilière | Une vérification à plusieurs métiers, commandée pour un achat, dont le périmètre se convient. | Une obligation légale, ou la prestation d'un seul professionnel. |
| Audit énergétique réglementaire | Un audit exigé à la vente de certains logements hors copropriété : aujourd'hui classés E, F ou G, et D à compter du 1er janvier 2034 (article L126-28-1 CCH ; calendrier officiel de l'audit énergétique). | Un audit d'acquisition : il ne porte que sur la performance énergétique. |
| Diagnostics de vente | Les rubriques du dossier de diagnostic technique, à la charge du vendeur (article L271-4 CCH). | Un examen de l'état général de l'immeuble et de ses travaux futurs. |
| Expertise en évaluation | Un rapport motivé qui établit une valeur, à une date, selon une base définie. | Une vérification des titres, des baux ou du bâti. |
| Avis de valeur | Une estimation allégée, fondée sur des diligences limitées, accompagnée d'une mention écrite qui dit qu'elle n'est pas une expertise (Charte, titre II). | Une expertise : selon cette mention, des investigations complètes auraient pu conduire à des conclusions sensiblement différentes. |
Une valeur motivée sert à décider, à négocier ou à financer.
La valeur dépend du loyer réel, des charges et des travaux : ce sont les points que l'audit vérifie. Voir l'expertise d'un immeuble de rapport.
Bail, plateaux, obligation de réduire les consommations à partir de 1 000 m² : chaque point pèse sur le revenu. Voir l'expertise de bureaux.
Le loyer rapporté au marché et la durée du bail décident du taux. Voir l'expertise de murs commerciaux.
Droits à construire, sols, accès : la valeur se recoupe souvent par le compte à rebours. Voir l'expertise foncière.
Le prêteur demande souvent une valeur indépendante, datée, avec ses réserves. Voir l'expertise pour une garantie hypothécaire.
Un constat de l'audit se discute mieux une fois chiffré. La valeur motivée sert de base à la nouvelle offre, ou au retrait.
L'expert en évaluation ne remplace pas les autres intervenants de l'audit : il tient compte de leurs conclusions pour dire ce qu'elles changent à la valeur.
Quels volets sont confiés à quels professionnels, quels documents seront disponibles, à quelle date : ce qui n'est pas vérifié est écrit, pour ne pas être supposé.
Titres, baux, urbanisme, diagnostics, devis : la Charte présume exacts les documents remis par le donneur d'ordre, et demande de signaler ce qui se révèle manifestement faux ou inexact.
Visite, analyse de l'immeuble et du marché, références de ventes et de locations datées, loyers rapprochés du marché.
Chaque constat des autres volets devient un coût, une correction de revenu ou une hypothèse, chiffrés dans le rapport, avec leurs réserves.
Un rapport d'expertise opposable, motivé et argumenté, que vous pouvez produire face à l'administration fiscale, à une banque ou devant le juge. Il est établi selon la Charte de l'expertise en évaluation immobilière (6e édition) et les normes de la RICS.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, intervient dans toute la France. Nos honoraires sont arrêtés au devis et ne dépendent pas de la valeur conclue.
Textes consultés le 9 novembre 2026, dans leur version en vigueur à cette date. La Charte est protégée par les droits de propriété intellectuelle de nature patrimoniale au profit du Comité d'application de la Charte de l'expertise en évaluation immobilière.
Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.
La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.
Référence internationale
Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.
Standards français
Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.
Indépendance & déontologieC'est, dans le vocabulaire de l'investissement, la vérification approfondie d'un immeuble avant son achat : titres, baux, urbanisme, environnement, technique, travaux et valeur. La Charte de l'expertise en évaluation immobilière le décrit au titre II, § 8.1, comme une mission distincte de l'évaluation, qui peut être partielle.
Nous n'avons relevé aucun texte qui l'impose à un acheteur ordinaire. Les gestionnaires de fonds d'investissement alternatifs sont, eux, tenus à « un niveau élevé de diligence lors de la sélection et du suivi continu des investissements » (article 18 du règlement délégué (UE) n° 231/2013). La loi impose par ailleurs au vendeur de remettre certains documents, comme le dossier de diagnostic technique (article L271-4 du Code de la construction et de l'habitation). Hors de ces cas, l'audit se décide au regard du risque : l'acheteur reste seul juge du prix.
La Charte de l'expertise indique que, sur un immeuble entier, cette mission ne peut en règle générale être réalisée en moins d'un mois, et qu'elle peut s'étaler sur plusieurs mois, notamment parce que la production de documents administratifs peut être longue. Un audit partiel peut aller plus vite.
Non, selon la Charte de l'expertise : l'audit complet ne peut être réalisé par l'expert seul, mais avec d'autres techniciens et professionnels (titre II, § 8.1). L'expert en évaluation apporte la valeur ; les volets juridiques, techniques et environnementaux relèvent de spécialistes qualifiés et assurés pour cela.
Non. L'audit énergétique réglementaire porte sur la seule performance énergétique, pour certains logements mis en vente hors copropriété, aujourd'hui classés E, F ou G, et D à compter de 2034 (article L126-28-1 du Code de la construction et de l'habitation). La due diligence couvre l'immeuble dans son ensemble, avant un achat.
Non. Le vendeur reste tenu de fournir le dossier de diagnostic technique, et ne peut pas s'exonérer de la garantie des vices cachés correspondante si certains documents manquent à la signature (article L271-4). L'audit va au-delà, mais il ne décharge pas le vendeur de ses obligations.
La durée restant à courir, le loyer rapporté au marché, les charges refacturées et leur inventaire (article L145-40-2 du Code de commerce), les grosses réparations, qui ne sont pas imputables au locataire pour les baux conclus ou renouvelés depuis le 5 novembre 2014 (article R145-35), et, pour un local commercial ou artisanal, le droit de préférence du locataire (article L145-46-1).
Si le vendeur devait informer l'acheteur et ne l'a pas fait, et si la pollution rend le terrain impropre à la destination précisée au contrat, l'acheteur dispose de deux ans à compter de la découverte pour demander la résolution, une partie du prix, ou, sous conditions, la réhabilitation aux frais du vendeur (article L514-20 et article L125-7 du Code de l'environnement).
Elle se fait sur devis, après un échange sur l'immeuble, le périmètre et le calendrier. Nos honoraires sont arrêtés au devis et ne dépendent pas de la valeur conclue. Le devis est gratuit et vous parvient sous 24 h.
Oui. Réal Valuation, le cabinet d'expertise immobilière de Réal Group, évalue des immeubles partout en France ; les visites et les références de marché locales sont organisées au cadrage.
Réal Valuation étudie votre situation et vous adresse un devis gratuit sous 24 h, avec un interlocuteur dédié.
Ou par téléphone au 05 56 81 66 30
Laissez vos coordonnées, un conseiller Réal Group vous recontacte rapidement.