Expert immobilier MRICS
Guillaume Thériez
Fondateur de Réal Valuation, Guillaume est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF).

Réal Valuation · Expertise immobilière
PATRIM permet à un particulier de consulter des ventes comparables au bien qu'il veut évaluer, mais il s'arrête à la liste : le choix des ventes, leur ajustement et la valeur restent à votre charge. Quand cette valeur doit être justifiée, Réal Valuation, cabinet réglementé par la RICS, vous adresse un devis gratuit sous 24 h, partout en France.
Ou par téléphone au 05 56 81 66 30


PATRIM est le service en ligne de l'administration fiscale, accessible depuis l'espace particulier d'impots.gouv.fr, qui communique des ventes de biens comparables pour aider à estimer un bien immobilier. Gratuit et réservé aux personnes physiques, il est ouvert notamment pour une succession, une donation, l'impôt sur la fortune immobilière (IFI), un contrôle, une expropriation, une vente ou un achat. Il ne calcule pas de valeur.
Particulier, héritier ou conseil : décrivez le bien, l'usage de la valeur et votre échéance ; un interlocuteur dédié de Réal Valuation vous répond et vous adresse un devis gratuit.
Un interlocuteur dédié cadre avec vous la nature du bien, l'usage du rapport et le délai, avant toute commande.


Vous préférez en parler de vive voix ? Appelez-nous au 05 56 81 66 30.
Réponse sous 24 h par un interlocuteur dédié.
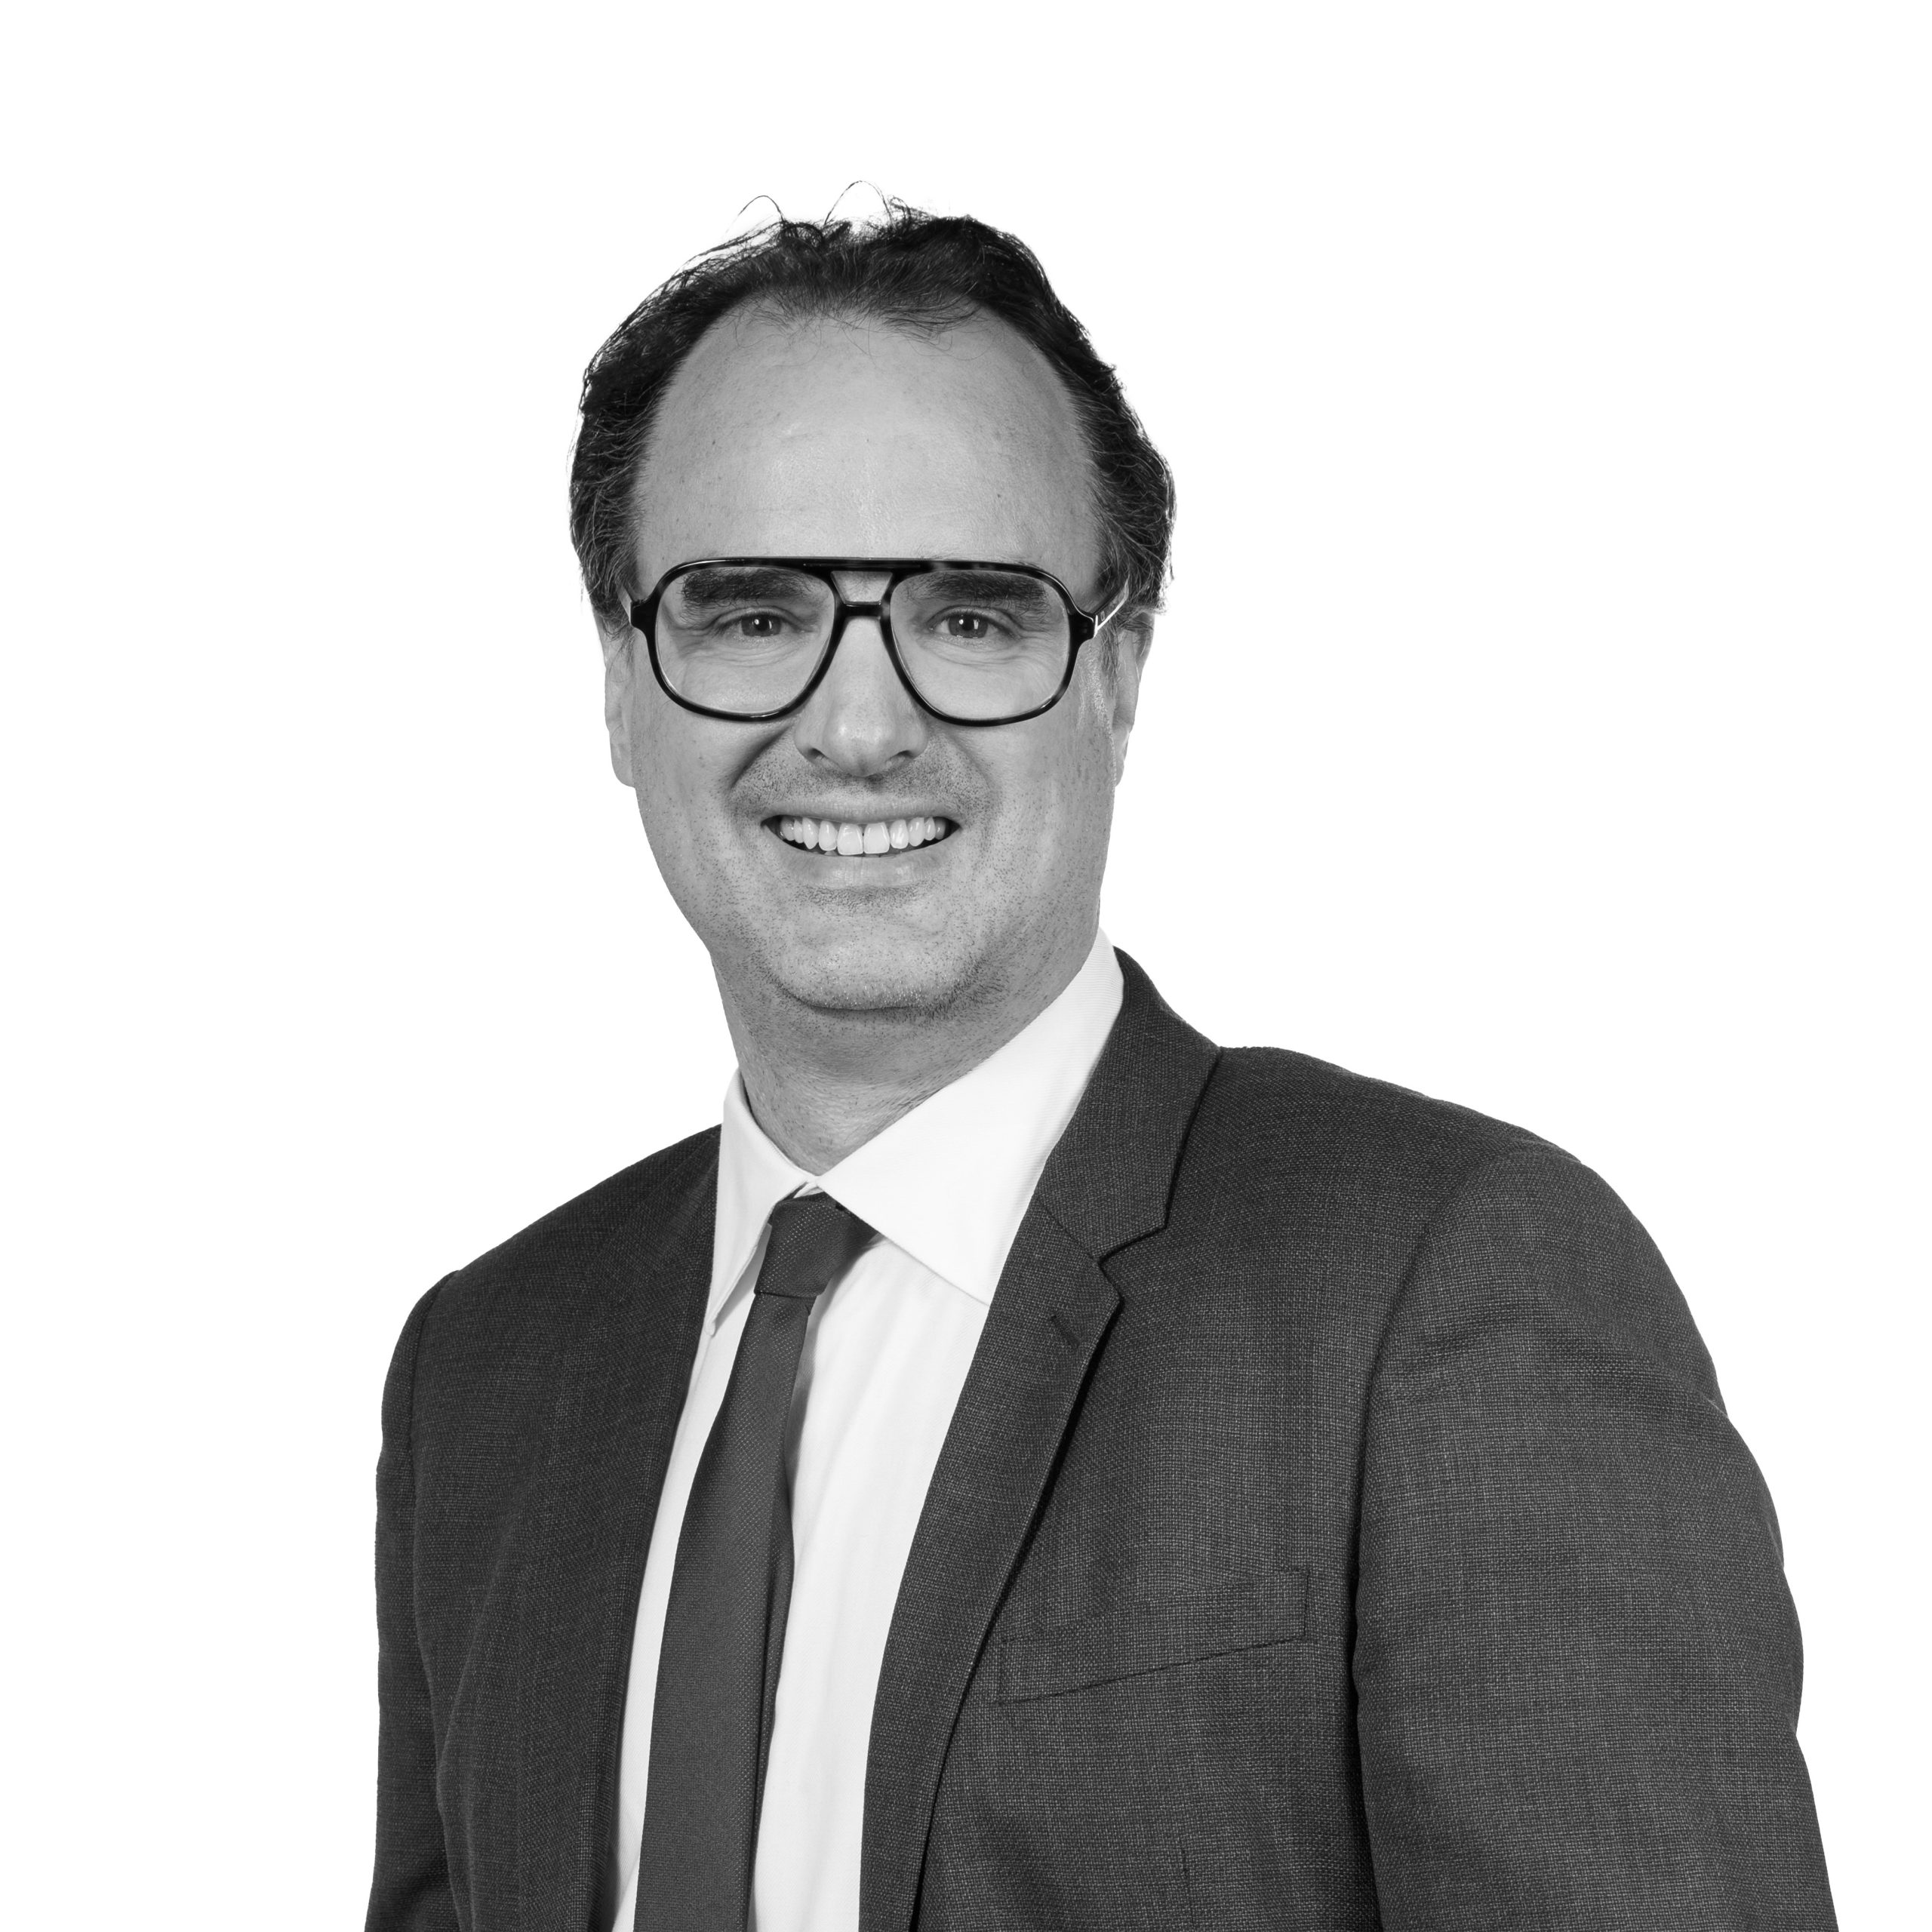
Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.
Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.
service-public.fr présente le service sous le titre « Patrim : rechercher des transactions immobilières pour aider à estimer la valeur d'un bien immobilier » (fiche R34630). Il repose sur l'article L107 B du Livre des procédures fiscales, précisé par les articles R*107 B-1 et R*107 B-2, créés par le décret n° 2013-718 du 2 août 2013 et modifiés depuis : les ventes restituées proviennent de la base nationale des données patrimoniales de la direction générale des finances publiques.
PATRIM sert à trouver des ventes de référence. Le choix de celles que vous retenez, leur ajustement et la valeur qui en résulte restent votre affaire : l'usage de l'application et de ses résultats se fait sous votre seule responsabilité (article R*107 B-2), et un prix fixé à partir de ces informations ne prive pas l'administration de son droit de le rectifier (article L107 B).
Un service réservé aux personnes physiques, pour les cas que la loi énumère.
| Motif prévu par la loi | Ce qu'il recouvre |
|---|---|
| Expropriation | La personne qui fait l'objet d'une procédure d'expropriation. |
| Contrôle fiscal | Une procédure de contrôle portant sur la valeur d'un bien immobilier. |
| Vente ou achat | Le vendeur ou l'acquéreur potentiel qui doit évaluer la valeur vénale du bien. |
| IFI, succession, donation | La détermination de l'assiette de l'impôt sur la fortune immobilière ou des droits de mutation à titre gratuit. |
| Aides au logement | Le calcul du montant des aides personnelles au logement. |
| Aide juridictionnelle | L'évaluation de l'éligibilité à l'aide juridictionnelle et à l'aide à l'intervention de l'avocat. |
Une connexion personnelle. L'accès passe par l'espace particulier d'impots.gouv.fr, avec vos identifiants (service-public.fr, fiches F16832 et R34630). La consultation suppose de justifier de sa qualité, d'accepter les conditions générales du service et l'enregistrement de sa consultation ; les informations obtenues sont réservées à l'usage personnel du demandeur (article L107 B).
Gratuit, mais limité. La communication est gratuite (article R*107 B-1). L'utilisation est limitée à cinquante consultations par utilisateur et par période de trois mois, sauf dérogation expresse et justifiée ; au-delà, l'accès est interdit pendant six mois (article R*107 B-2).
Des recherches tracées. Les informations de recherche et de consultation sont conservées un an, à la seule fin de vérifier le respect des conditions d'utilisation, et chaque connexion est enregistrée : date et heure, identifiant, adresse IP, motif (article R*107 B-1, II et V).
La recherche. Le demandeur indique le type et la superficie du bien à évaluer, le périmètre géographique et la période de recherche. Il peut affiner par le prix total ou le prix au mètre carré, l'année et les matériaux de construction, le nombre de niveaux et de pièces principales, l'étage, la présence d'un ascenseur, la situation locative, les dépendances et la surface du terrain (article R*107 B-1, IV). Les biens comparables s'entendent des biens de type et de superficie similaires à ceux qu'il a précisés (article L107 B).
Le résultat. Un tableau, délivré immédiatement, avec un outil de géolocalisation en vue aérienne ; pour chaque vente : type et superficie, adresse et commune, références cadastrales et, le cas échéant, lot de copropriété ou volume, date et références de publication de la mutation, prix total, prix au mètre carré et par dépendance, année et matériaux de construction, nombre de niveaux et de pièces, étage et ascenseur (article R*107 B-2, I et II).
Les opérations. Ventes, adjudications, expropriations ou échanges de biens comparables, réalisés depuis neuf ans au plus, année en cours comprise (article R*107 B-2). Les mutations proviennent de la base nationale des données patrimoniales de la direction générale des finances publiques ; le plan cadastral et les données de l'Institut national de l'information géographique et forestière (IGN) servent à les géolocaliser (article R*107 B-1, I).
Les départements non couverts. PATRIM ne couvre pas les ventes de biens situés dans le Haut-Rhin, le Bas-Rhin, la Moselle et à Mayotte (service-public.fr).
Les deux viennent de l'administration fiscale ; ils n'ont ni le même public, ni la même profondeur.
| Critère | PATRIM | DVF (demandes de valeurs foncières) |
|---|---|---|
| Accès | Espace particulier d'impots.gouv.fr, après authentification ; personnes physiques, pour les motifs prévus par la loi | Librement accessible au public, sous forme électronique |
| Période | Opérations de neuf ans au plus, année en cours comprise | Mutations des cinq dernières années |
| Contenu | Ventes comparables au bien décrit, avec adresse, surface, pièces, étage, ascenseur, année et matériaux de construction, prix et prix au mètre carré | Valeurs foncières déclarées lors des mutations, issues des actes notariés et des informations cadastrales |
| Usage | Réservé à l'usage personnel du demandeur ; cinquante consultations par période de trois mois | Consultation ouverte à tous |
| Territoire | Ni l'un ni l'autre ne couvre les ventes de biens situés dans le Haut-Rhin, le Bas-Rhin, la Moselle et à Mayotte | |
| Textes | L107 B, R*107 B-1, R*107 B-2 | L112 A |
DVF répond à une obligation de transparence : l'administration fiscale rend librement accessibles au public, sous forme électronique, les valeurs foncières déclarées à l'occasion des mutations des cinq dernières années (article L112 A du Livre des procédures fiscales). PATRIM, plus ancien, est un service à la demande, encadré par motifs, mais plus profond dans le temps et plus détaillé sur chaque bien.
PATRIM liste des ventes ; il ne calcule pas de valeur. Entre la liste et la valeur, il y a un raisonnement.
PATRIM restitue des prix déclarés et des caractéristiques descriptives. L'état d'entretien, les travaux à prévoir, la vue, l'exposition, les nuisances ou la performance énergétique ne figurent pas parmi les informations communiquées (article R*107 B-2) : ce sont pourtant ces écarts qui séparent deux biens de même surface dans la même rue.
La valeur vénale d'un immeuble correspond au prix qui pourrait en être obtenu par le jeu de l'offre et de la demande sur un marché réel, compte tenu de sa situation de fait et de droit lors du fait générateur de l'impôt (Cour de cassation, chambre commerciale, 27 mars 2019, n° 18-10.933). Une vente intervenue des mois plus tôt, dans un marché qui a bougé, doit être replacée à cette date.
La situation locative est un critère de recherche, mais un bien loué, démembré, détenu en indivision ou sans équivalent dans le secteur appelle des corrections que la liste des ventes ne fait pas. Voir notre page sur la décote d'un bien occupé.
Le fait qu'un prix ou une évaluation ait été déterminé à partir des informations de PATRIM ne fait pas obstacle au droit de l'administration de le rectifier, suivant la procédure contradictoire (article L107 B ; article L55 du Livre des procédures fiscales).
Une rectification motivée. L'administration adresse au contribuable une proposition de rectification motivée de manière à lui permettre de formuler ses observations ou de faire connaître son acceptation (article L57 du Livre des procédures fiscales). Le débat porte alors sur les termes de comparaison retenus et sur leur ajustement : PATRIM permet au contribuable de les replacer parmi les autres ventes du secteur.
Ce que vous saisissez ne sert pas au contrôle. Dans le cadre d'une procédure de contrôle fiscal, ou en vue de celle-ci, l'administration ne peut ni consulter ni utiliser l'objet de la demande et les critères de recherche saisis par le contribuable (article R*107 B-1, VI).
La procédure elle-même, des observations du contribuable à la commission de conciliation, est détaillée sur nos pages consacrées à l'expertise face à un contrôle fiscal et à l'expertise en cas de litige fiscal.
Les mêmes ventes peuvent conduire à des valeurs différentes. L'expertise rend le raisonnement visible et discutable.
Ne retenir que des biens réellement comparables : localisation, surface, état, date, régime juridique, libre ou occupé. Les ventes écartées le sont pour une raison écrite.
Chaque écart entre une vente et le bien évalué (étage, extérieur, état, travaux, occupation) donne lieu à une correction chiffrée et expliquée, et non à une moyenne de prix au mètre carré.
Pour un immeuble loué, un local commercial ou un bien atypique, la comparaison se complète d'une approche par le revenu ou par les coûts. Voir les méthodes d'évaluation immobilière.
Avant la déclaration, une valeur motivée à la bonne date permet de mesurer l'écart avant un éventuel contrôle. Voir l'expertise en succession, pour une donation ou pour l'IFI.
Analyser les termes de comparaison de l'administration, un par un, et opposer à chacun des ventes et des corrections documentées. Voir la sous-évaluation d'un bien en succession.
Face à une offre d'expropriant, fondée sur l'avis du Domaine, avant une vente ou un achat, la valeur vénale établie par un expert sert de base à la négociation. Voir l'expertise en expropriation.
Une valeur déclarée doit pouvoir être expliquée le jour où l'administration la discute. Nous partons des ventes comparables du secteur et, s'il y en a, des termes de comparaison que vous oppose l'administration, et nous écrivons ce que nous en retenons, ce que nous en écartons, et pourquoi.
Nous fixons la date de la valeur (décès, donation, fait générateur de l'impôt, vente) et l'usage du rapport : déclaration, réponse à l'administration, négociation.
Visite, mesurage, état d'entretien et travaux, situation locative, servitudes, règles d'urbanisme : ce que les bases de ventes ne disent pas.
Nous recherchons les ventes comparables dans les données publiques DVF et dans nos propres références de marché, et nous examinons une à une celles que l'administration vous oppose, s'il y en a ; chaque correction est chiffrée. Les informations de PATRIM restent réservées à votre usage personnel (article L107 B) : le rapport repose sur ses propres sources.
Un rapport d'expertise opposable, motivé et argumenté, que vous pouvez produire face à l'administration fiscale, à une banque ou devant le juge. Établi selon la Charte de l'expertise en évaluation immobilière (6e édition) et les normes de la RICS, il expose la valeur retenue, les ventes utilisées, les corrections et leurs raisons, et se joint à une déclaration ou à une réponse à l'administration.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, dirigé par Guillaume Thériez, expert MRICS, membre du réseau national d'experts Groupe ABC, intervient dans toute la France. Nos honoraires sont arrêtés au devis et ne dépendent pas de la valeur retenue.
Textes lus dans leur version en vigueur le 22 octobre 2026 ; articles L107 B, R*107 B-1 et R*107 B-2 et fiches F16832, R34630 et R53491 relus le 3 novembre 2026.
Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.
La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.
Référence internationale
Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.
Standards français
Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.
Indépendance & déontologieC'est le service en ligne de l'administration fiscale qui permet de rechercher des transactions immobilières, accessible depuis l'espace particulier d'impots.gouv.fr. Il communique gratuitement des ventes de biens comparables à celui que vous voulez évaluer, tirées de la base nationale des données patrimoniales (articles L107 B et R*107 B-1 du Livre des procédures fiscales).
Les personnes physiques qui en ont besoin pour une expropriation, un contrôle portant sur la valeur d'un bien, une vente ou un achat envisagé, l'IFI, une succession ou une donation, le calcul des aides personnelles au logement ou l'aide juridictionnelle (article L107 B du Livre des procédures fiscales). Les informations sont réservées à l'usage personnel du demandeur.
Depuis votre espace particulier sur impots.gouv.fr, avec vos identifiants. Lors de la connexion, vous précisez l'objet de votre demande parmi les cas prévus par la loi, puis le type et la superficie du bien, le périmètre géographique et la période de recherche (article R*107 B-1 du Livre des procédures fiscales).
Oui, la communication des informations est gratuite (article R*107 B-1). L'utilisation est limitée à cinquante consultations par utilisateur et par période de trois mois, sauf dérogation expresse et justifiée ; au-delà, l'accès est interdit pendant six mois (article R*107 B-2).
DVF, librement accessible au public, présente les valeurs foncières déclarées lors des mutations des cinq dernières années (article L112 A du Livre des procédures fiscales). PATRIM est réservé à certains motifs et suppose une authentification, mais remonte jusqu'à neuf ans, année en cours comprise, avec des caractéristiques plus détaillées sur chaque bien (article R*107 B-2).
Non. Le fait qu'un prix ou une évaluation ait été déterminé à partir de ces informations ne fait pas obstacle au droit de l'administration de le rectifier, suivant la procédure contradictoire de l'article L55 du Livre des procédures fiscales (article L107 B).
Dans le cadre d'une procédure de contrôle fiscal, ou en vue de celle-ci, l'administration ne peut ni consulter ni utiliser l'objet de votre demande et vos critères de recherche (article R*107 B-1, VI). Les recherches sont toutefois conservées un an pour vérifier le respect des conditions d'utilisation, et chaque connexion est enregistrée.
Non : il ne couvre pas les ventes de biens situés dans le Haut-Rhin, le Bas-Rhin, la Moselle et à Mayotte, selon service-public.fr. Les données publiques DVF ont la même limite.
Réal Valuation étudie votre situation et vous adresse un devis gratuit sous 24 h, avec un interlocuteur dédié.
Ou par téléphone au 05 56 81 66 30
Laissez vos coordonnées, un conseiller Réal Group vous recontacte rapidement.