Expert immobilier MRICS
Guillaume Thériez
Fondateur de Réal Valuation, Guillaume est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF).

Réal Valuation · Expertise immobilière
Depuis le 1er janvier 2025, pour calculer ses fonds propres, une banque qui prend un bien en garantie retient une valeur estimée selon des critères prudents, plafonnée à la valeur de marché lorsque celle-ci peut être déterminée. Le règlement pose ces critères ; à notre lecture, il ne dit pas comment chiffrer l'ajustement. Réal Valuation, cabinet réglementé par la RICS, vous adresse un devis gratuit sous 24 h, partout en France.
Ou par téléphone au 05 56 81 66 30


La valeur prudente, ou « property value », est la valeur qu'une banque retient pour un bien donné en garantie : un expert indépendant l'estime selon des critères prudents, sans anticiper de hausse, en corrigeant un prix de marché qui dépasserait la valeur durable, et dans la limite de la valeur de marché (article 229 du règlement n° 575/2013, applicable depuis le 1er janvier 2025). À notre lecture, le règlement ne fixe ni pourcentage ni méthode d'ajustement : il dit ce que la valeur doit respecter, pas comment la calculer.
Direction des risques, banque, conseil ou emprunteur : indiquez le bien, le financement, les bases de valeur attendues et votre échéance ; un interlocuteur dédié de Réal Valuation vous répond et vous adresse un devis gratuit.
Un interlocuteur dédié cadre avec vous la nature du bien, l'usage du rapport et le délai, avant toute commande.


Vous préférez en parler de vive voix ? Appelez-nous au 05 56 81 66 30.
Réponse sous 24 h par un interlocuteur dédié.
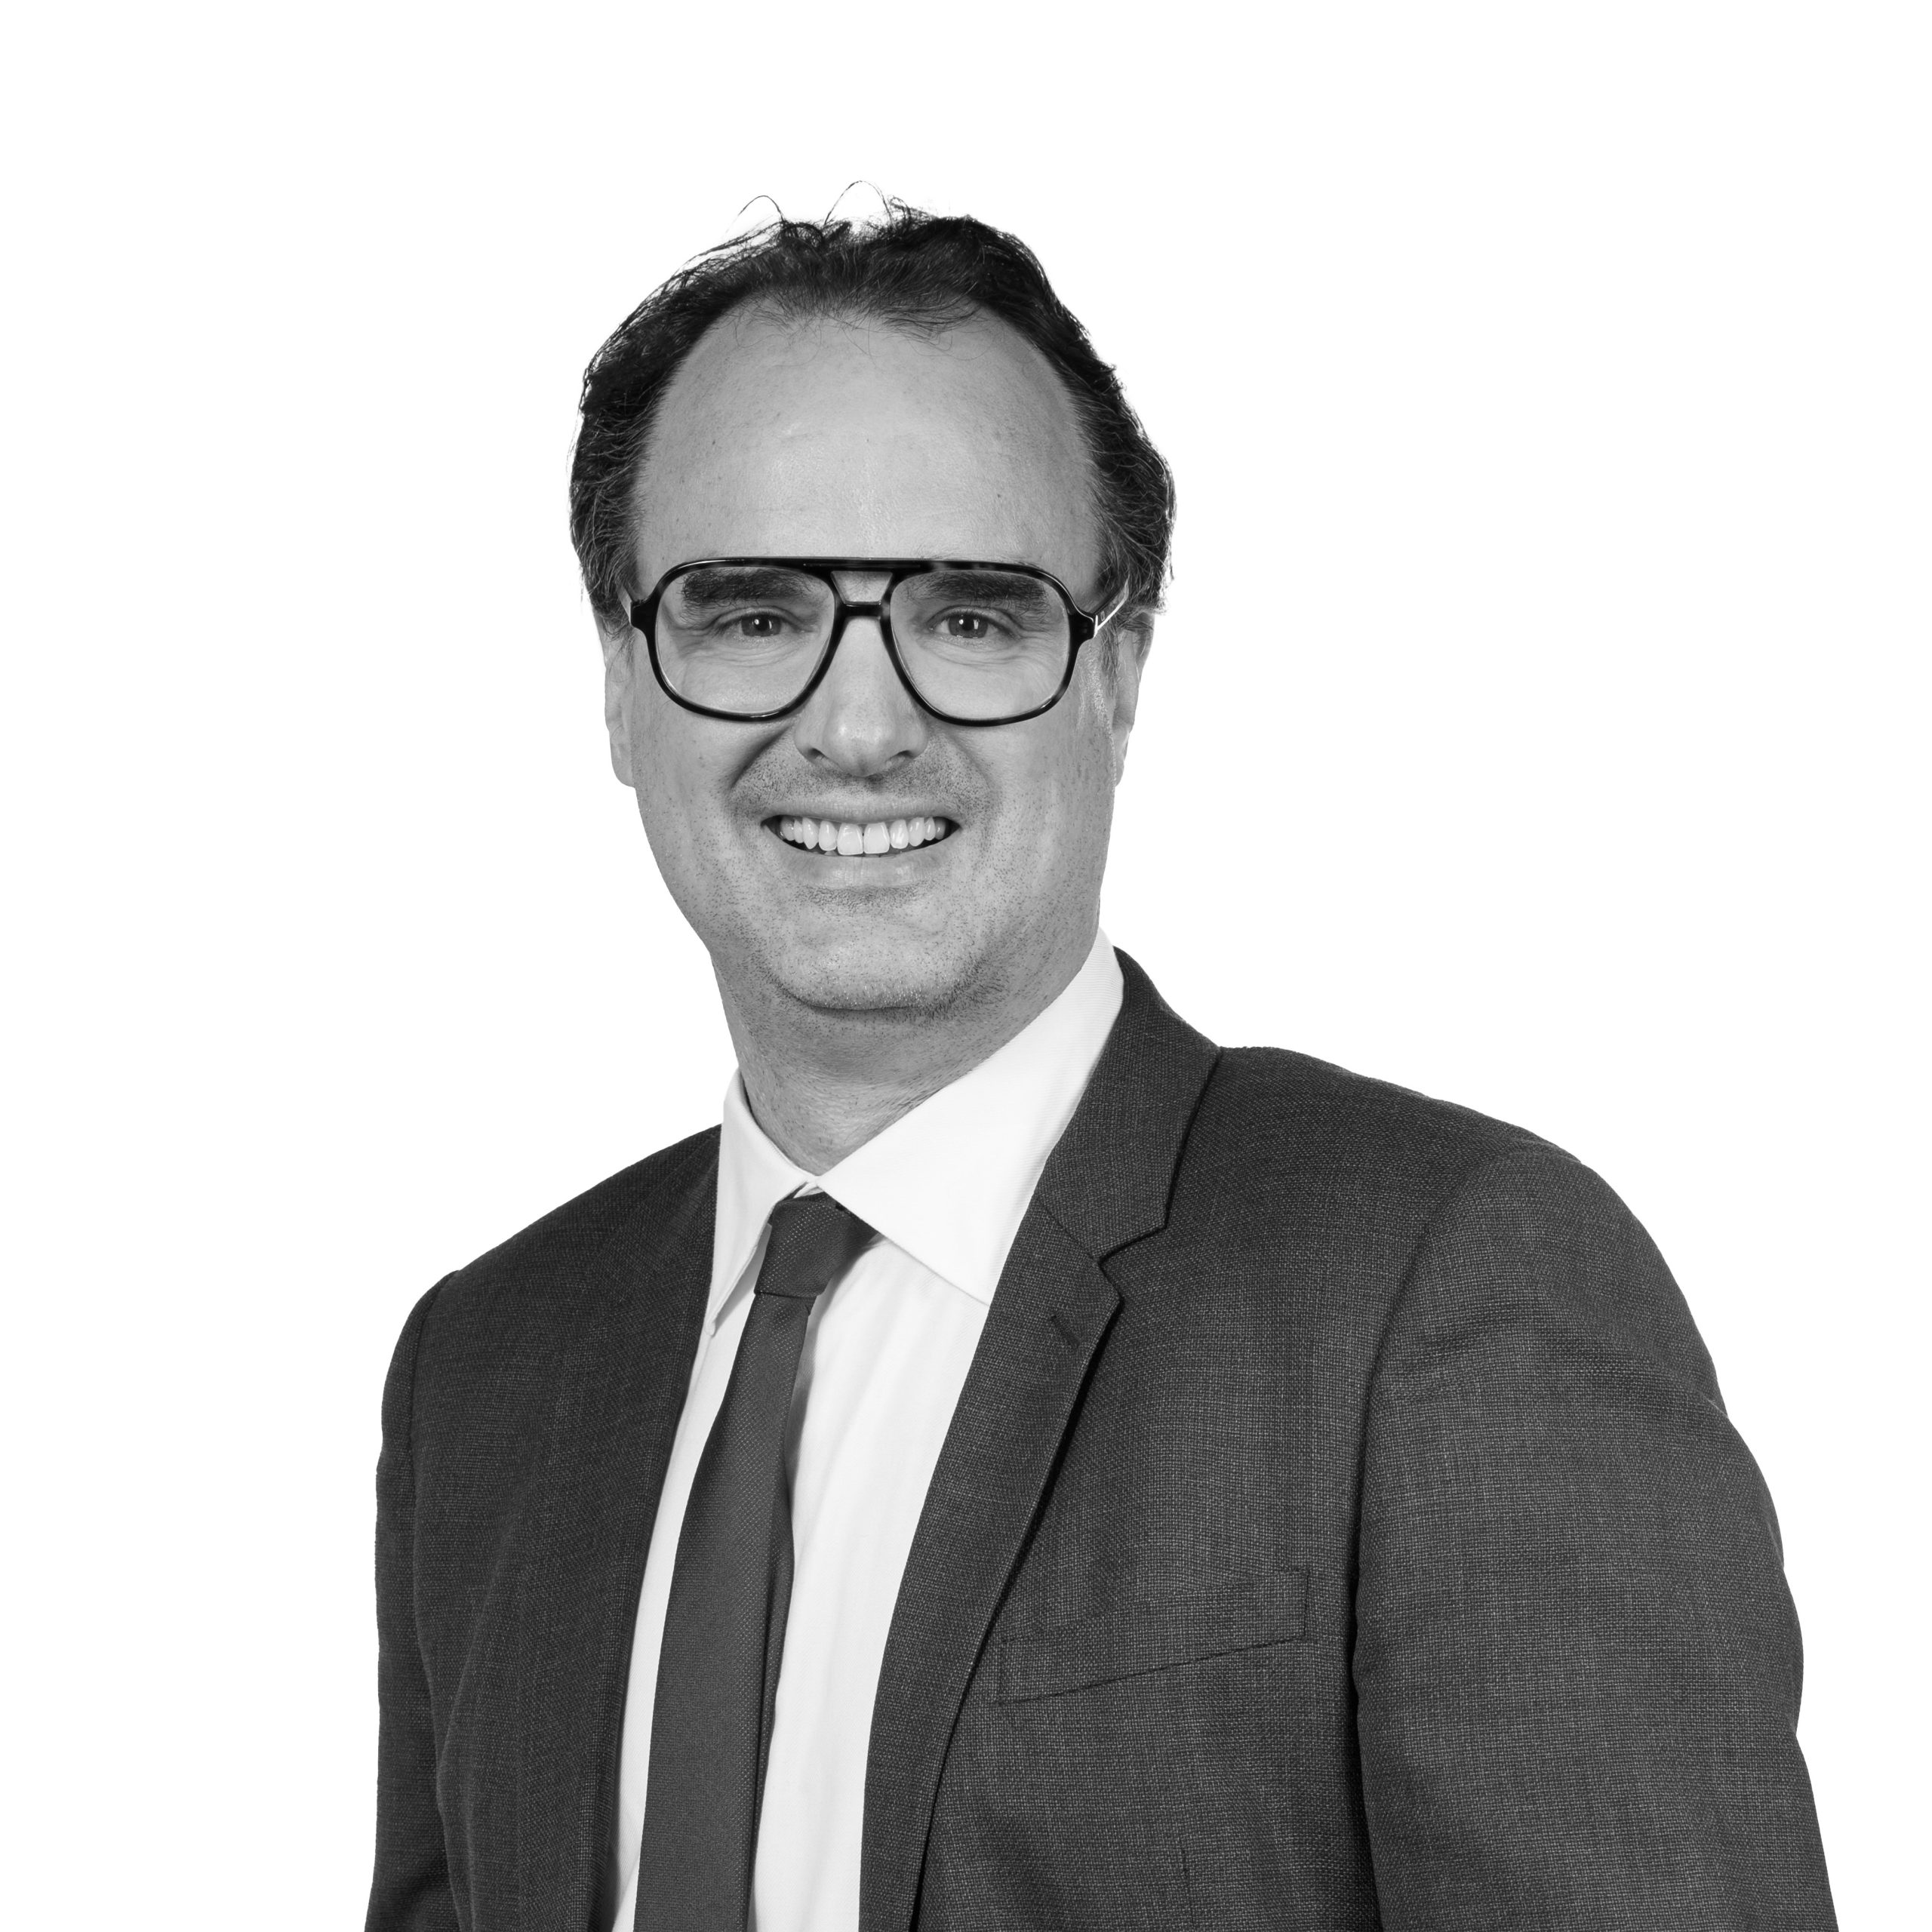
Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.
Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.
Le règlement (UE) n° 575/2013, dit CRR, a été modifié par le règlement (UE) 2024/1623, dit CRR3, applicable à partir du 1er janvier 2025 (article 2 de ce dernier, sous réserve de dates particulières). Ce texte introduit la « valeur du bien » : « la valeur d'un bien immobilier résidentiel ou d'un bien immobilier commercial, déterminée conformément à l'article 229, paragraphe 1 » (article 4, paragraphe 1, point 74 bis). Son considérant 19 en donne l'objet : « réduire l'incidence de la cyclicité sur l'évaluation des biens immobiliers donnés en garantie d'un prêt ».
| Exigence | Ce que dit le texte | Ce que cela change pour l'évaluation |
|---|---|---|
| Point a : l'indépendance | La valeur est estimée, « indépendamment de l'acquisition de l'hypothèque, du traitement du prêt et du processus d'octroi du prêt par l'établissement, par un expert indépendant qui possède les qualifications, la compétence et l'expérience nécessaires ». | L'expert ne prend part ni au montage ni à la décision de crédit. Nous n'avons relevé dans ce texte ni agrément public, ni liste officielle d'experts. |
| Point b, i : pas de hausse anticipée | « Les anticipations d'appréciation future ne sont pas prises en compte. » | Pas de hausse projetée au-delà de la date de valeur. Selon les normes européennes, une hausse déjà observée entre les ventes comparables et cette date reste utilisable (EVGN 2, § 3.8.1). |
| Point b, ii : la valeur durable | « L'estimation est ajustée pour tenir compte du fait que la valeur de marché courante peut être sensiblement supérieure à ce que serait la valeur durable du bien jusqu'à l'échéance du prêt. » | L'expert regarde où se situe le marché dans son cycle et sur quelle durée court le prêt (EVGN 2, § 3.15 et 3.16). |
| Point c : la documentation | « La valeur est documentée de manière transparente et claire. » | Hypothèses, références et réserves doivent pouvoir être relues par l'établissement. |
| Point d : le plafond de marché | « La valeur n'est pas supérieure à la valeur de marché du bien immobilier, lorsque celle-ci peut être déterminée. » | Les normes européennes en déduisent que l'expert apprécie les deux valeurs (EVGN 2, § 3.19). |
| Point e : les réévaluations | La valeur réévaluée n'excède pas la moyenne mesurée sur six ans pour un bien résidentiel ou huit ans pour un bien commercial, ou la valeur à l'octroi du prêt, « le montant le plus élevé étant retenu ». | Un plafond qui limite les hausses, avec des exceptions : voir la partie sur le suivi. |
| Dernier alinéa : le rang | L'évaluation « tient compte de tout droit de rang supérieur sur le bien », sauf s'il est déjà pris en compte dans le calcul de l'exposition ou du seuil de 55 %, et des résultats du suivi. | Les droits passés avant celui de l'établissement sont traités une fois, dans la valeur ou dans le calcul. |
Qui est concerné. Le texte s'adresse aux établissements soumis au règlement. Dans l'approche standard, le respect de l'article 229, paragraphe 1, et de l'article 208 est une condition du traitement réservé aux expositions garanties par un bien immobilier (article 124, paragraphe 3, point e). Pour un établissement qui utilise ses propres estimations de perte, l'Autorité bancaire européenne a rejeté une question sur l'application du point e, sans la trancher (question 2025_7405, le 2 septembre 2025).
L'expression « valeur prudente » n'est pas dans le texte français du règlement. La Charte de l'expertise en évaluation immobilière l'emploie pour désigner la « prudent value » ou « property value » (titre III, § 1.16) ; la RICS préfère l'éviter, car « prudent value » a déjà un autre sens dans la réglementation bancaire (information pratique, § 1.1).
| Repère | Valeur de marché | Valeur hypothécaire | Valeur prudente |
|---|---|---|---|
| Ce qu'elle mesure | Le prix estimé à une date donnée, dans une transaction normale. | « Une évaluation prudente de la valeur commerciale future du bien compte tenu de ses caractéristiques durables à long terme » (article 4, paragraphe 1, point 74). | La « valeur du bien », déterminée selon l'article 229, paragraphe 1 (point 74 bis du même article). |
| Son horizon | L'instant de la date de valeur. | Le long terme : usage, marché local et revenus stabilisés (Charte, titre III, § 1.15). | Le marché courant, corrigé s'il dépasse ce qui serait durable pendant le prêt. |
| Son rôle depuis CRR3 | Plafond de la valeur prudente, lorsqu'elle peut être déterminée. | Absente du nouvel article 229. Elle demeure pour les obligations garanties (article 129, paragraphe 3) et dans la transition (article 495 septies). | La valeur qui sert à calculer le seuil de 55 % et le ratio exposition/valeur. |
| Son statut | Base de valeur des normes internationales. | Base définie par le règlement ; ses critères varient d'un pays à l'autre. | Selon la Charte, une méthodologie d'application relevant principalement du cadre bancaire européen, pas une base de valeur autonome (titre III, § 1.16). |
La norme de la RICS sur les prêts bancaires précise qu'une valeur établie selon ces critères prudents ne peut pas être présentée comme une valeur hypothécaire (Bank lending valuations and mortgage lending value, § 3.1). En France, l'article L513-3 du Code monétaire et financier prévoit, pour les sociétés de crédit foncier et, par renvoi de l'article L513-28, pour les sociétés de financement de l'habitat, une valeur « déterminée de manière prudente » qui « exclut tout élément d'ordre spéculatif » : c'est une règle propre à ces sociétés.
Le point b, ii, de l'article 229 impose d'ajuster l'estimation si la valeur de marché courante peut dépasser sensiblement la valeur durable. À notre lecture, ni l'article ni ses considérants ne disent comment mesurer cet écart. Le mandat confié à l'Autorité bancaire européenne porte sur la notion de « bien comparable », avec un projet attendu au plus tard le 10 juillet 2027 (article 229, paragraphe 4), et non sur l'ajustement lui-même. Les positions publiques diffèrent.
| Source | Sa portée | Ce qu'elle dit de l'ajustement |
|---|---|---|
| Autorité bancaire européenne | Questions 2026_7762, 2026_7809 et 2026_7810, rejetées le 15 septembre 2026. | Sur l'historique de valeurs et le plafond de marché, elle renvoie à l'article 229, paragraphe 1, sans réponse de fond. L'usage d'indices pour combler une série reste donc sans réponse de sa part. |
| Banque centrale européenne | lettre de supervision de la BCE du 14 août 2024. | La règle n'appelle pas une approche d'évaluation entièrement nouvelle, mais ajoute des exigences ; les données de marché servent à apprécier si la valeur de marché doit subir une décote. |
| TEGOVA | normes européennes d'évaluation (EVS 2025), note EVGN 2. | L'ajustement est obligatoire si le risque ne peut pas être exclu. Il repose sur l'avis argumenté de l'expert, et le caractère « significatif » n'est pas un pourcentage (§ 3.14). |
| RICS | Bank lending valuations: Basel 3.1 prudently conservative valuation criteria adjustments, octobre 2025 ; information pratique, non obligatoire. | L'ajustement devrait venir d'une analyse du marché, et non du seul bien. La RICS invite ses membres à la prudence avant d'accepter de le chiffrer. L'expert qui n'a pas les moyens de le déterminer peut décliner la mission, s'en tenir à la valeur de marché en le disant, ce qu'elle recommande, ou reprendre un ajustement fourni par écrit par l'établissement (partie 3.3). |
| IVSC | déclaration de l'IVSC du 28 avril 2025. | Trois pratiques en Europe : valeur hypothécaire, valeur de marché ajustée par l'expert, valeur de marché ajustée par l'établissement ou un tiers. L'IVSC n'en préconise aucune. |
Pour la mission. Ces divergences touchent directement la lettre de mission : l'expert doit-il établir la valeur de marché seule, ou aussi l'ajustement ? Si l'ajustement vient de l'établissement, sur quelle méthode ? La notice de l'ACPR sur le calcul des ratios prudentiels (version du 17 décembre 2025, partie 2.3.2.2.8.2) rappelle ces critères sans donner de méthode, et nous n'en avons pas relevé d'autre publiée en France par l'autorité de contrôle à la date de cette page : à notre lecture, c'est donc la politique de l'établissement qui donne la réponse, et le rapport doit la dire.
La valeur du bien commande le montant que la banque doit couvrir en fonds propres. Dans l'approche standard, deux mécanismes l'utilisent : un seuil de 55 % de la valeur et, pour les expositions dont le remboursement dépend significativement des flux générés par le bien, loyers ou produit de sa vente (expositions IPRE), un ratio exposition/valeur, égal au montant d'exposition brut divisé par la valeur du bien (article 124, paragraphe 6).
| Exposition | Règle | Pondération de risque |
|---|---|---|
| Bien résidentiel, hors exposition IPRE, ou IPRE dans certains cas (notamment résidence principale, particulier garanti par quatre biens au plus) | Part de l'exposition jusqu'à 55 % de la valeur du bien (article 125, paragraphe 1). | 20 % ; le surplus reçoit la pondération de la contrepartie. |
| Bien résidentiel, autre exposition IPRE | Selon le ratio exposition/valeur (article 125, paragraphe 2). | 30 % jusqu'à 50 % ; 35 % jusqu'à 60 % ; 45 % jusqu'à 80 % ; 60 % jusqu'à 90 % ; 75 % jusqu'à 100 % ; 105 % au-delà. |
| Bien commercial, hors exposition IPRE | Part de l'exposition jusqu'à 55 % de la valeur du bien (article 126, paragraphe 1). | 60 % ; le surplus reçoit la pondération de la contrepartie. |
| Bien commercial, exposition IPRE | Selon le ratio exposition/valeur (article 126, paragraphe 2). | 70 % jusqu'à 60 % ; 90 % jusqu'à 80 % ; 110 % au-delà. |
Lecture chiffrée de la règle (valeurs d'hypothèse, sans référence de marché)
Prêt de 280 000 € à un particulier, garanti par sa résidence principale ; pondération de la contrepartie supposée de 75 %. Si la valeur du bien est de 400 000 €, 55 % de cette valeur font 220 000 €, pondérés à 20 % (44 000 €), et les 60 000 € restants sont pondérés à 75 % (45 000 €) : montant pondéré de 89 000 €.
Si la valeur retenue passe à 360 000 €, le seuil tombe à 198 000 € (39 600 €) et le surplus monte à 82 000 € (61 500 €) : montant pondéré de 101 100 €. Une valeur inférieure de 10 % augmente ici ce montant de 12 100 €, soit 13,6 %.
Le règlement distingue le suivi de la valeur, qu'un modèle peut assurer, et le contrôle de l'évaluation, confié à un expert. Selon l'Autorité bancaire européenne, un modèle statistique ne peut pas être le seul moyen de ce contrôle (question 2017_3078, réponse de 2017 sur l'ancien texte).
| Moment | Ce que demande le texte | Qui intervient |
|---|---|---|
| À l'octroi | Les exigences de l'article 229, paragraphe 1. Pour un logement dans un marché mature, les orientations de l'Autorité bancaire européenne admettent une évaluation sur pièces appuyée sur un modèle (§ 210) ; sinon, visite intérieure et extérieure (§ 209). | Expert indépendant, interne ou externe, qui reste responsable de la valeur. |
| Suivi de la valeur | « Au moins une fois par an pour un bien immobilier commercial et une fois tous les trois ans pour un bien immobilier résidentiel », et plus souvent si le marché change sensiblement (article 208, paragraphe 3, point a). | L'établissement, qui peut utiliser des méthodes statistiques sous conditions (paragraphe 3 bis). |
| Contrôle ciblé | Lorsque des informations indiquent que la valeur a pu décliner sensiblement par rapport aux prix du marché ; les considérations ESG comptent parmi ces indications (point b). | Expert indépendant du processus d'octroi. |
| Prêts de plus de 3 millions d'euros ou de 5 % des fonds propres | L'évaluation « est contrôlée par un tel expert au moins tous les trois ans » (point b). | Le même expert indépendant. |
| Prêts accordés avant le 1er janvier 2025 | L'établissement peut garder la valeur de marché ou, là où des critères stricts existent, la valeur hypothécaire, jusqu'au prochain contrôle requis ou jusqu'au 31 décembre 2027, la date la plus proche étant retenue (article 495 septies). | Selon le cas, l'établissement ou l'expert. |
Le plafond des réévaluations. La moyenne se calcule sur des valeurs « observées à intervalles égaux », avec « au moins trois points de données » ; les résultats du suivi peuvent y servir. Sans données suffisantes, la valeur n'est pas réévaluée à la hausse, sauf modification qui l'augmente sans équivoque (article 229, paragraphe 1, point e). Pour les obligations garanties, les autorités peuvent autoriser une évaluation sans ce plafond (article 129, paragraphe 3).
Lecture chiffrée du plafond (valeurs d'hypothèse)
Un logement est retenu pour 300 000 € à l'octroi du prêt. Sur six ans, trois valeurs sont observées à intervalles égaux : 285 000 €, 300 000 € et 345 000 €. Leur moyenne est de 310 000 €, soit 930 000 € divisés par trois. La valeur réévaluée ne peut pas dépasser 310 000 €, montant supérieur à la valeur d'octroi, même si le marché indique 345 000 €.
La valeur peut aller au-delà « en cas de modifications apportées au bien qui augmentent sans équivoque sa valeur », par exemple une amélioration de la performance énergétique.
Un rapport destiné aux fonctions risques d'un établissement répond à quatre questions, à partir du cahier des charges de cet établissement.
Le rapport nomme chaque valeur demandée : valeur de marché, valeur prudente, valeur hypothécaire le cas échéant. Si une valeur en corrige une autre, la correction est motivée, sans décote forfaitaire.
La mission indique si l'ajustement vient de l'expert, à partir d'une analyse de marché qu'il justifie, ou de l'établissement, par écrit. Le rapport dit ce qu'il retient et ce qu'il n'a pas retenu.
Selon les orientations de l'Autorité bancaire européenne, le rapport décrit le bien, sa situation, le marché local et sa liquidité, ses attributs juridiques et ce qui peut affecter sa valeur à court terme (§ 213).
L'expert n'a pas de rémunération liée au résultat (§ 232), ni d'intérêt dans le bien (§ 234). Le choix de l'expert, le panel et la rotation relèvent de chaque établissement (§ 211 et 235).
Un rapport d'expertise opposable, motivé et argumenté, que vous pouvez produire face à l'administration fiscale, à une banque ou devant le juge. Réal Valuation, le cabinet d'expertise immobilière de Réal Group, intervient à Bordeaux, en Gironde et partout en France. Il appartient à chaque établissement d'apprécier si un expert répond à ses propres critères : un rapport ne vaut ni référencement, ni agrément.
Textes en vigueur et sources consultés le 10 novembre 2026. Les EVS 2025 citent en note une rédaction antérieure du plafond des réévaluations : la page suit le texte publié au Journal officiel. Cette page présente des règles publiques : elle ne remplace ni la politique de crédit d'un établissement, ni l'avis de son conseil.
Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.
La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.
Référence internationale
Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.
Standards français
Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.
Indépendance & déontologieOui dans l'usage : la Charte emploie les deux expressions pour la même notion (titre III, § 1.16). Le texte français du règlement parle de « valeur du bien » et de « critères d'évaluation prudents ».
Dans l'article 229, oui : la valeur hypothécaire n'y figure plus. Elle reste citée pour les obligations garanties (article 129, paragraphe 3) et pour la transition des prêts anciens (article 495 septies). La RICS indique qu'un établissement peut encore recourir à une valeur hypothécaire si son droit national le permet, et qu'elle vaut alors valeur du bien (Bank lending valuations and mortgage lending value, § 3.1).
À notre lecture, non. Les normes européennes indiquent que le caractère « significatif » d'un écart ne se définit pas par un pourcentage précis, mais selon le marché, le type de bien et sa situation (EVGN 2, § 3.14).
Pas nécessairement. Dans une réponse de 2014 publiée par l'Autorité bancaire européenne, les services de la Commission européenne ont indiqué, à titre d'avis non officiel, qu'un salarié de la banque peut être regardé comme expert indépendant s'il réunit les conditions de qualification, de compétence, d'expérience et d'indépendance à l'égard de la décision de crédit (question 2014_1056, sur l'ancien texte). Les orientations de l'Autorité parlent d'un évaluateur « interne ou externe » (§ 209), et l'article R313-17 du Code de la consommation admet, pour le crédit immobilier aux consommateurs, un évaluateur interne sous conditions. Les normes européennes d'évaluation sont plus strictes : elles excluent l'expert employé par une société qui participe à la décision de crédit (EVGN 2, § 3.6).
Nous n'avons relevé aucun agrément public dans le règlement ni dans les orientations de l'Autorité bancaire européenne. Ces orientations demandent à l'établissement qui recourt à des experts externes d'établir « un panel (une liste) d'évaluateurs externes agréés » (§ 211) et de vérifier compétence, expérience, connaissance du marché et indépendance (§ 231) : à notre lecture, ce mot désigne la sélection propre à chaque établissement, non un titre public. Pour le crédit immobilier aux consommateurs, le Code de la consommation demande un expert « justifiant de sa compétence professionnelle et indépendant du processus de décision d'octroi du prêt » (article L313-20 du Code de la consommation) ; les articles R313-18 et R313-19 fixent des conditions de diplôme, d'expérience et de formation, et nous n'y avons relevé ni agrément, ni liste officielle.
Pour le suivi et le repérage des biens à réévaluer, oui, sous conditions (article 208, paragraphe 3 bis). Pour le contrôle de l'évaluation, l'Autorité bancaire européenne répond qu'un modèle ne peut pas en être le seul moyen (question 2017_3078), et ses orientations prévoient une réévaluation par un évaluateur, qui « peut s'appuyer sur des modèles statistiques avancés » (§ 225).
L'établissement peut conserver la valeur de marché, ou la valeur hypothécaire là où des critères stricts existent, jusqu'au prochain contrôle requis par l'article 208, paragraphe 3, ou jusqu'au 31 décembre 2027, la date la plus proche étant retenue (article 495 septies). Cette transition vise les points a à d de l'article 229, paragraphe 1.
Oui, mais les orientations prévoient que l'évaluation est réalisée ou commandée par l'établissement, sauf demande de l'emprunteur (§ 212), et que l'établissement examine de manière critique la valeur reçue (§ 214). Demandez à votre banque si elle accepte un rapport commandé par vous.
Le texte vise la valeur durable « jusqu'à l'échéance du prêt ». Les normes européennes demandent donc à l'établissement de communiquer cette durée à l'expert (EVGN 2, § 3.15) ; la RICS relève qu'elle n'est pas toujours transmise (information pratique, § 3.1). Le rapport indique ce qu'il a reçu.
Oui, de deux façons : une amélioration de la performance énergétique peut justifier un dépassement du plafond des réévaluations (article 229, paragraphe 1, point e), et les considérations ESG comptent parmi les indications d'une baisse de valeur (article 208, paragraphe 3, point b).
Oui. Réal Valuation, le cabinet d'expertise immobilière de Réal Group, intervient à Bordeaux, en Gironde et partout en France. Indiquez le bien, le financement et les valeurs attendues : un interlocuteur dédié vous adresse un devis gratuit sous 24 h.
Réal Valuation étudie votre situation et vous adresse un devis gratuit sous 24 h, avec un interlocuteur dédié.
Ou par téléphone au 05 56 81 66 30
Laissez vos coordonnées, un conseiller Réal Group vous recontacte rapidement.