Réal Group

SERVICE EXPERTISE

Covenant LTV : la valeur d'expertise, variable cachée de votre dette immobilière

  • Ratio dette/valeur
  • Bris de covenant
  • Cash sweep et waiver
  • ICR et DSCR
  • Expertise de partie

Un covenant LTV rapporte l'encours de votre dette à la valeur de l'actif financé — et cette valeur ne vous appartient pas : elle est produite par une expertise que la banque mandate. Quand le marché se retourne, le ratio se dégrade sans qu'un euro de loyer ait bougé. Ce qui se déclenche alors, ce qui se négocie, et le rôle d'une expertise de partie face à l'expertise bancaire.

Le Duff
Covivio
Harmonie Mutuelle
Keys
UCANSS
Groupama GE
Restaurants du Coeur
Compagnons du Devoir
SNCF
La Poste Immobilier
Renault
Mutuelle de Poitiers Assurances
Mutualia
MNH
Bordeaux Métropole
MGEN
SCET
Les Mousquetaires
Crédit Agricole
Duclot
inCité
Essorr
CA Indosuez
Finances publiques
Groupama Centre Manche
Financement structuré et ratios de dette

Qu'est-ce qu'un covenant LTV en immobilier ?

Un covenant LTV immobilier plafonne contractuellement le rapport entre l'encours de la dette et la valeur de l'actif financé, valeur établie par une expertise que la banque mandate à intervalles convenus. Le ratio se dégrade dès que la valeur baisse, sans que l'exploitation ait changé : le bris de covenant ouvre alors remboursement anticipé, sûretés complémentaires, cash sweep ou waiver.

Un covenant LTV immobilier est une clause de plafond : le contrat de crédit interdit que l'encours de la dette dépasse un pourcentage donné de la valeur de l'actif financé. Le numérateur, l'emprunteur le connaît au centime près. Le dénominateur, non : il résulte d'une expertise immobilière sur mandat bancaire, commandée par le prêteur, selon un cahier des charges et un rythme fixés au contrat. Là réside toute la singularité de ce ratio, et sa dangerosité : la moitié de sa formule est produite par un tiers que l'emprunteur n'a pas choisi, sur des hypothèses qu'il ne discute pas toujours.

D'où l'effet qui a surpris beaucoup de dirigeants depuis la remontée des taux : un covenant se brise alors qu'aucun locataire n'est parti et qu'aucun loyer n'est impayé. Une dette de 6 M€ adossée à un immeuble expertisé 10 M€ affiche 60 % de LTV. Si la même expertise ressort à 8 M€ deux ans plus tard, le ratio passe mécaniquement à 75 % : la dette n'a pas bougé, l'exploitation non plus. Pour revenir sous 60 %, il faut ramener l'encours à 4,8 M€, soit 1,2 M€ de désendettement immédiat. L'arithmétique est simple, et c'est précisément ce qui la rend brutale.

Face à cette mécanique, l'emprunteur n'est pas désarmé. Il peut faire établir sa propre expertise en valeur vénale, documenter les hypothèses discutables du rapport bancaire — taux de rendement retenu, taux de vacance, valeur locative de marché, hypothèse de sortie — et porter une analyse contradictoire avant la date de test plutôt qu'après. Réal Group conduit ces missions partout en France, sous la responsabilité de Guillaume Thériez, MRICS, en s'appuyant sur la base CHRONO du cabinet : 2 094 actifs expertisés depuis 2011. Nos honoraires ne dépendent jamais de la valeur retenue : c'est la condition d'un rapport probant et soutenable en contradictoire.

PARLONS DE VOTRE BESOIN

Présentez votre projet

Partagez votre contexte, l'actif concerné et votre échéance. Nous revenons vers vous rapidement avec le bon niveau de cadrage.

Ce que nous clarifions avec vous

Nature de l'actif, contexte d'intervention, usage du rapport et délai attendu : nous cadrons les bons paramètres avant de vous orienter.

  • Réal Valuation, cabinet réglementé par la RICS ; Guillaume Thériez, expert MRICS.
  • Acteurs privés, institutionnels, bancaires et judiciaires.
  • Devis gratuit sous 24h avec interlocuteur dédié.
  • Bordeaux, Gironde et France entière.
Nos appartenances
Chambre des Experts Immobiliers de France Royal Institution of Chartered Surveyors Institut Français de l'Expertise Immobilière Groupe ABC

Besoin d'un échange direct ? Notre équipe vous accompagne depuis Bordeaux sur toute la Gironde et partout en France au 05 56 81 66 30.

Parler à un expert

Réponse sous 24h par un interlocuteur dédié

Titre de propriété, bail, plans, diagnostics, photos… Jusqu’à 5 fichiers (PDF, images, Word, Excel), 10 Mo chacun.

    Sans engagement · Réponse sous 24h

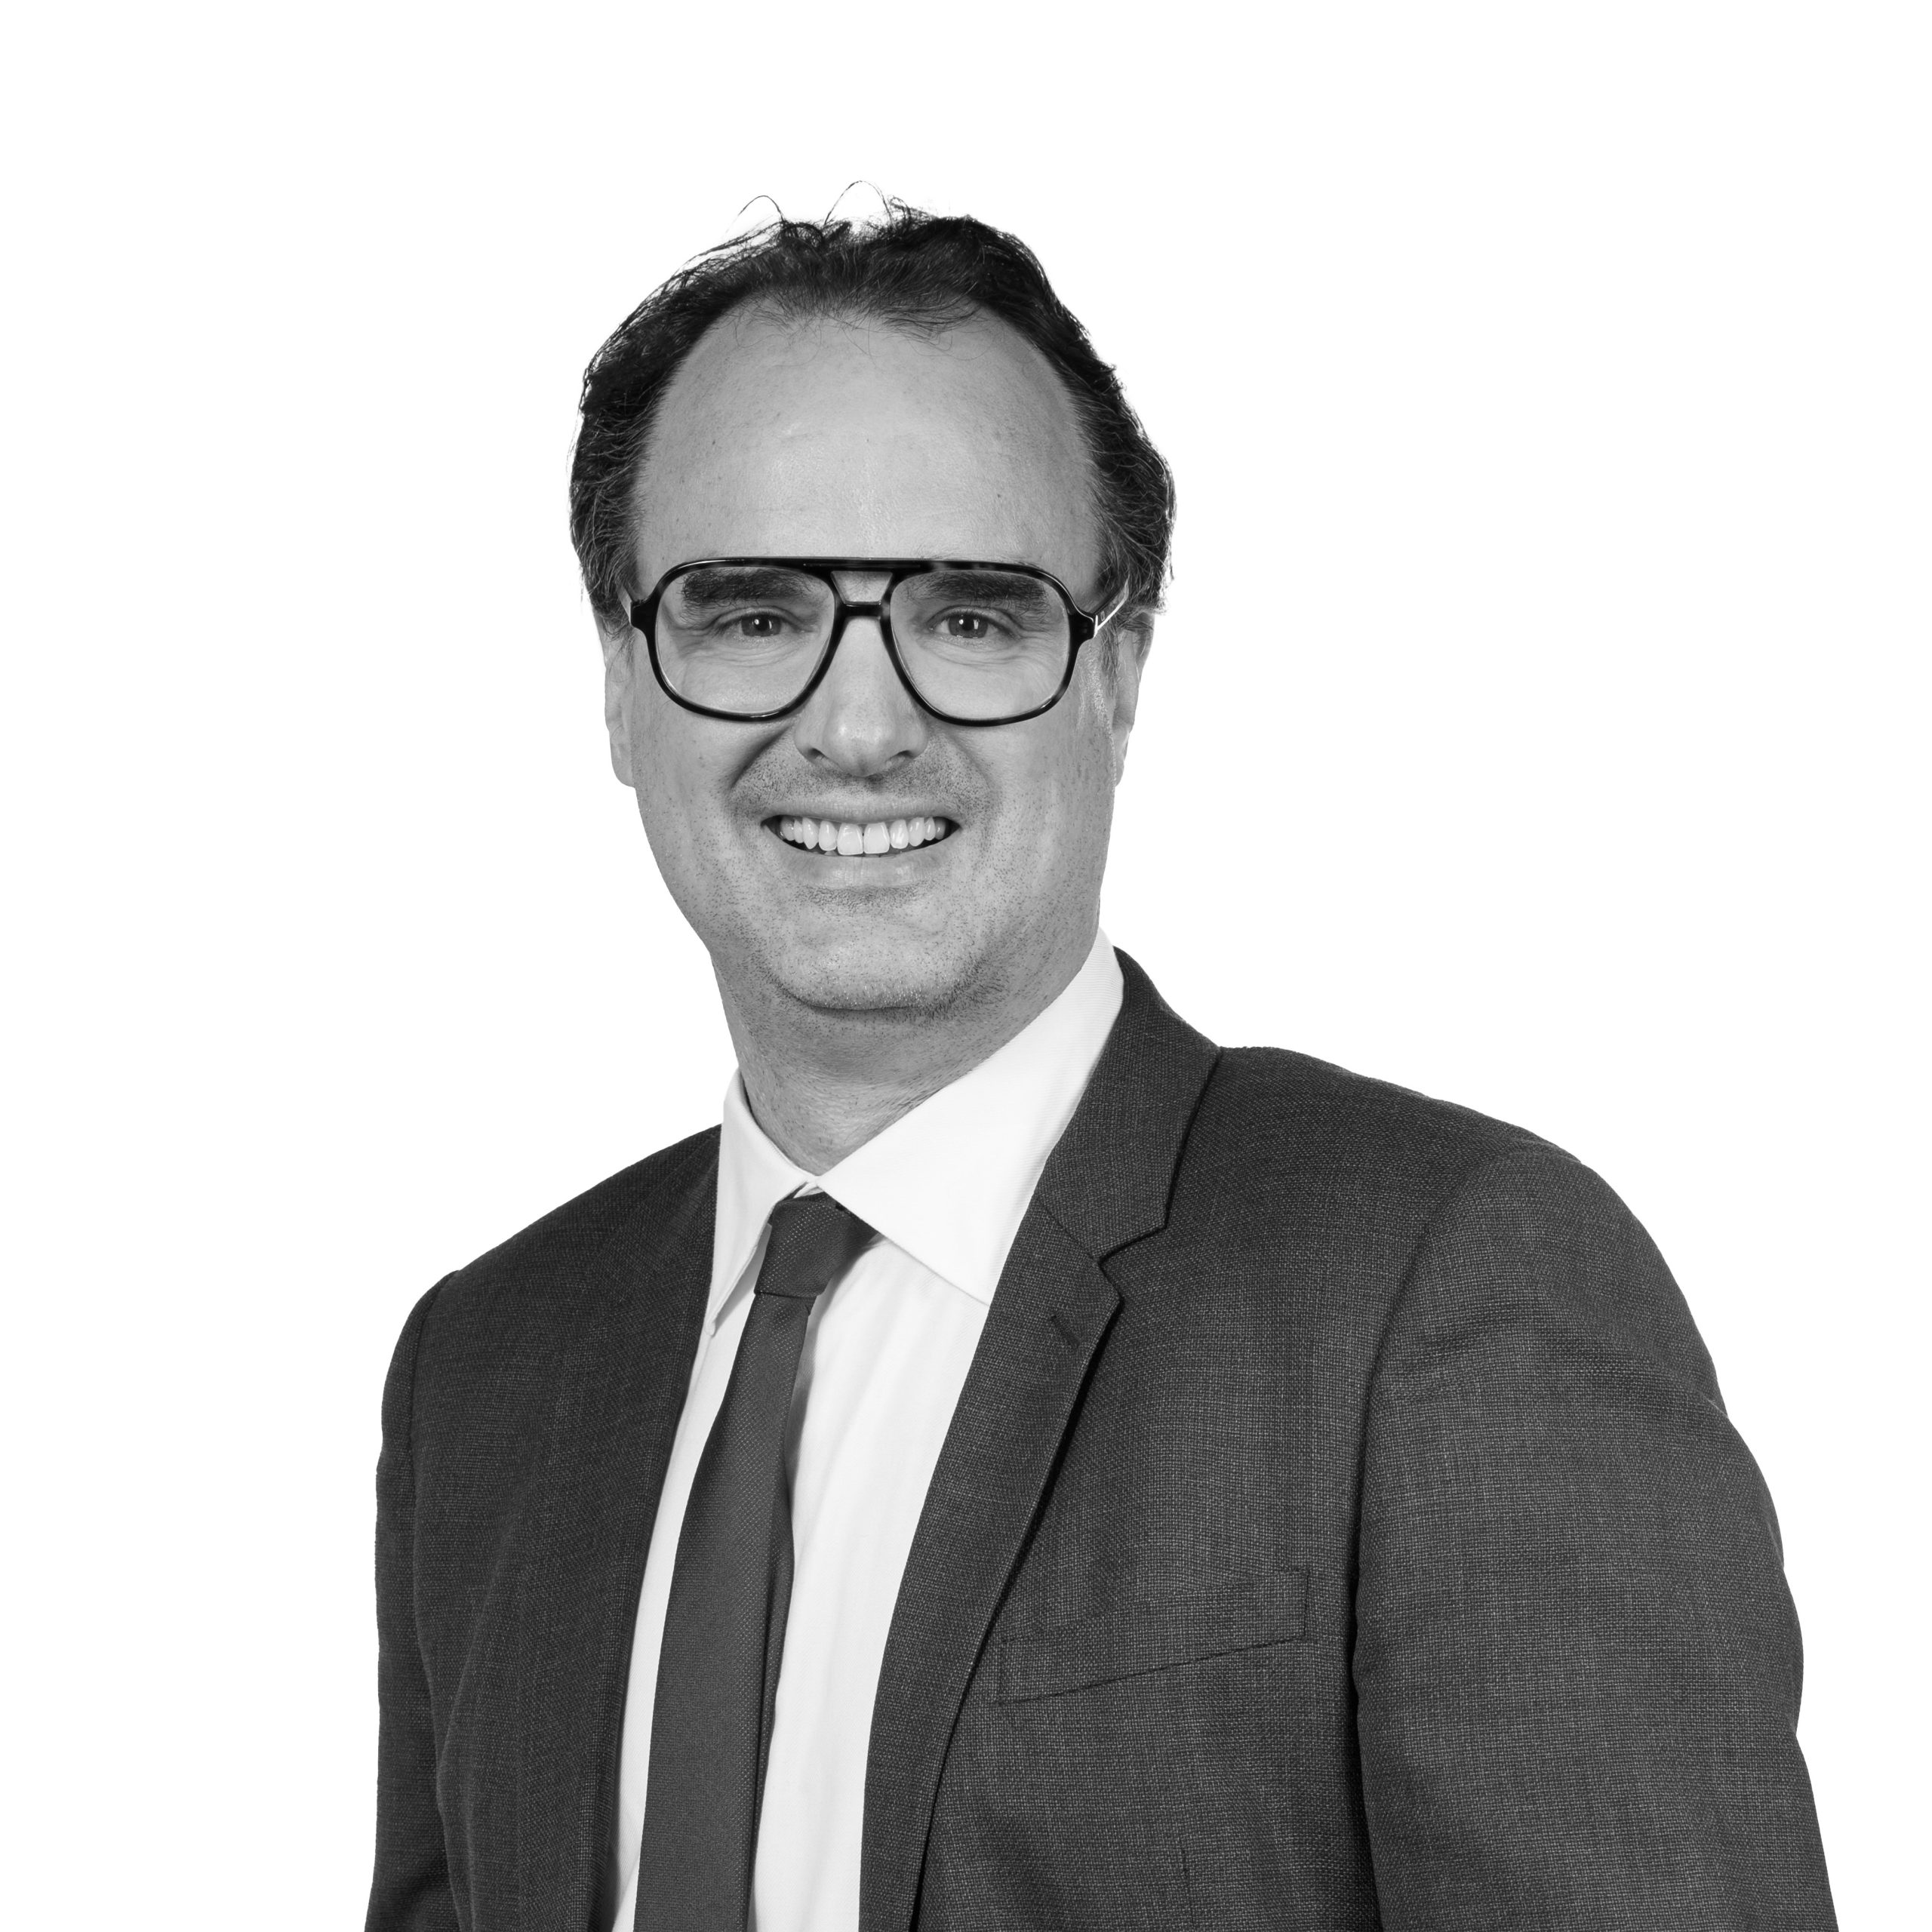
    Guillaume Thériez
    L'expert de référence

    Guillaume Thériez

    Président de Réal Group Administrateur du Groupe ABC

    Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.

    Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.

    Appartenance, diplôme & enseignement
    • DU Expertise Judiciaire - Université de Bordeaux, Faculté de droit et science politique
    • Membre de la Royal Institution of Chartered Surveyors (RICS)
    • Membre de l’Institut Français de l’Expertise Immobilière (IFEI)
    • Membre du Syndicat des Experts Évaluateurs Immobiliers de France (SEEIF, ex-CEIF)
    • Enseignant Économie immobilière au CNAM Nouvelle-Aquitaine ICH Bordeaux
    Mécanique du ratio et bris de covenant

    Que se passe-t-il quand le covenant LTV est dépassé ?

    Comment se calcule le ratio LTV d'un financement immobilier ?

    Au numérateur, l'encours : capital restant dû à la date de test, parfois consolidé avec une tranche junior selon le périmètre défini au contrat. Au dénominateur, la valeur de l'actif — et c'est là que tout se joue. Un contrat qui ne précise pas si la valeur s'entend hors droits ou droits de mutation inclus laisse plusieurs points de LTV dans le flou, ce qui suffit à faire basculer un covenant. Les plafonds observés en financement senior se situent souvent entre 55 et 70 % selon la nature de l'actif et la solidité de son état locatif : ordres de grandeur de marché, jamais un barème. Beaucoup de contrats superposent deux seuils, l'un déclenchant un blocage de trésorerie, l'autre un cas de défaut.

    Qui mandate l'expertise sur laquelle le covenant est testé ?

    La banque, presque toujours : elle désigne l'expert, souvent au sein d'un panel référencé, arrête la mission et reçoit le rapport, dont le coût est fréquemment refacturé à l'emprunteur. Celui-ci paie donc un document dont il n'est ni le mandant ni le destinataire, et qu'il ne découvre parfois qu'après le test. Deux points méritent d'être lus de près dans le contrat : la périodicité — annuelle en régime de croisière, resserrée dès qu'un incident survient — et le droit du prêteur de déclencher une réévaluation discrétionnaire. Le décalage entre la date de valeur du rapport et la date de test compte aussi : un marché peut avoir tourné entre les deux. Notre page sur le rapport d'expertise immobilière détaille les rubriques à vérifier.

    Covenant LTV, ICR, DSCR : quelles différences ?

    Le LTV est un ratio de stock : il confronte un encours à un patrimoine. L'ICR et le DSCR sont des ratios de flux : le premier rapporte le revenu locatif net aux seules charges d'intérêts, le second au service complet de la dette, amortissement contractuel compris. Un crédit in fine ne teste en général que l'ICR ; un prêt amortissable de SCI patrimoniale se surveille au DSCR. La distinction devient décisive en fin de cycle : une hausse des taux dégrade les deux familles à la fois, en décomprimant les rendements qui fondent la valeur d'un côté, en alourdissant la charge d'une dette variable de l'autre. Un prêteur tolère mieux un LTV tendu quand la couverture des intérêts reste confortable.

    Pourquoi un covenant se brise sans faute de l'emprunteur ?

    Parce que la valeur d'expertise intègre des paramètres de marché que l'exploitant ne pilote pas. Sur les bureaux, le retournement a cumulé trois effets : une exigence de rendement plus élevée des investisseurs, une prime croissante pour les immeubles récents et performants, et une décote sur les surfaces secondaires devenues difficiles à relouer. Le même immeuble, avec le même bail et le même locataire, sort à une valeur inférieure. Le prêteur dispose alors d'un éventail contractuel gradué : remboursement anticipé partiel pour restaurer le ratio, apport d'une sûreté complémentaire, cash sweep affectant la trésorerie excédentaire à l'amortissement, injection de fonds propres par l'associé, ou waiver — renonciation temporaire, souvent monnayée par une commission et une hausse de marge. Voir nos méthodes d'évaluation immobilière.

    NOTRE MÉTHODE

    Notre méthode, étape par étape

    1

    Lecture du contrat de crédit

    Nous commençons par ce que la plupart des évaluateurs ne lisent pas : les définitions du contrat. Quel périmètre de dette entre au numérateur, quelle valeur au dénominateur, hors droits ou droits inclus, à quelle date, selon quel référentiel, avec quelle périodicité de test, quel délai de régularisation et quels seuils gradués. Une expertise qui ignore ces définitions produit un chiffre juste dans l'absolu mais inutilisable dans la discussion bancaire. Ce cadrage détermine la mission : sans lui, l'analyse contradictoire n'a pas de prise.

    2

    Expertise de partie à date de test

    Nous établissons une valeur de marché à la date utile, selon les normes RICS et la Charte de l'expertise en évaluation immobilière, avec la traçabilité que suppose un débat avec un prêteur : état locatif retraité, valeur locative de marché argumentée bail par bail, taux de rendement justifiés par des transactions comparables datées, et contrôle par une seconde méthode. Chaque hypothèse sensible est isolée et testée, de sorte que l'écart avec l'expertise bancaire s'explique poste par poste plutôt qu'en bloc.

    3

    Analyse contradictoire

    Lorsque le rapport bancaire est communiqué, nous en reprenons la construction sans en faire un procès : quels comparables ont été retenus et à quelles dates, quel taux de vacance structurelle, quelle hypothèse de relocation, quel traitement des travaux à venir et des mesures d'accompagnement consenties aux preneurs. L'objectif n'est pas d'obtenir une valeur plus flatteuse, mais une valeur mieux étayée : une divergence documentée sur deux ou trois paramètres pèse davantage, face à un comité de crédit, qu'un chiffre alternatif sans démonstration.

    4

    Suivi du ratio et négociation

    Le rapport sert ensuite d'appui à la discussion : mesure de l'écart au seuil, simulation du désendettement nécessaire pour revenir sous le plafond, comparaison chiffrée entre remboursement anticipé, apport de sûreté, cash sweep et waiver. Nous intervenons également en amont, sur une base récurrente, pour que le dirigeant connaisse sa marge de manœuvre avant que la banque ne la lui annonce — c'est le moment où une renégociation coûte le moins cher, parce qu'elle n'est pas encore subie.

    Selon le financement

    Où le covenant LTV se joue-t-il concrètement ?

    Six configurations de dette où le même ratio ne se teste ni sur la même valeur, ni au même rythme, ni avec les mêmes conséquences pour l'emprunteur quand le seuil est franchi.

    Bureaux secondaires en refinancement

    C'est le cas d'école du repricing. L'immeuble est loué, le loyer rentre, mais la valeur d'expertise recule sous l'effet d'un rendement exigé plus élevé et d'un doute sur la relocation. Le refinancement bute alors sur un LTV d'entrée devenu inatteignable, et l'écart se comble par des fonds propres. Une évaluation conduite six mois avant l'échéance évite de découvrir le trou à trois semaines du closing, quand plus aucune option n'est réellement ouverte.

    Locaux d'activité et logistique

    Le raisonnement s'inverse : la tension locative soutient les valeurs, et le covenant se tend plutôt par le haut du bilan, lorsqu'une acquisition a été financée au maximum du levier. L'attention porte ici sur la qualité du preneur, la durée ferme résiduelle du bail et le caractère plus ou moins reconvertible du bâtiment, trois paramètres qui commandent la valeur retenue par l'expert.

    Hôtel financé sur son exploitation

    La valeur dépend du résultat d'exploitation soutenable, pas du seul mètre carré. Une saison dégradée frappe donc les deux ratios en même temps : le DSCR immédiatement, le LTV au test suivant, dès que l'expert révise ses hypothèses de chiffre d'affaires. C'est le terrain d'une expertise d'hôtel conduite en valeur d'exploitation, avec un ancrage sur des comparables d'établissements réellement transactés.

    SCI patrimoniale et prêt amortissable

    Le covenant y est souvent plus rustique : un ratio d'endettement testé sur la base d'une expertise périodique, doublé d'une clause de couverture du service de la dette. L'amortissement joue en faveur de l'emprunteur, puisqu'il réduit le numérateur année après année. Le risque se concentre sur les premières annuités et sur les biens détenus en garantie croisée avec d'autres actifs de la famille.

    Portefeuille sous facilité unique

    Le ratio se calcule au niveau du portefeuille, mais chaque actif porte une quote-part de dette allouée qui commande le prix de mainlevée en cas de cession. Une expertise faible sur un seul immeuble peut alors dégrader le ratio consolidé, ou bloquer un arbitrage pourtant sain. La cohérence des dates de valeur entre tous les actifs du périmètre devient un enjeu à part entière.

    Crédit-bail et encours résiduel

    Il n'y a pas de covenant LTV au sens strict, puisque le crédit-bailleur est propriétaire. Mais la même logique de couverture existe : la valeur de l'immeuble est confrontée à l'encours financier résiduel, notamment avant une levée d'option ou une cession de contrat. Notre page dédiée à l'expertise de crédit-bail immobilier en détaille les livrables.

    RÉAL GROUP

    Nos engagements sur les expertises en contexte de dette

    VOS INTERLOCUTEURS

    Une équipe disponible

    Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.

    Président — Expert immobilier MRICS

    Guillaume Thériez

    Fondateur de Réal Valuation, membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), Guillaume supervise l'ensemble des missions d'expertise du cabinet et intervient sur les dossiers à enjeux dans toute la France.

    Supervision et signature des rapports d'expertise Interlocuteur des dossiers judiciaires, bancaires et institutionnels
    Expert immobilier

    Amandine Charpentier

    Amandine accompagne le pôle Expertise avec un profil juridique et immobilier solide, renforcé par une formation spécialisée en droit de l'immobilier et en estimations de biens, ainsi qu'une expérience acquise au sein de structures immobilières et du GIE Groupe ABC.

    Qualification des besoins d'expertise et cadrage des premiers échanges Interface métier pour préparer le dossier et fluidifier le lancement de mission
    Expert immobilier

    Nathan Papot

    Nathan accompagne le pôle Expertise dans l'analyse des dossiers, la structuration des informations marché et la préparation des éléments utiles aux missions d'évaluation menées par l'équipe.

    Analyse immobilière et préparation des éléments d'étude Structuration des données utiles à la mission et appui aux dossiers d'expertise
    Assistante de direction

    Jihane Lamnaouer

    Jihane pilote la coordination administrative, commerciale et comptable du service, tout en assurant la relation avec les prestataires et la bonne circulation des informations entre les équipes et les clients.

    Suivi administratif et coordination opérationnelle des demandes Relation prestataires, organisation interne et fluidité du parcours client
    Engagements professionnels

    Une expertise reconnue par les institutions qui font la profession

    Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.

    RICS

    Royal Institution of Chartered Surveyors

    La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.

    Référence internationale

    IFEI

    Institut Français de l'Expertise Immobilière

    Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.

    Standards français

    SEEIF (ex-CEIF)

    Syndicat des Experts Évaluateurs Immobiliers de France

    Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.

    Indépendance & déontologie
    VOS QUESTIONS

    Questions fréquentes sur le covenant LTV et l'expertise

    Sur la valeur d'expertise, sauf au tout premier jour. À l'origination, prix d'acquisition et valeur de marché coïncident généralement, et le prêteur retient le plus faible des deux. Ensuite, le prix payé n'a plus aucun rôle : chaque test se fait sur la valeur la plus récente établie par l'expert désigné au contrat. C'est ce basculement qui déstabilise : un investisseur peut avoir acheté au juste prix, tenu ses engagements locatifs, et voir malgré tout son ratio se dégrader parce que le marché exige désormais un rendement supérieur. Le prix d'hier ne protège de rien.
    Rarement de façon immédiate, mais le risque existe et dépend entièrement de la rédaction du contrat. La plupart des conventions prévoient une notification, un délai de régularisation et une gradation : blocage de la distribution, affectation de la trésorerie excédentaire, apport de sûreté ou de fonds propres. L'exigibilité anticipée est l'échelon ultime, que les prêteurs actionnent peu quand l'actif reste loué et le service de la dette assuré. Le point à vérifier est celui du délai de remédiation et de la possibilité de neutraliser le dépassement par une injection de fonds propres : ces clauses varient fortement d'un contrat à l'autre.
    Un mécanisme d'affectation forcée de la trésorerie : au lieu de remonter aux associés, l'excédent dégagé par l'actif est capté et appliqué au remboursement anticipé de la dette, jusqu'au retour du ratio sous son seuil. C'est souvent la sanction la moins violente d'un dépassement, puisqu'elle ne mobilise pas d'apport extérieur — mais elle assèche la remontée de dividendes et peut geler pour plusieurs exercices la trésorerie d'un groupe. À distinguer du simple cash trap, qui bloque les fonds sur un compte dédié sans les affecter immédiatement à l'amortissement.
    Non. Le contrat de crédit désigne l'expert et fixe la valeur qui sert au test : une expertise de partie n'a pas vocation à s'y substituer d'office, et aucun prêteur n'y est contraint. Son utilité est ailleurs. Elle produit une contradiction technique argumentée sur des points précis — comparables, taux de rendement, hypothèses de relocation — qui peut conduire le prêteur à demander une contre-expertise, à accepter une seconde valeur ou à assouplir sa position. Certains contrats organisent d'ailleurs eux-mêmes un droit de contestation : vérifiez si le vôtre le prévoit avant d'engager la discussion.
    Le premier mesure un patrimoine, les seconds une capacité à payer. Le LTV rapporte l'encours de dette à la valeur de l'actif : il se dégrade quand le marché se retourne, même si l'exploitation est intacte. L'ICR rapporte le revenu locatif net aux charges d'intérêts, le DSCR au service complet de la dette, amortissement inclus : ils se dégradent quand un locataire part, quand un impayé survient ou quand les taux montent sur une dette variable. Un même événement peut n'en toucher qu'un seul — et c'est souvent le LTV qui casse en premier.
    Prêt à démarrer ?

    Un projet immobilier ?
    Nos équipes vous accompagnent dans votre projet immobilier.

    Transaction, investissement, gestion locative ou Expertise — nos consultants vous apportent une réponse claire et personnalisée sous 24h.

    Téléphone
    05 56 81 66 30
    Adresse
    40 cours de l'Intendance, Bordeaux (33)