Expert immobilier MRICS
Guillaume Thériez
Fondateur de Réal Valuation, Guillaume est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF).

Réal Valuation · Expertise immobilière
Au divorce ou à la succession, un fonds de commerce se partage à une valeur qu'il faut établir, séparément de celle des murs. Réal Valuation, cabinet réglementé par la RICS, expertise les fonds de commerce dans un rapport motivé et vous adresse un devis gratuit sous 24 h, partout en France.
Ou par téléphone au 05 56 81 66 30


Au partage, un fonds de commerce s'estime à sa valeur à la date de la jouissance divise, la plus proche possible du partage, sauf si le juge retient une date plus ancienne pour favoriser l'égalité (article 829 du Code civil, que la Cour de cassation applique au partage d'une communauté). Pour les droits de succession, c'est la valeur vénale au jour du décès qui compte ; dans les deux cas, l'évaluation part de l'exploitation, avec une rémunération normale de l'exploitant et un loyer de marché.
Époux, héritier, avocat ou notaire : décrivez le fonds, l'événement et l'échéance ; un interlocuteur dédié de Réal Valuation vous répond et vous adresse un devis gratuit.
Un interlocuteur dédié cadre avec vous la nature du bien, l'usage du rapport et le délai, avant toute commande.


Vous préférez en parler de vive voix ? Appelez-nous au 05 56 81 66 30.
Réponse sous 24 h par un interlocuteur dédié.
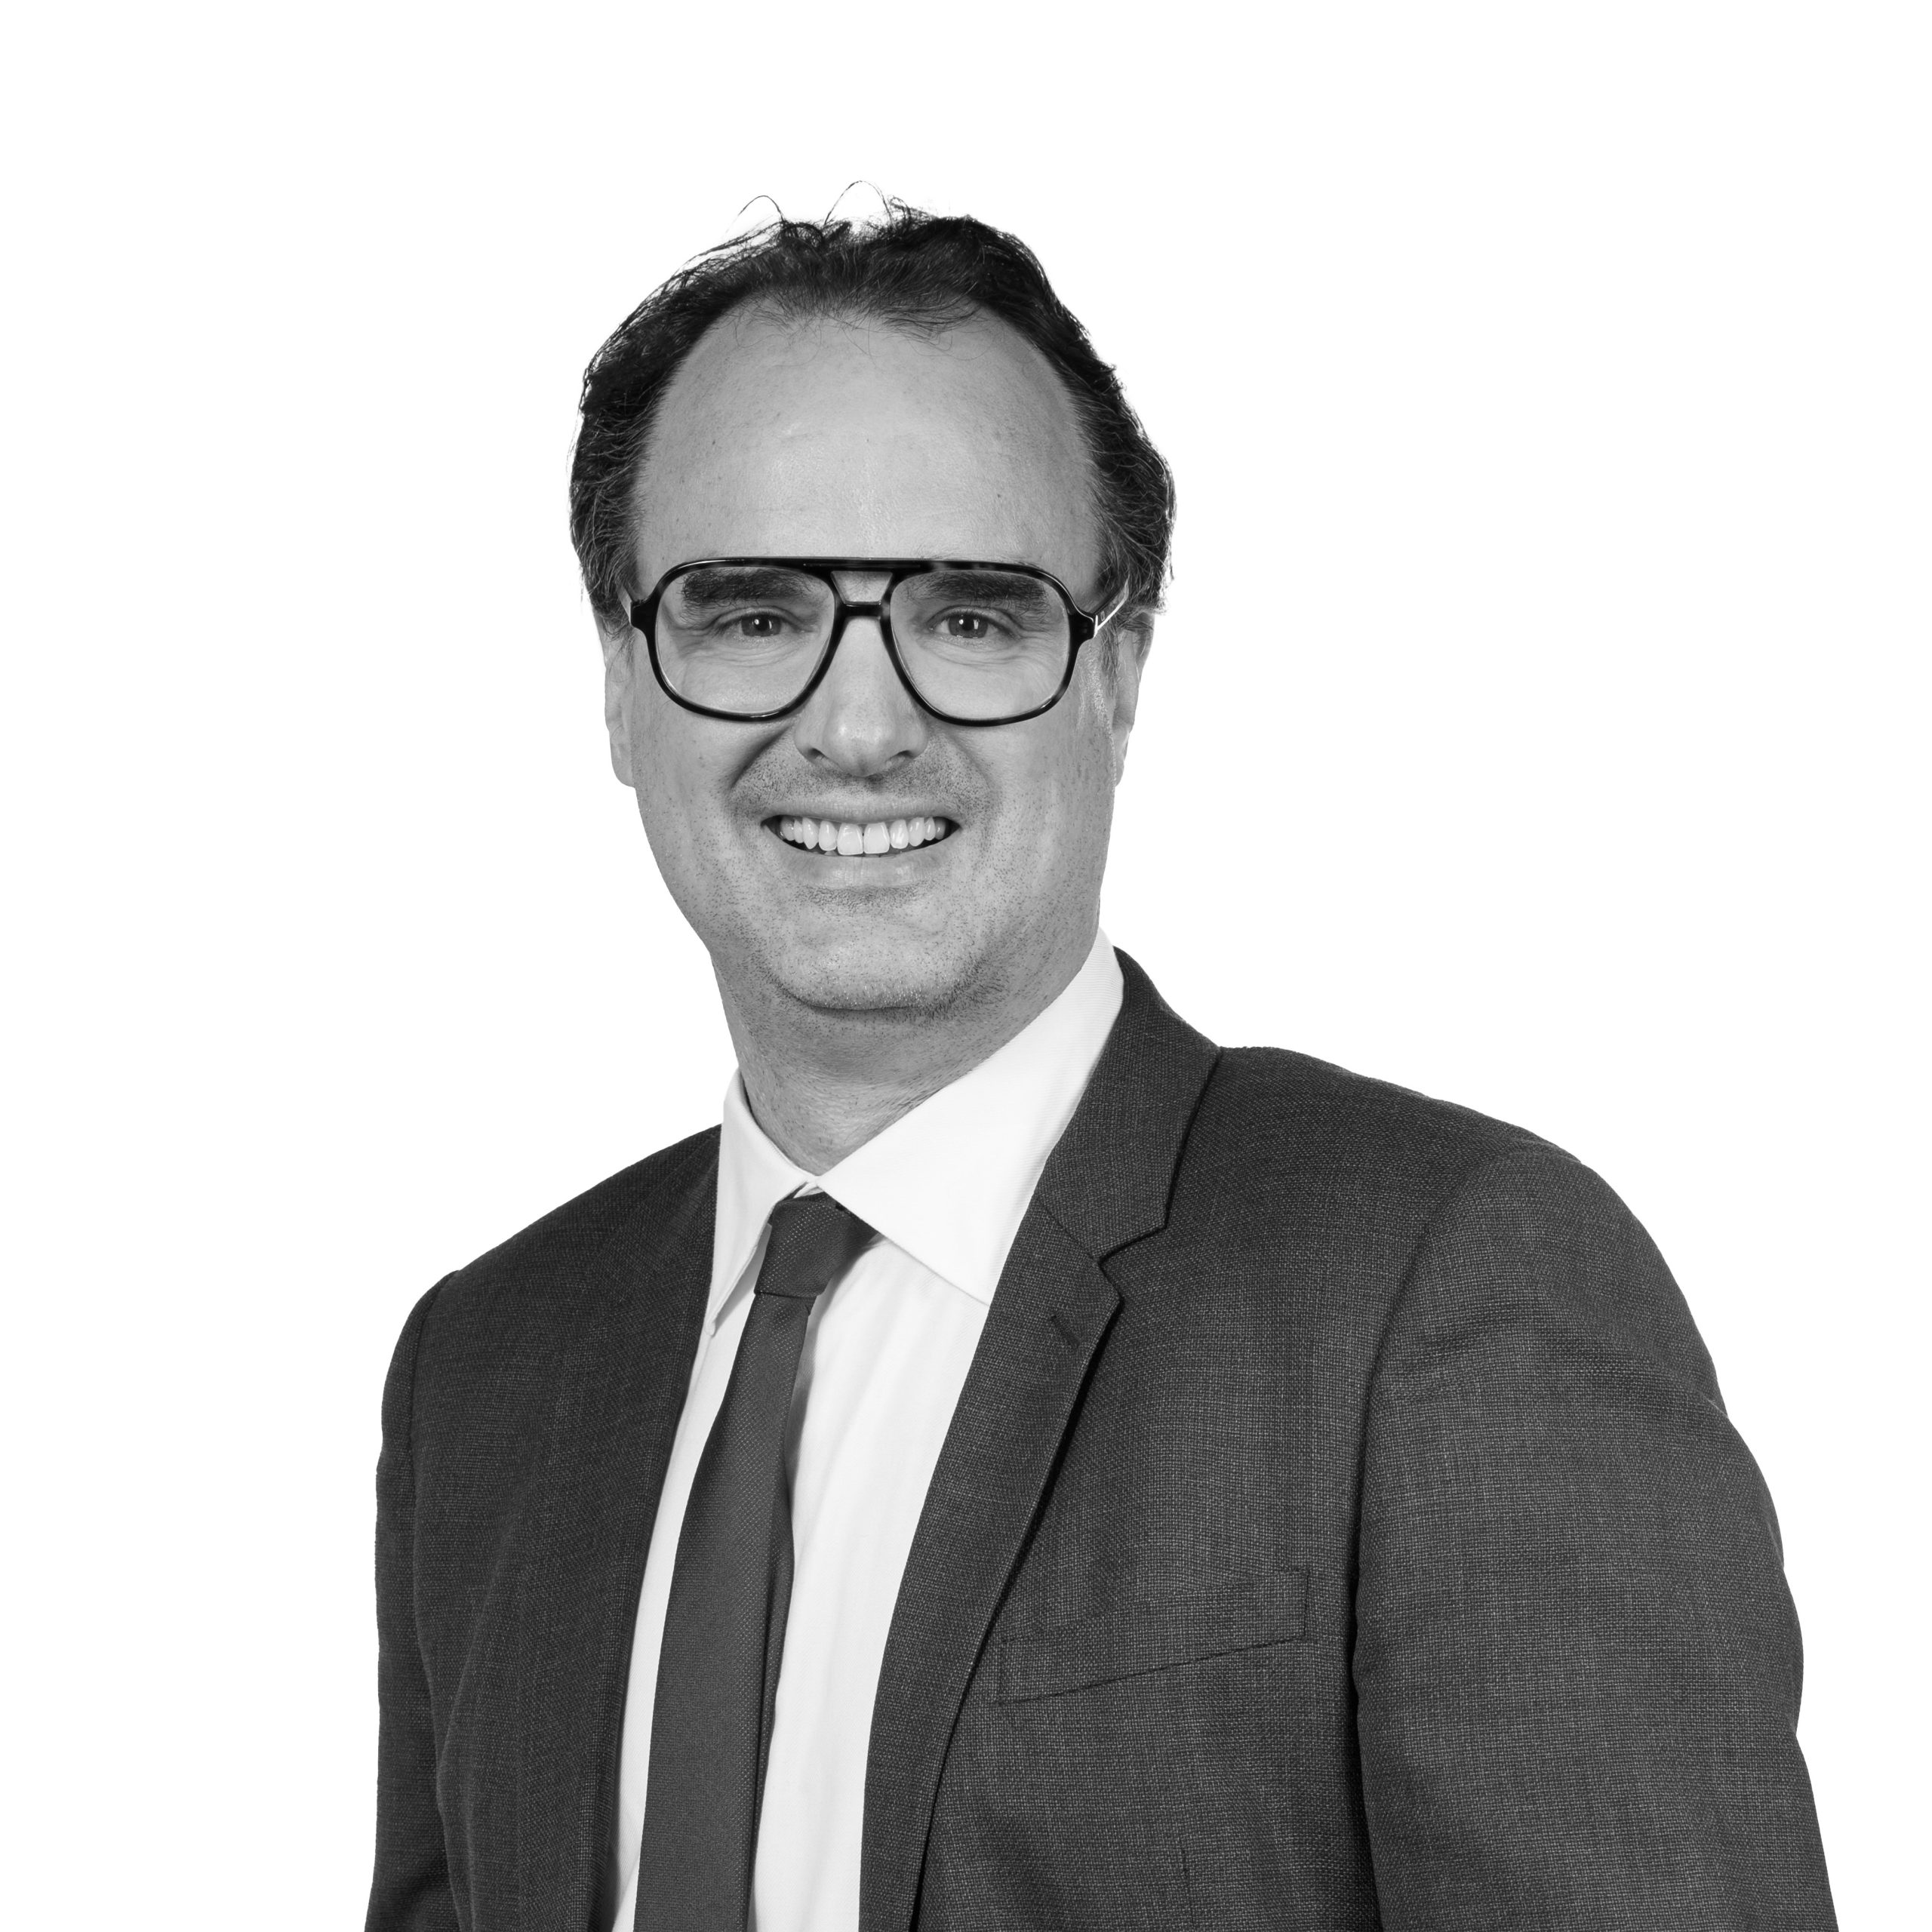
Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.
Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.
Sous le régime légal, « tout bien, meuble ou immeuble, est réputé acquêt de communauté », sauf preuve qu'il est propre à l'un des époux (article 1402 du Code civil). La qualification se fait bien par bien : le fonds peut être commun et les murs propres, ou l'inverse.
| Situation | Qualification | Conséquence |
|---|---|---|
| Fonds créé ou acheté pendant le mariage | Commun (article 1401, article 1402) | Sa valeur entre dans la masse partagée, en principe par moitié (article 1475). |
| Fonds possédé avant le mariage, ou reçu par succession, donation ou legs | Propre (article 1405) | Son propriétaire le reprend (article 1467), sous réserve des récompenses. |
| Accessoires d'un fonds propre | Propres, sauf récompense s'il y a lieu (article 1406) | La communauté peut avoir droit à récompense si elle les a financés. |
| Instruments de travail nécessaires à la profession | Propres, sauf récompense, s'ils ne sont pas l'accessoire d'un fonds commun (article 1404) | S'ils sont l'accessoire d'un fonds commun, ils suivent ce fonds. |
| Fonds propre exploité par l'autre époux, sans investissement | Reste propre | Pas de récompense pour la communauté du seul fait de cette exploitation (Cass. 1re civ., 30 juin 1992, n° 90-19.346, inédit). |
| Fonds communs investis dans un fonds propre | Reste propre | Récompense : elle ne peut être moindre que le profit subsistant si ces fonds ont servi à acquérir, conserver ou améliorer un fonds qui se retrouve dans le patrimoine au jour de la liquidation ; sinon, en général, la plus faible de la dépense faite et du profit subsistant (article 1469). |
| Époux séparés de biens | Chacun garde ses biens personnels (article 1536) | Pas de masse commune ; seuls les biens indivis se partagent. |
| Fonds logé dans une société | Le fonds appartient à la société | Ce sont les titres qui s'évaluent et se partagent ; la méthode change. |
Tant que dure la communauté, aucun époux ne peut, sans l'autre, vendre ou grever de droits réels un fonds de commerce qui en dépend (article 1424).
Deux dates sont à distinguer : celle qui fixe ce qui se partage, et celle qui fixe la valeur. Une troisième s'y ajoute en matière fiscale.
| La question | La date | Source |
|---|---|---|
| Quels biens et quelles dettes entrent dans la liquidation, entre époux | Date d'effet du divorce : la demande en divorce pour un divorce contentieux, la convention (force exécutoire ou homologation) pour un consentement mutuel, sauf stipulation contraire. À la demande d'un époux, le juge peut retenir la date à laquelle ils ont cessé de cohabiter et de collaborer. | Article 262-1 |
| Valeur au partage, divorce ou succession | Date de la jouissance divise, la plus proche possible du partage ; le juge peut retenir une date plus ancienne si elle favorise l'égalité. | Article 829, article 1476 ; Cass. 1re civ., 1er juillet 2003, n° 01-10.708 ; Cass. 1re civ., 29 mai 2013, n° 12-11.983 |
| Attribution préférentielle | La même date. | Article 832-4 |
| Profit subsistant d'une récompense | Au jour de la liquidation, si le bien se retrouve encore dans le patrimoine. | Article 1469 |
| Droits de succession | Valeur vénale au jour du décès, fait générateur de l'impôt. | BOI-ENR-DMTG-10-40-10-10, § 20 |
| Déclaration de succession | Dans les six mois du décès s'il est survenu en France métropolitaine, dans l'année dans les autres cas ; si le fonds est vendu dans les six mois, le prix peut servir d'assiette, sous réserve d'une insuffisance que l'administration prouverait. | Article 641 du Code général des impôts ; BOI-ENR-DMTG-10-40-10-40, § 200 et 210 |
La Cour de cassation a jugé, pour un fonds de commerce commun exploité par l'ex-mari après le divorce, que la valeur des biens de la masse partageable se fixe au jour le plus proche du partage ; la transformation de l'exploitation en société n'avait pas modifié la consistance du fonds, et l'épouse devait recevoir la moitié des bénéfices réalisés à cette date (Cass. 1re civ., 1er juillet 2003, n° 01-10.708, publié au Bulletin).
Dans la valeur. Le résultat d'un commerce se lit après une rémunération normale de celui qui le tient. Le guide d'évaluation de la DGFiP de juin 2026 (page 11) range parmi les retraitements la rémunération du dirigeant, qui « doit être analysée et rapprochée d'une rémunération théorique « normale » (à la hausse comme à la baisse) ». Notre page sur l'expertise de fonds de commerce décrit ce retraitement.
Pendant l'indivision. Après la dissolution, l'époux qui continue d'exploiter un fonds indivis est redevable des produits nets de sa gestion, et il « a droit à la rémunération de son activité », fixée à l'amiable ou par le juge (article 815-12). Les fruits et revenus accroissent à l'indivision, sauf partage provisionnel ou accord (article 815-10). La Cour de cassation a ajouté, pour un fonds artisanal, qu'aucune indemnité de jouissance exclusive ne peut être mise à sa charge (Cass. 1re civ., 22 juin 2016, n° 15-18.367, inédit).
Au décès. Le conjoint survivant du chef d'une entreprise artisanale, commerciale ou libérale qui a participé directement et effectivement à l'activité pendant au moins dix ans, sans salaire ni association aux bénéfices et aux pertes, dispose d'une créance égale à trois fois le SMIC annuel en vigueur au jour du décès, dans la limite de 25 % de l'actif successoral (article 14 de la loi n° 89-1008 du 31 décembre 1989).
Exemple purement arithmétique (hypothèses choisies pour le calcul, sans valeur de marché)
Un commerce du centre-ville de Bordeaux, en entreprise individuelle, dégage 120 000 € d'excédent brut d'exploitation, aucun salaire de l'exploitant n'étant passé en charges. Si une rémunération normale de 45 000 € est retenue, l'excédent retraité est de 75 000 €. À un multiple de 3,5, retenu pour l'exemple, le fonds vaut 262 500 € au lieu de 420 000 € : l'écart est de 157 500 €, soit 45 000 € × 3,5.
Quand l'exploitant détient aussi le local, deux valeurs sont à établir : celle du fonds, tirée de l'exploitation, et celle des murs, tirée d'un loyer. Le lien entre les deux est le loyer de marché : le guide de la DGFiP cite les loyers immobiliers non normatifs parmi les retraitements, et, pour un immeuble occupé par sa propre société, l'expert reconstitue la valeur locative qu'un preneur tiers accepterait (expertise en immobilier d'entreprise). Ces deux valeurs gagnent à figurer dans un même rapport, avec un seul loyer.
Exemple purement arithmétique (hypothèses choisies pour le calcul, sans valeur de marché)
L'exploitant est aussi propriétaire du local et ne se verse aucun loyer. L'excédent, après salaire, est de 93 000 €. Pour un loyer de marché de 18 000 €, il tombe à 75 000 € ; à un multiple de 3,5, le fonds vaut 262 500 €. Capitalisés à 8 %, ces 18 000 € de loyer donnent aux murs une valeur de 225 000 €. Le total est de 487 500 €.
Sans loyer de marché dans le compte d'exploitation, le fonds ressortirait à 325 500 €, et le total à 550 500 € : les 63 000 € de différence seraient comptés deux fois, dans le fonds et dans les murs.
L'emplacement peut aussi peser à lui seul : selon le même guide (page 39), lorsque l'emplacement s'avère primordial, la valeur du fonds ne peut pas être inférieure à la valeur du droit au bail. Voir l'évaluation du droit au bail et l'expertise de murs commerciaux.
Après divorce, le partage de la communauté suit les règles des successions, mais l'attribution préférentielle « n'est jamais de droit », et il peut être décidé que la totalité de la soulte sera payable comptant (article 1476). Le juge peut, dès les mesures provisoires, désigner un professionnel qualifié pour dresser un inventaire estimatif ou proposer un règlement des intérêts pécuniaires des époux (article 255, 9°).
Le partage consécutif à un divorce supporte un droit de 1,10 % (article 746 du Code général des impôts), calculé sur l'actif net (article 747). Les soultes d'un partage de communauté ne sont pas traitées comme translatives de propriété ; l'impôt porte sur la valeur nette de l'actif partagé, sans déduction des soultes (article 748).
Exemple purement arithmétique (hypothèses choisies pour le calcul, sans valeur de marché)
Un fonds commun estimé à 262 500 €, grevé de 62 500 € de dettes professionnelles communes, soit un actif net de 200 000 €. L'époux qui garde le fonds et ces dettes doit à l'autre une soulte de 100 000 €. Le droit de partage, à 1,10 % de l'actif net, est de 2 200 €.
Qui peut garder le fonds. Le conjoint survivant ou tout héritier copropriétaire peut demander l'attribution préférentielle d'une entreprise commerciale, à charge de soulte, s'il participe ou a participé effectivement à l'exploitation ; pour l'héritier, la condition peut être remplie par son conjoint ou ses descendants (article 831). Le bien s'estime à la date de l'article 829 (article 832-4). Le droit de partage est de 2,50 % (article 746).
La valeur fiscale. Un fonds situé en France entre dans l'assiette des droits de mutation à titre gratuit, que le défunt ait ou non son domicile fiscal en France ; des biens situés hors de France peuvent l'être aussi, selon le domicile fiscal du défunt ou, sous condition de durée, celui de l'héritier (article 750 ter). La valeur se déclare, et l'administration peut la rectifier si elle paraît inférieure à la valeur vénale réelle (article L17 du Livre des procédures fiscales). Pour un commerce de détail, le guide de la DGFiP (page 38) renvoie à la comparaison après étude du marché ou aux usages de la profession répertoriés dans des barèmes indicatifs.
Le décès de l'exploitant. Il est tenu compte de la dépréciation éventuelle résultant du décès (article 764 A). Le BOFiP précise qu'elle résulte d'une perte d'activité, que la valeur de l'emplacement ou du droit au bail continue d'exister, et que le simple fait de devoir recruter un remplaçant ne peut être un facteur de moins-value (BOI-ENR-DMTG-10-40-10-40, § 190 à 230).
L'exonération partielle. Une entreprise individuelle industrielle, commerciale, artisanale, agricole ou libérale peut être exonérée à hauteur de 75 % de sa valeur, sous conditions, dont un engagement de conservation de six ans et trois ans d'exploitation par l'un des bénéficiaires (article 787 C). Pour une donation, l'article L18 du Livre des procédures fiscales permet de consulter l'administration sur la valeur vénale d'une entreprise individuelle.
La Charte de l'expertise (titre II, § 8.5) présente l'évaluation de fonds de commerce comme une spécialité, exercée par des experts qui en ont la compétence et l'expérience. La méthode d'évaluation du fonds est décrite sur notre page sur l'expertise de fonds de commerce ; le divorce et la succession y ajoutent la qualification et les dates.
Date et origine de l'acquisition, contrat de mariage, actes, investissements : la qualification commande ce qui se partage et les comptes de récompenses.
Date d'effet, date de jouissance divise, date du décès : une valeur n'a de sens qu'à la date prévue pour l'usage qui en sera fait.
Rémunération de l'exploitant, loyer confronté à la valeur locative, charges non récurrentes.
Barèmes d'usage, multiples de rentabilité, comparaison de cessions lorsqu'il en existe ; la valeur retenue, ses hypothèses et ses limites sont écrites.
Un rapport d'expertise opposable, motivé et argumenté, que vous pouvez produire face à l'administration fiscale, à une banque ou devant le juge. Il est établi selon la Charte de l'expertise en évaluation immobilière (6e édition) et les normes de la RICS.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, intervient dans toute la France. Nos honoraires sont arrêtés au devis et ne dépendent pas de la valeur conclue.
Textes et décisions consultés le 9 novembre 2026, dans leur version en vigueur à cette date. Les multiples et capitalisations des exemples sont des hypothèses de calcul. La Charte est protégée par les droits de propriété intellectuelle de nature patrimoniale au profit du Comité d'application de la Charte de l'expertise en évaluation immobilière.
Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.
La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.
Référence internationale
Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.
Standards français
Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.
Indépendance & déontologieSous la communauté légale, oui, en principe : la communauté se compose des acquêts faits par les époux, notamment de leur industrie personnelle (article 1401 du Code civil), et tout bien est réputé acquêt faute de preuve contraire (article 1402).
Pas à ce seul titre. Le fonds propre reste propre (article 1405). Il peut y avoir récompense si la communauté a investi pour l'acquérir, le conserver ou l'améliorer (article 1469) ; le seul fait que l'autre époux se soit consacré à l'exploitation, sans investissement, n'y ouvre pas droit (Cass. 1re civ., 30 juin 1992, n° 90-19.346, inédit).
À la date de la jouissance divise, la plus proche possible du partage (article 829), sauf date plus ancienne décidée par le juge. Pour les droits de succession, au jour du décès (BOFiP).
Oui : il a droit à la rémunération de son activité, fixée à l'amiable ou par le juge, et il doit les produits nets de sa gestion (article 815-12).
Oui, par accord ou par attribution préférentielle, à charge de soulte. Mais après un divorce, celle-ci n'est jamais de droit (article 1476). La loi la subordonne, pour une entreprise, à la participation à l'exploitation (article 831).
1,10 % sur l'actif net pour un partage consécutif à un divorce, 2,50 % en principe dans les autres cas (article 746 du Code général des impôts). La soulte d'un partage de communauté n'est pas considérée comme translative (article 748).
Il peut, et la dépréciation résultant du décès est prise en compte pour les droits (article 764 A du Code général des impôts). Elle se justifie par une perte d'activité ; devoir recruter un remplaçant ne suffit pas (BOFiP).
Nous n'avons pas relevé de texte qui l'impose pour un fonds dans un partage amiable. Le juge peut désigner un professionnel qualifié (article 255, 9°). Attention : il ne peut se fonder exclusivement sur une expertise non judiciaire réalisée à la demande de l'une des parties (Cass. 1re civ., 13 octobre 2021, n° 19-24.008, publié au Bulletin).
Réal Valuation étudie votre situation et vous adresse un devis gratuit sous 24 h, avec un interlocuteur dédié.
Ou par téléphone au 05 56 81 66 30
Laissez vos coordonnées, un conseiller Réal Group vous recontacte rapidement.