Expert immobilier MRICS
Guillaume Thériez
Fondateur de Réal Valuation, Guillaume est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF).

Réal Valuation · Expertise immobilière
La valeur d'un immeuble de bureaux à transformer se cherche entre ce qu'il vaut en bureaux et ce que rapporte sa transformation, une fois les travaux, les délais et les règles d'urbanisme déduits. Réal Valuation, cabinet réglementé par la RICS, vous adresse un devis gratuit sous 24 h, partout en France.
Ou par téléphone au 05 56 81 66 30


Il vaut ce que paierait un acquéreur informé de son usage réel ou potentiel, en comparant deux calculs : l'immeuble conservé en bureaux, et la valeur résiduelle de sa transformation, c'est-à-dire le prix des logements achevés moins les travaux, les honoraires, les frais financiers, la marge et les frais d'acquisition. À notre lecture, la transformation ne crée de la valeur que si ce résiduel dépasse la valeur en bureaux et si le projet est autorisé : changement de destination, plan local d'urbanisme, dérogations, copropriété.
Propriétaire, investisseur, opérateur, notaire ou banque : décrivez l'immeuble, les baux en cours et votre échéance ; un interlocuteur dédié de Réal Valuation vous répond et vous adresse un devis gratuit.
Un interlocuteur dédié cadre avec vous la nature du bien, l'usage du rapport et le délai, avant toute commande.


Vous préférez en parler de vive voix ? Appelez-nous au 05 56 81 66 30.
Réponse sous 24 h par un interlocuteur dédié.
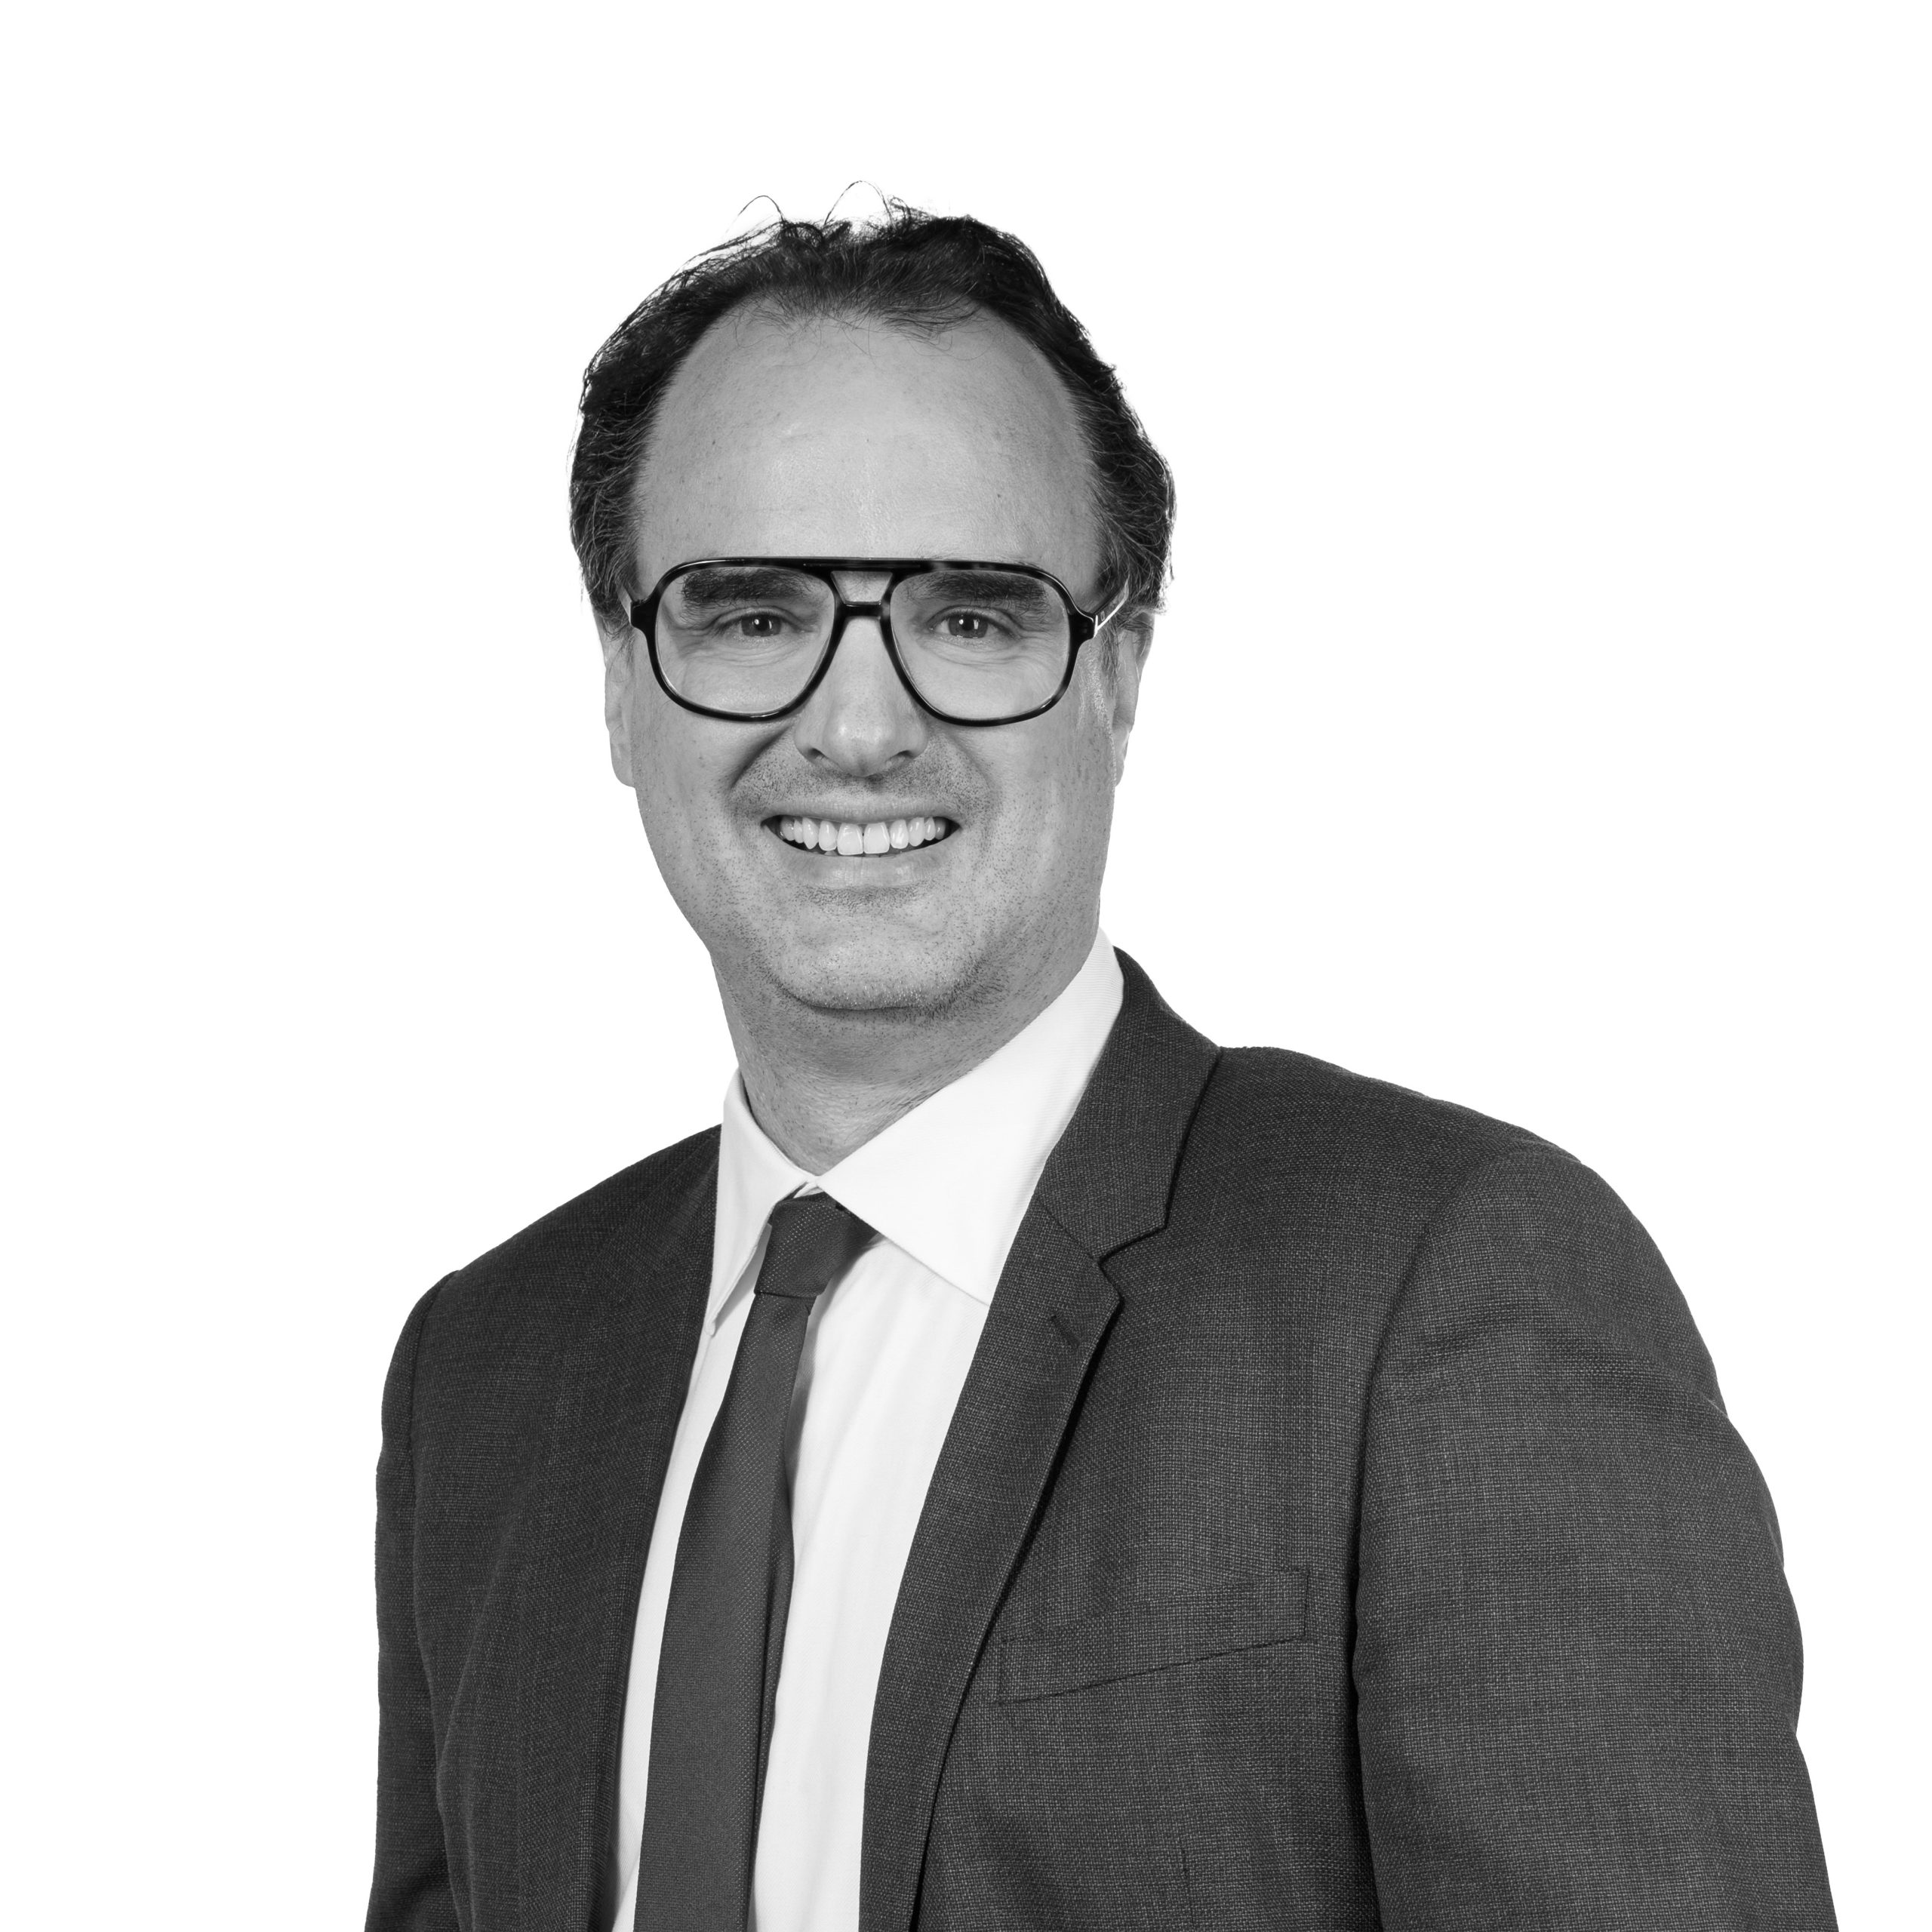
Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.
Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.
Avant le chiffrage, l'expert établit ce que le droit permet : une valeur de transformation qui suppose une autorisation non acquise n'a pas la même portée qu'une valeur fondée sur un droit obtenu.
| Point | La règle | Texte |
|---|---|---|
| La destination | Le bureau est une sous-destination de la destination « autres activités des secteurs primaire, secondaire ou tertiaire » ; le logement, une sous-destination de la destination « habitation ». | Article R151-27 du Code de l'urbanisme ; R151-28 |
| Ce qu'est un bureau | Des constructions fermées au public ou prévoyant un accueil limité du public, destinées notamment aux activités de direction, de communication et de gestion des entreprises ou des administrations. | Arrêté du 10 novembre 2016, article 5 |
| L'autorisation | Un changement entre ces destinations relève de la déclaration préalable. Il faut un permis de construire si les travaux modifient les structures porteuses ou la façade. | Article R*421-17, b ; R*421-14, c |
| Les locaux accessoires | Ils sont réputés avoir la même destination et la même sous-destination que le local principal. | Article R151-29 |
| Le plan local d'urbanisme | Travaux et constructions doivent être conformes à son règlement et à ses documents graphiques, sauf dérogation prévue par le code. | Article L152-1 |
| La copropriété | Lorsque la modification de la destination de parties privatives à usage autre que d'habitation, à l'exception des locaux commerciaux, en locaux d'habitation contrevient à la destination de l'immeuble, l'assemblée générale statue à la majorité de l'article 24. | Loi du 10 juillet 1965, article 9 |
| Le logement loué | Une pièce principale d'au moins 9 m² et 2,20 m sous plafond, ou d'un volume habitable d'au moins 20 m³. | Décret n° 2002-120, article 4 |
La loi n° 2025-541 du 16 juin 2025 vise à faciliter la transformation des bureaux et autres bâtiments en logements. Elle ne crée pas de droit à transformer : ces dispositifs sont des facultés de l'administration, à demander et à justifier.
| Dispositif | Ce qu'il permet | Conditions et limites | Texte |
|---|---|---|---|
| Dérogation aux destinations | Autoriser le changement de destination d'un bâtiment en bâtiment à destination principale d'habitation, malgré les règles de destination du plan local d'urbanisme, y compris pour les travaux d'extension ou de surélévation de l'autorisation. | Faculté de l'autorité compétente, après avis conforme de l'autorité compétente en matière de plan local d'urbanisme. Refus motivé possible : nuisances pour les futurs occupants, accessibilité par des transports alternatifs à l'automobile, démographie scolaire, mixité sociale et fonctionnelle. | Article L152-6-5 |
| Densité, stationnement, mixité | Déroger aux règles de densité et de création d'aires de stationnement et, sauf commune sous arrêté de carence, aux règles de mixité sociale, pour autoriser la transformation à usage principal d'habitation d'un immeuble existant, par reconstruction, rénovation ou réhabilitation. | Faculté de l'autorité compétente pour délivrer le permis, en tenant compte de la nature du projet et de sa zone, dans la limite d'une majoration de 30 % du gabarit de l'immeuble existant. | Article L152-6, 3° |
| Taille des logements | Déroger aux règles du plan local d'urbanisme sur la proportion de logements d'une taille minimale. | Dans le cadre de la dérogation aux destinations, ou de la dérogation propre à certains logements d'agents publics et de salariés. | Article L152-6-6 |
| Zone d'activité économique | Autoriser, dans le périmètre d'une zone d'activité économique, un projet de logements ou d'équipements publics en dérogeant aux règles de destination du plan local d'urbanisme. | Par décision motivée. Refus ou prescriptions possibles : intégration paysagère et architecturale, accessibilité par des transports alternatifs à l'automobile, nuisances et risques des installations voisines et, pour les logements, absence de services publics à proximité. | Article L152-6-7 |
| Destinations successives | Un permis qui autorise plusieurs destinations successives du bâtiment : les changements ultérieurs de règles de destination restent sans incidence pendant vingt ans. | Dans les secteurs délimités à cet effet, annexés au plan local d'urbanisme. Le décret en Conseil d'État prévu par le texte n'a pas été relevé au 10 novembre 2026. | Article L431-5 |
| Résidence principale | Le règlement peut délimiter des secteurs où les logements issus de ces transformations sont à usage exclusif de résidence principale. | Une mention expresse doit figurer dans les promesses, ventes et locations. Ces logements ne peuvent pas être loués en meublé de tourisme, sauf location temporaire de la résidence principale. | Article L151-14-1 |
À notre lecture, une dérogation qui n'a pas été accordée ne se tient pas pour acquise dans une valeur : elle se traite comme une hypothèse écrite, ou par un scénario distinct.
La valeur vénale suppose un acheteur et un vendeur raisonnablement informés de l'usage réel ou potentiel du bien (Charte, titre III, § 1.1.3). Un immeuble de bureaux qui peut devenir des logements se regarde donc sous ses deux angles.
| Scénario | Comment il se chiffre | Ce qui le fait bouger |
|---|---|---|
| Bureaux loués | Par comparaison et par capitalisation ou actualisation des loyers : voir notre page sur l'expertise de bureaux. | Durée ferme, solidité du locataire, écart entre le loyer et le marché. |
| Bureaux vides | Mêmes méthodes, après déduction des travaux, des franchises et du délai de relocation. | Vacance du secteur, qualité technique, attractivité du bâtiment. |
| Transformation en logements | Par le bilan : valeur des logements achevés, moins les coûts et la marge. La Charte le prévoit pour les immeubles avec potentiel de restructuration et les biens destinés à une restructuration lourde (titre III, § 2.8). | Prix de sortie, surface habitable obtenue, coût des travaux, part de logements sociaux, délais. |
| Démolition et reconstruction | Par le bilan de la nouvelle construction et la valeur du terrain à bâtir : voir les droits à construire. | Droits à construire, coût de démolition, règles nouvelles. |
À notre lecture, si la mission le demande, la valeur supposant l'autorisation obtenue ou la transformation réalisée peut être donnée sous hypothèse particulière, confirmée au contrat d'expertise (Charte, titre III, § 1.2.1). À l'inverse, la valeur en poursuite d'usage suppose le maintien de l'usage actuel (§ 1.2.2). Le rapport dit laquelle est présentée.
La méthode part de la valeur de l'immeuble transformé comme s'il était achevé à la date de l'évaluation, aux conditions du marché de cette date, et en retire tout ce qui reste à engager (Charte, titre III, § 2.8.2). La Charte relève que la jurisprudence l'admet progressivement, notamment dans les marchés étroits ou comme méthode de recoupement (§ 2.8.1).
| Poste | Calcul | Montant |
|---|---|---|
| Logements achevés, à la date d'évaluation | 1 400 m² habitables × 4 200 € | 5 880 000 € |
| Travaux de transformation | 2 000 m² existants × 1 400 € | − 2 800 000 € |
| Honoraires techniques et études | 10 % des travaux | − 280 000 € |
| Commercialisation | 3 % du prix des logements | − 176 400 € |
| Frais financiers | Montant d'hypothèse | − 180 000 € |
| Solde avant marge et frais d'acquisition | 5 880 000 − 3 436 400 | 2 443 600 € |
Nous ne publions pas de marge : elle se justifie dans chaque dossier, selon le risque du projet.
La Charte le rappelle : des variations mineures des paramètres peuvent modifier significativement le résultat, ce qui impose de tester sa cohérence par les ratios du marché (titre III, § 2.8.3).
| Hypothèse modifiée | Solde | Écart |
|---|---|---|
| Cas de référence | 2 443 600 € | — |
| Prix de sortie inférieur de 5 % | 2 158 420 € | − 285 180 € |
| Surface habitable inférieure de 5 % | 2 158 420 € | − 285 180 € |
| Travaux supérieurs de 10 % | 2 135 600 € | − 308 000 € |
| Un an de plus, 90 000 € de frais financiers | 2 353 600 € | − 90 000 € |
| Locataire à évincer, indemnité de 400 000 € | 2 043 600 € | − 400 000 € |
À notre lecture, un plateau profond laisse des surfaces sans vue, difficiles à habiter : la surface vendable peut rester très en deçà de la surface existante.
La hauteur sous plafond et la trame des poteaux décident du découpage. Un logement loué doit respecter le minimum de décence.
Escaliers, ascenseurs, gaines, évacuations : le passage de plateaux collectifs à des logements séparés se chiffre avec un maître d'œuvre.
Sécurité incendie, accessibilité, acoustique, performance énergétique : leur application au projet se vérifie avant de retenir un coût de travaux.
Un immeuble loué n'est disponible qu'à l'issue des baux, ou contre indemnité. Pour un bail commercial, le bailleur peut refuser le renouvellement en payant une indemnité d'éviction, qui comprend notamment la valeur marchande du fonds (article L145-14 du Code de commerce). La loi prévoit aussi le refus de renouvellement pour construire ou reconstruire l'immeuble existant, avec la faculté d'offrir un local équivalent (article L145-18). À notre lecture, ce poste se chiffre dès le bilan, comme le montre le tableau précédent : voir notre page sur l'indemnité d'éviction.
Les plus-values nettes de cession d'un local à usage de bureau, commercial ou industriel, réalisées par une société soumise à l'impôt sur les sociétés au profit d'une personne morale, relèvent d'un taux réduit de 19 %, hors sociétés liées et sous condition : le local est situé dans une commune d'une zone marquée par un déséquilibre particulièrement important entre l'offre et la demande de logements, et l'acquéreur s'engage à le transformer en local à usage d'habitation dans les quatre ans suivant la clôture de l'exercice d'acquisition (article 210 F du Code général des impôts, article 219, IV). Lorsque le cessionnaire réalise au moins 75 % de surface habitable, l'engagement est réputé satisfait et le taux s'applique à proportion.
Le dispositif vise les cessions réalisées jusqu'au 31 décembre 2026, ou après cette date si une promesse a été conclue au plus tard à cette date et si la cession intervient dans les deux ans. La loi de finances pour 2027 reste à vérifier au moment de la signature.
En centre-ville de Bordeaux, dans le site patrimonial remarquable, le règlement du plan de sauvegarde et de mise en valeur prévoit que toute opération concourant à la création ou à la réhabilitation de trois logements et plus destine 35 % du nombre de logements au locatif social, arrondi à l'unité inférieure, y compris pour les logements créés par changement de destination (article 1.3.3.1). À notre lecture, une telle part modifie directement la valeur de sortie.
Ailleurs dans la métropole, le plan local d'urbanisme 3.1 fait l'objet d'une révision générale engagée le 6 juin 2025 (Bordeaux Métropole) : les règles retenues dans un bilan se vérifient à la date du permis. Sur le marché des bureaux, BNP Paribas Real Estate situait le taux de vacance des bureaux à 7,4 % à Bordeaux au deuxième trimestre 2026 (note de conjoncture) : une moyenne qui dit peu d'un immeuble donné, mais qui entre dans le scénario de relocation.
Avant de décider, de financer ou de transmettre.
Relouer ou transformer : l'expert compare les deux valeurs à la même date.
Le prix se confronte au solde du bilan et aux autorisations qui manquent encore.
La banque veut la valeur actuelle et celle qui suppose la transformation : le rapport distingue les deux.
Succession, donation, apport à une société : la valeur retenue doit tenir compte du potentiel connu à la date.
Le vote de l'assemblée change ce qui est faisable : la valeur se reprend selon le résultat.
L'indemnité du locataire, la durée restante et le loyer pèsent sur la décision et sur le prix.
Le rapport sépare ce qui est autorisé de ce qui est supposé.
Règlement de zone, destination, servitudes, secteur protégé, copropriété : ce qui est acquis, ce qui dépend d'une dérogation.
Surfaces, trames, hauteurs, façades, accès, réseaux, état technique : ce que le bâtiment permet réellement de créer.
Valeur en bureaux, bilan de transformation, baux en cours, calendrier, avec une hypothèse écrite pour chaque point non établi.
La valeur retenue, celle qui repose sur une hypothèse particulière s'il y en a une, les réserves et la sensibilité.
Un rapport d'expertise opposable, motivé et argumenté, que vous pouvez produire face à l'administration fiscale, à une banque ou devant le juge. Il est établi selon la Charte de l'expertise en évaluation immobilière (6e édition) et les normes de la RICS. Réal Valuation, le cabinet d'expertise immobilière de Réal Group, intervient dans toute la France. Nos honoraires sont arrêtés au devis et ne dépendent pas de la valeur conclue.
Textes consultés le 10 novembre 2026, dans leur version en vigueur à cette date. La Charte est protégée par les droits de propriété intellectuelle de nature patrimoniale au profit du Comité d'application de la Charte de l'expertise en évaluation immobilière.
Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.
Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.
La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.
Référence internationale
Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.
Standards français
Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.
Indépendance & déontologieUne déclaration préalable suffit pour un changement de destination sans modification des structures porteuses ni de la façade (article R*421-17, b, du Code de l'urbanisme). Si les travaux les modifient, il faut un permis de construire (article R*421-14, c). Le projet doit par ailleurs respecter le plan local d'urbanisme, sauf dérogation.
Oui, s'il interdit ou limite la destination habitation dans la zone. Depuis 2025, l'autorité compétente peut toutefois autoriser le changement en dérogeant aux règles de destination, après avis conforme, et elle peut refuser pour des motifs prévus par la loi (article L152-6-5).
À notre lecture, ni l'une ni l'autre d'office. L'expert chiffre l'immeuble en bureaux et le solde de la transformation à la même date, puis apprécie ce qu'un acquéreur informé retiendrait, en tenant compte des autorisations à obtenir et du risque.
Non. Dans notre exemple d'hypothèse, un prix de sortie inférieur de 5 % retire 285 180 € au solde. Une transformation peut coûter plus qu'elle ne rapporte selon l'état du bâtiment, les baux en cours et les règles de la zone.
Lorsque le changement contrevient à la destination de l'immeuble, l'assemblée générale statue à la majorité de l'article 24, sauf pour les locaux commerciaux (article 9 de la loi du 10 juillet 1965).
Pas forcément avant de faire évaluer, mais la transformation suppose des locaux libres. Pour un bail commercial, le refus de renouvellement donne lieu à une indemnité d'éviction (article L145-14 du Code de commerce), à intégrer au bilan.
Pour les cessions réalisées jusqu'au 31 décembre 2026, ou après cette date si une promesse a été conclue au plus tard à cette date et si la vente intervient dans les deux ans, sous les conditions de l'article 210 F du Code général des impôts. La loi de finances pour 2027 reste à vérifier.
Oui. Réal Valuation, le cabinet d'expertise immobilière de Réal Group, intervient dans toute la France ; les visites et les références locales sont organisées au cadrage.
Réal Valuation étudie votre situation et vous adresse un devis gratuit sous 24 h, avec un interlocuteur dédié.
Ou par téléphone au 05 56 81 66 30
Laissez vos coordonnées, un conseiller Réal Group vous recontacte rapidement.