Réal Group

SERVICE EXPERTISE

Capitalisation de l'EBE : retraiter le résultat, choisir le multiple, croiser la valeur

  • EBE retraité
  • Rémunération du dirigeant
  • Loyer de marché imputé
  • Multiple et taux
  • Multiples par secteur

Retraiter l'excédent brut d'exploitation, puis le multiplier par un coefficient qui traduit le risque : la méthode paraît simple, et c'est pourtant là que se jouent les plus grands écarts d'évaluation. Rémunération du dirigeant, loyer imputé quand l'exploitant détient ses murs, éléments non récurrents, choix du multiple : ce qu'un expert vérifie ligne à ligne avant de conclure.

Le Duff
Covivio
Harmonie Mutuelle
Keys
UCANSS
Groupama GE
Restaurants du Coeur
Compagnons du Devoir
SNCF
La Poste Immobilier
Renault
Mutuelle de Poitiers Assurances
Mutualia
MNH
Bordeaux Métropole
MGEN
SCET
Les Mousquetaires
Crédit Agricole
Duclot
inCité
Essorr
CA Indosuez
Finances publiques
Groupama Centre Manche
Évaluer par la rentabilité

Qu'est-ce que la capitalisation de l'EBE ?

La capitalisation de l'EBE consiste à retraiter l'excédent brut d'exploitation — rémunération du dirigeant ramenée au marché, loyer imputé si l'exploitant détient ses murs, éléments non récurrents — puis à multiplier ce résultat normatif par un coefficient qui traduit le risque du secteur et de l'affaire. Ce multiple est l'inverse d'un taux : multiplier par 5 revient à exiger 20 % de rendement.

La capitalisation de l'EBE est la méthode centrale d'évaluation des actifs d'exploitation : hôtel, camping, restaurant, commerce de détail, établissement de santé, PME de services. Son principe tient en une ligne — retraiter l'excédent brut d'exploitation pour obtenir un résultat normatif, puis le multiplier par un coefficient de risque —, mais tout se joue dans les deux termes du produit. À la différence de la comparaison directe ou de la capitalisation d'un loyer, qui portent sur un immeuble, elle valorise une capacité bénéficiaire : ce que l'affaire dégage, non ce que les murs valent. Les autres approches restent utiles en recoupement, et nous les décrivons sur notre page consacrée aux méthodes d'évaluation immobilière.

L'arithmétique n'a rien de difficile ; la difficulté est ailleurs. Un EBE lu tel quel dans la liasse fiscale n'est presque jamais capitalisable. Il porte la rémunération que le dirigeant s'est choisie, tantôt symbolique, tantôt surdimensionnée ; il ignore le loyer lorsque l'exploitant occupe ses propres murs ; il contient des produits et des charges qui ne se reproduiront pas. Chacun de ces points, une fois multiplié par cinq ou par six, déplace la valeur de plusieurs dizaines de milliers d'euros. C'est pourquoi un cédant, un repreneur et un vérificateur discutent rarement le multiple en premier : ils discutent l'EBE retenu.

Réal Group conduit ces évaluations partout en France, pour des cédants, des repreneurs, des banques, des directions financières et leurs conseils. Notre spécificité tient à l'articulation de deux valeurs qui se recouvrent toujours dans ces dossiers : celle de l'exploitation et celle des murs. La base CHRONO du cabinet — 2 094 actifs expertisés depuis 2011 — et le réseau Groupe ABC, soit 7 cabinets, 35 experts et environ 1 800 expertises par an, alimentent nos références de marché. Les missions sont dirigées par Guillaume Thériez, MRICS ; les rapports suivent la Charte de l'expertise en évaluation immobilière et les normes RICS, pour une valeur documentée et soutenable en contradictoire.

PARLONS DE VOTRE BESOIN

Présentez votre projet

Partagez votre contexte, l'actif concerné et votre échéance. Nous revenons vers vous rapidement avec le bon niveau de cadrage.

Ce que nous clarifions avec vous

Nature de l'actif, contexte d'intervention, usage du rapport et délai attendu : nous cadrons les bons paramètres avant de vous orienter.

  • Réal Valuation, cabinet réglementé par la RICS ; Guillaume Thériez, expert MRICS.
  • Acteurs privés, institutionnels, bancaires et judiciaires.
  • Devis gratuit sous 24h avec interlocuteur dédié.
  • Bordeaux, Gironde et France entière.
Nos appartenances
Chambre des Experts Immobiliers de France Royal Institution of Chartered Surveyors Institut Français de l'Expertise Immobilière Groupe ABC

Besoin d'un échange direct ? Notre équipe vous accompagne depuis Bordeaux sur toute la Gironde et partout en France au 05 56 81 66 30.

Parler à un expert

Réponse sous 24h par un interlocuteur dédié

Titre de propriété, bail, plans, diagnostics, photos… Jusqu’à 5 fichiers (PDF, images, Word, Excel), 10 Mo chacun.

    Sans engagement · Réponse sous 24h

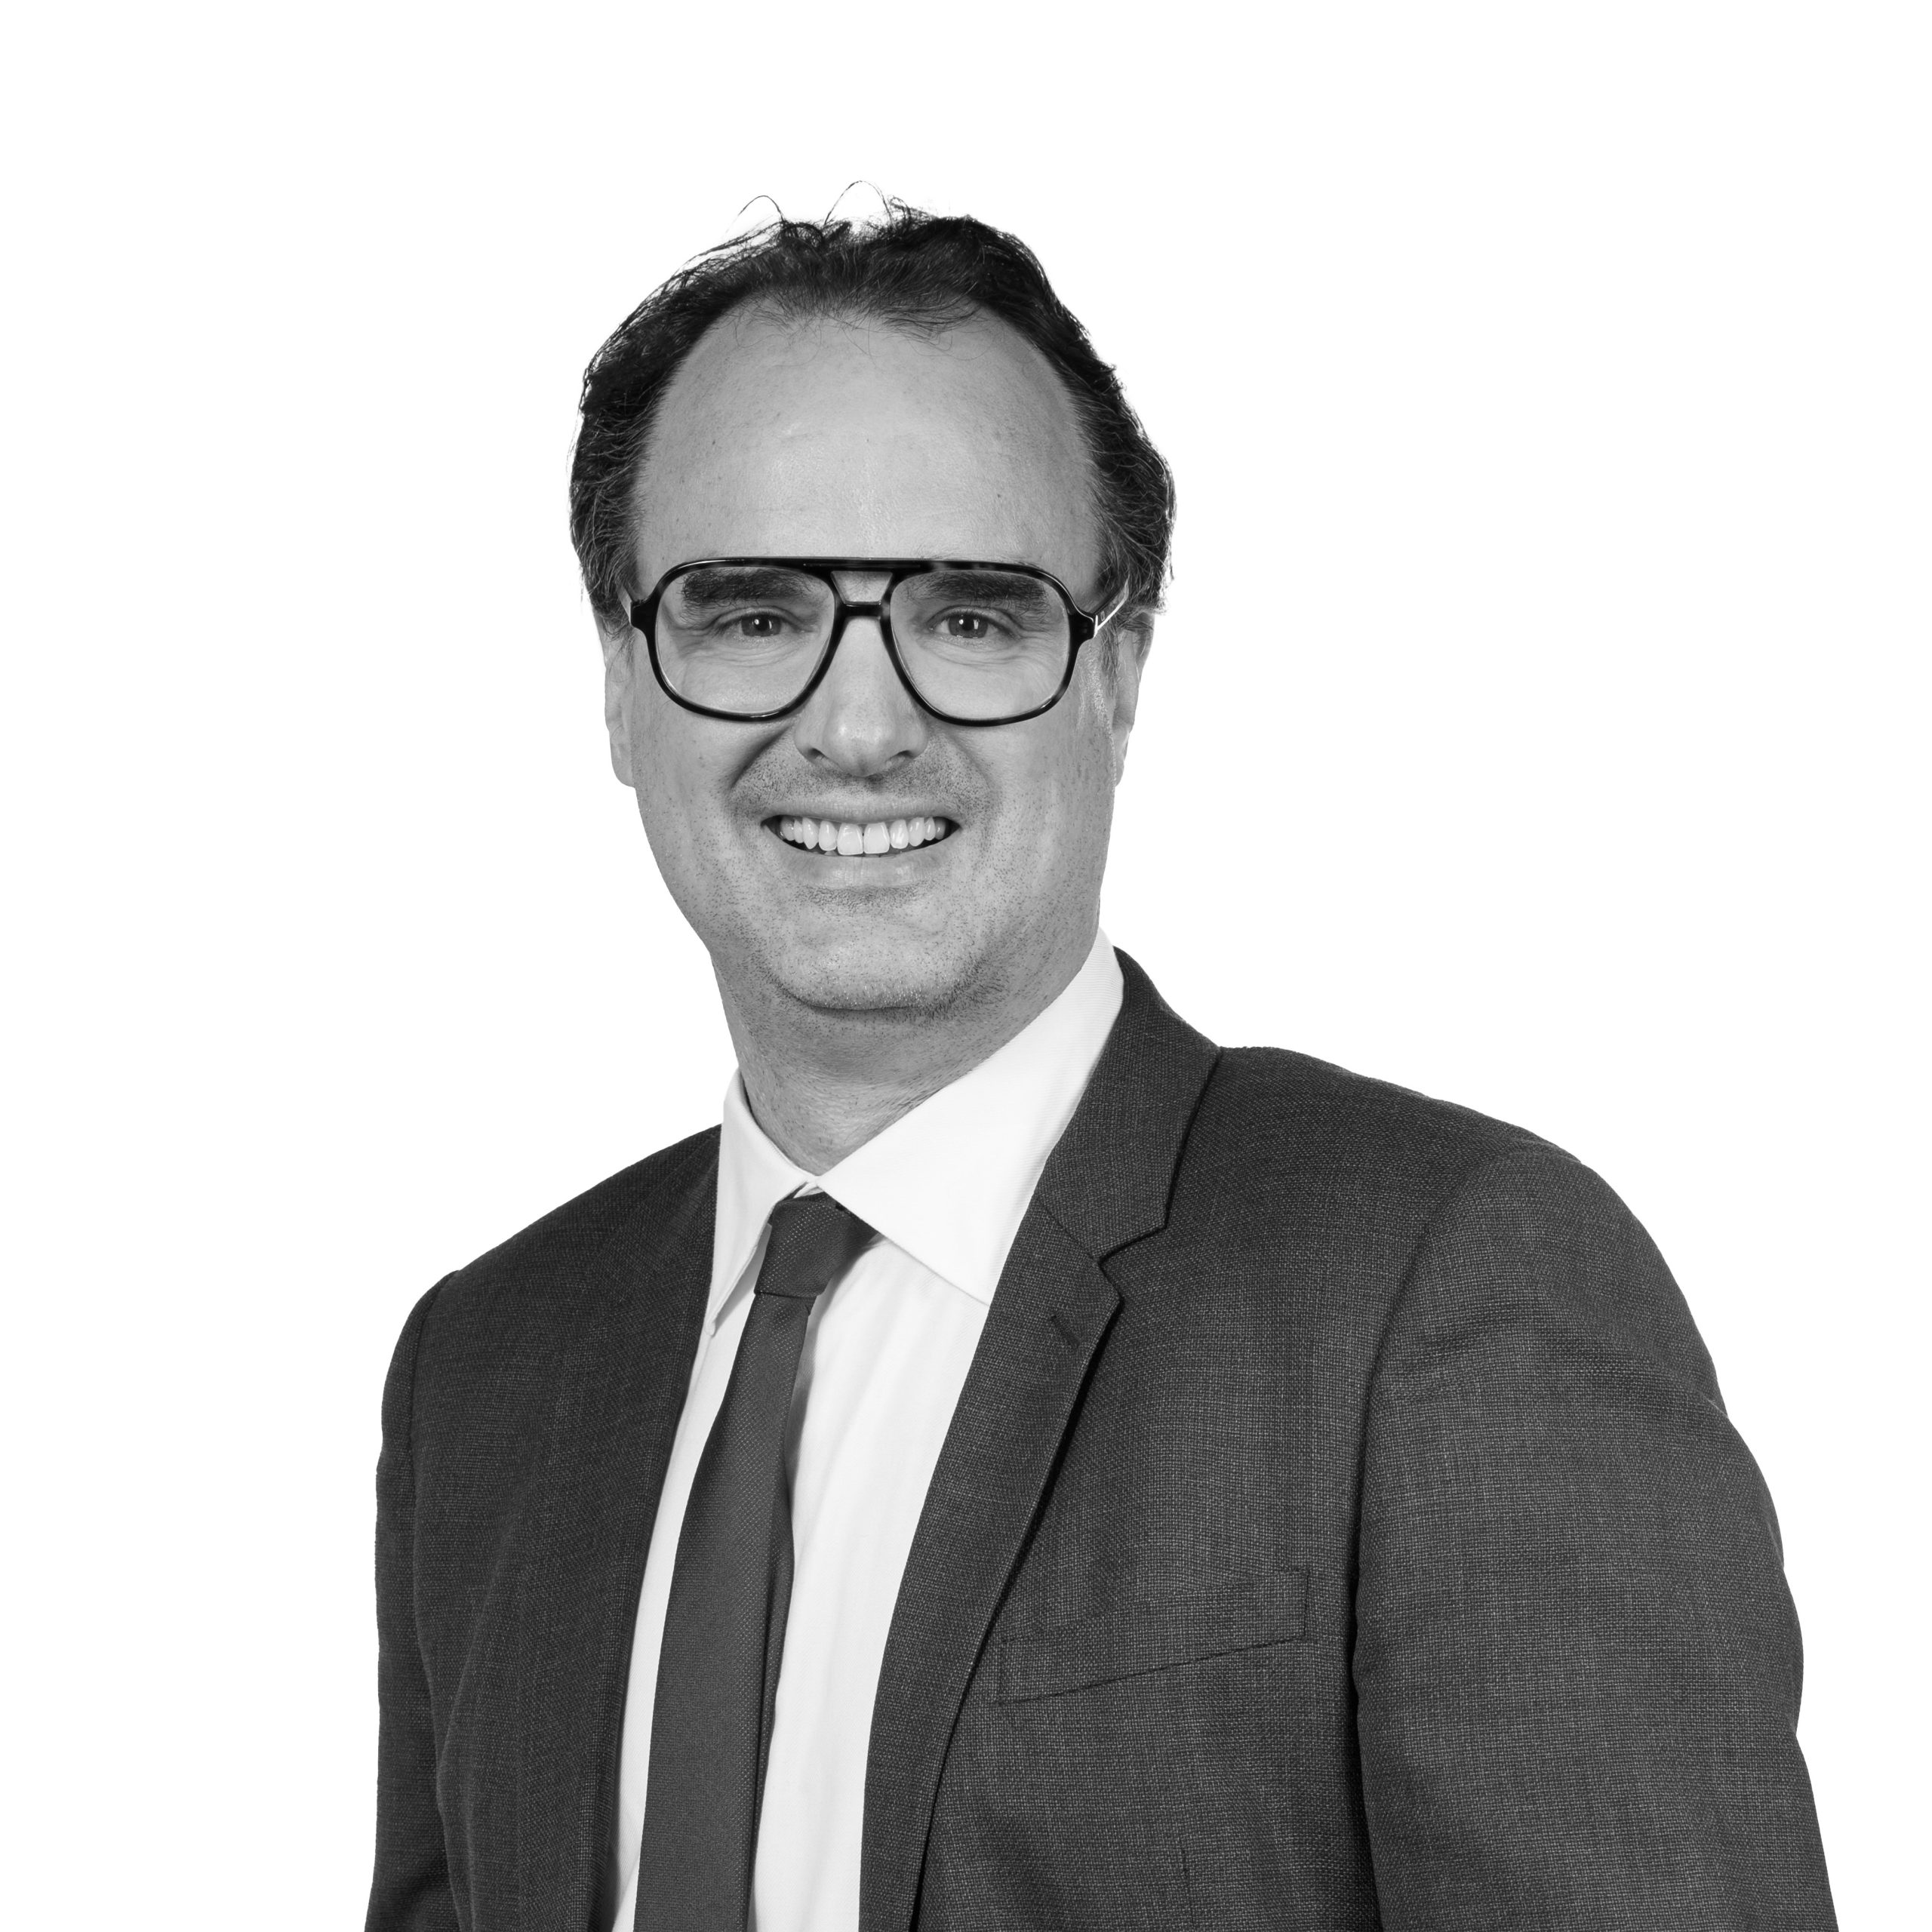
    Guillaume Thériez
    L'expert de référence

    Guillaume Thériez

    Président de Réal Group Administrateur du Groupe ABC

    Architecte DPLG, diplômé de l’ICH Paris et titulaire du DU Expertise Judiciaire délivré par l’Université de Bordeaux (Faculté de droit et science politique), Guillaume Thériez a débuté sa carrière à Paris dans l’investissement et la promotion immobilière avant de rejoindre la société Ad Valorem Expertises, aujourd’hui BPCE Solutions immobilières, comme Directeur Adjoint.

    Il a fondé en 2011 la société Réal Valuation avec pour objectif de devenir un cabinet d’expertise de référence dans le Sud-Ouest de la France.

    Appartenance, diplôme & enseignement
    • DU Expertise Judiciaire - Université de Bordeaux, Faculté de droit et science politique
    • Membre de la Royal Institution of Chartered Surveyors (RICS)
    • Membre de l’Institut Français de l’Expertise Immobilière (IFEI)
    • Membre du Syndicat des Experts Évaluateurs Immobiliers de France (SEEIF, ex-CEIF)
    • Enseignant Économie immobilière au CNAM Nouvelle-Aquitaine ICH Bordeaux
    Retraitements, multiple et taux

    Comment calculer la valeur d'une affaire à partir de son EBE ?

    De l'EBE comptable à l'EBE retraité

    L'excédent brut d'exploitation est un solde intermédiaire de gestion : valeur ajoutée, plus subventions d'exploitation, moins impôts et taxes, moins charges de personnel. Il s'arrête avant les amortissements, le financier, l'exceptionnel et l'impôt : il ne dépend ni du financement ni de la politique d'amortissement. Quatre familles de retraitements le rendent capitalisable : la rémunération du dirigeant, ramenée au coût de marché du poste, charges comprises ; les charges personnelles logées dans l'entreprise ; les produits et charges non récurrents, indemnité d'assurance ou litige ; les redevances de crédit-bail mobilier, à neutraliser pour comparer qui loue son matériel et qui le possède. Chaque retraitement se justifie par une pièce : sans grand livre, c'est le premier point attaqué en négociation.

    Le loyer, retraitement décisif quand l'exploitant détient ses murs

    Quand l'exploitant est propriétaire de ses murs, directement ou par une SCI, sa comptabilité ne porte aucun loyer, ou un loyer de convenance. Son EBE rémunère alors deux choses à la fois : l'entreprise et l'immeuble. Le capitaliser tel quel, puis ajouter la valeur vénale des murs, revient à compter l'immobilier deux fois : c'est l'erreur la plus fréquente des dossiers que nous relisons. Le remède est simple : imputer à l'EBE un loyer de marché, établi à partir de la valeur locative de locaux comparables. La symétrie vaut dans l'autre sens : un loyer intragroupe supérieur au marché écrase l'exploitation et gonfle la SCI, avec des effets fiscaux opposés selon que l'on cède le fonds ou les parts.

    Multiple ou taux de capitalisation : la même équation

    Multiplier par un coefficient ou diviser par un taux sont deux écritures du même calcul : le multiple est l'inverse du taux. Un multiple de 5 équivaut à 20 % de rendement exigé, un multiple de 4 à 25 %, un multiple de 8 à 12,5 %. Ces niveaux paraissent élevés au regard des taux de rendement immobiliers, et c'est logique : un loyer est contractuel, un EBE ne l'est pas. Le multiple rémunère le risque d'exploitation, l'illiquidité et l'investissement de renouvellement que l'EBE ignore. Encore faut-il savoir ce que la valeur obtenue recouvre : un périmètre d'exploitation — fonds de commerce, matériel compris, stock évalué à part — et non les titres de la société, ni les murs.

    Ce qui fait monter ou descendre le multiple

    Font monter le multiple : la récurrence du chiffre d'affaires, une clientèle diversifiée, un bail long, cessible et proche du marché, une équipe qui tourne sans le dirigeant, un outil récemment renouvelé, une autorisation d'exploiter transférable, un marché où les banques financent. Le font descendre : la dépendance à un homme clé ou à un client majeur, la saisonnalité, une mise aux normes à venir, un bail précaire ou une destination restrictive, un chiffre d'affaires en repli, un secteur en surcapacité. Ces facteurs ne s'additionnent pas mécaniquement : ils s'apprécient ensemble, d'où une amplitude large à l'intérieur d'un même secteur. L'expert doit écrire pourquoi il retient 4 plutôt que 6 : cette justification rend la valeur difficile à écarter.

    NOTRE MÉTHODE

    Notre méthode, étape par étape

    1

    Collecte des liasses et des baux

    Nous demandons trois exercices complets — liasses fiscales, balances et grand livre des comptes sensibles —, le bail ou le titre de propriété, les contrats de crédit-bail et de location financière, l'état des effectifs et la rémunération réelle du dirigeant, le détail des investissements des cinq dernières années et les tableaux de bord d'exploitation. Sans grand livre, aucun retraitement n'est justifiable : on ne fait que déplacer des chiffres. Cette collecte pèse davantage sur le délai de la mission que la visite du site.

    2

    Reconstitution de l'EBE normatif

    Chaque exercice est retraité ligne à ligne, puis pondéré : le dernier exercice ne fait pas foi à lui seul, une tendance se lit sur trois ans. Nous ramenons la rémunération du dirigeant à un coût de marché, imputons un loyer lorsque l'exploitant détient ses murs, neutralisons les produits et charges non récurrents et rendons comparables les affaires qui louent leur matériel. Le résultat est un EBE normatif, accompagné du tableau des retraitements et de leurs justificatifs : c'est ce tableau, plus que la conclusion, qui se discute avec un repreneur ou avec l'administration.

    3

    Multiple, taux et recoupements

    Le multiple est choisi puis argumenté facteur par facteur, et converti en taux pour vérifier qu'il reste cohérent avec le risque réellement pris. Nous le recoupons systématiquement : transactions comparables du secteur lorsqu'elles existent, lecture en pourcentage du chiffre d'affaires, actualisation des flux dès que les investissements de renouvellement sont lourds — campings, hôtels, équipements de loisirs. Quand deux approches divergent, nous ne faisons pas de moyenne : nous expliquons l'écart et retenons celle que l'actif justifie.

    4

    Rapport et défense du multiple

    Le rapport expose les retraitements, le multiple, le taux équivalent et les recoupements, dans une forme conforme à la Charte de l'expertise en évaluation immobilière et aux normes RICS ; il est signé par Guillaume Thériez, MRICS. Cette traçabilité a une conséquence pratique en cas de contrôle : lorsque l'administration conteste une valeur déclarée, c'est à elle d'établir l'insuffisance qu'elle allègue, et le débat se noue dans une procédure écrite et contradictoire où chaque retraitement doit pouvoir être défendu pièce en main. Un rapport dont le multiple est argumenté facteur par facteur est difficile à écarter. Le contenu attendu d'un tel document est détaillé sur notre page rapport d'expertise immobilière.

    Ordres de grandeur observés

    Quel multiple d'EBE retenir selon le secteur ?

    Les fourchettes qui suivent sont des ordres de grandeur observés sur le marché et dans la documentation professionnelle, jamais un barème officiel : aucun texte ne fixe de multiple, et deux affaires d'un même secteur se traitent couramment du simple au double. Chacune est convertie en taux de rendement équivalent, puisque le multiple en est l'inverse. Elles cadrent une discussion ; elles ne concluent pas une évaluation.

    Hôtellerie classée

    L'hôtel se cède le plus souvent murs et fonds ensemble : on capitalise alors un excédent d'exploitation avant loyer, dans des fourchettes observées de l'ordre de 6 à 9 fois — soit un rendement exigé de 11 à 17 %. Le contrôle se fait au prix par chambre et par le revenu par chambre disponible. Voir notre page expertise d'un hôtel.

    Hôtellerie de plein air

    Sur les campings, les multiples observés se situent le plus souvent entre 4 et 6 fois l'EBE retraité — soit 17 à 25 % de rendement —, avec une amplitude tenant au classement, à la part des hébergements locatifs et à la saisonnalité. Le renouvellement du parc de mobil-homes pèse lourd et n'apparaît pas dans l'EBE : nous le contrôlons par les flux. Voir l'expertise immobilière d'un camping.

    Cafés, restaurants et bars

    Pour un fonds de restauration cédé sans les murs, les fourchettes constatées tournent plutôt autour de 2 à 4 fois l'EBE retraité — soit 25 à 50 % de rendement exigé, le niveau de risque d'une affaire dont la valeur tient à son exploitant. Licence, extraction, terrasse et durée du bail expliquent l'essentiel des écarts, devant la rentabilité elle-même ; le recoupement se fait en pourcentage du chiffre d'affaires annuel propre à l'activité.

    Commerce de détail de proximité

    Boulangerie, garage, fleuriste, boutique d'équipement : les usages de marché combinent un multiple d'EBE le plus souvent compris entre 2 et 4 — soit 25 à 50 % de rendement — et une lecture en pourcentage du chiffre d'affaires, très variable d'une activité à l'autre. Le bail — durée résiduelle, niveau du loyer, clause de destination — déplace la valeur autant que la marge.

    Santé et médico-social

    Crèches, cliniques, établissements pour personnes âgées : la visibilité des recettes et la rareté des autorisations y soutiennent des multiples nettement plus élevés que dans le commerce, de l'ordre de 7 à 10 fois l'EBE retraité sur les opérations observées — soit 10 à 14 % de rendement. Toute la valeur tient cependant au transfert de l'autorisation d'exploiter, attachée au site et à l'opérateur : si elle ne suit pas l'opération, le multiple s'effondre.

    Services aux entreprises et industrie légère

    Hors immobilier d'exploitation, les affaires de services ou de production légère se traitent couramment entre 3 et 6 fois l'EBE retraité — soit 17 à 33 % de rendement —, selon l'intensité capitalistique et la visibilité du carnet de commandes. On raisonne ici en valeur d'entreprise : la dette financière nette se retranche ensuite pour obtenir la valeur des titres.

    RÉAL GROUP

    Nos engagements sur l'évaluation par capitalisation de l'EBE

    VOS INTERLOCUTEURS

    Une équipe disponible

    Avant le devis ou la mission, Guillaume, Amandine, Nathan et Jihane assurent un suivi fluide de votre demande, de la qualification du besoin jusqu'à la coordination administrative.

    Président — Expert immobilier MRICS

    Guillaume Thériez

    Fondateur de Réal Valuation, membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), Guillaume supervise l'ensemble des missions d'expertise du cabinet et intervient sur les dossiers à enjeux dans toute la France.

    Supervision et signature des rapports d'expertise Interlocuteur des dossiers judiciaires, bancaires et institutionnels
    Expert immobilier

    Amandine Charpentier

    Amandine accompagne le pôle Expertise avec un profil juridique et immobilier solide, renforcé par une formation spécialisée en droit de l'immobilier et en estimations de biens, ainsi qu'une expérience acquise au sein de structures immobilières et du GIE Groupe ABC.

    Qualification des besoins d'expertise et cadrage des premiers échanges Interface métier pour préparer le dossier et fluidifier le lancement de mission
    Expert immobilier

    Nathan Papot

    Nathan accompagne le pôle Expertise dans l'analyse des dossiers, la structuration des informations marché et la préparation des éléments utiles aux missions d'évaluation menées par l'équipe.

    Analyse immobilière et préparation des éléments d'étude Structuration des données utiles à la mission et appui aux dossiers d'expertise
    Assistante de direction

    Jihane Lamnaouer

    Jihane pilote la coordination administrative, commerciale et comptable du service, tout en assurant la relation avec les prestataires et la bonne circulation des informations entre les équipes et les clients.

    Suivi administratif et coordination opérationnelle des demandes Relation prestataires, organisation interne et fluidité du parcours client
    Engagements professionnels

    Une expertise reconnue par les institutions qui font la profession

    Réal Valuation, le cabinet d'expertise immobilière de Réal Group, est réglementé par la RICS ; son dirigeant, Guillaume Thériez, expert MRICS, est membre de la RICS, de l'IFEI et du SEEIF (ex-CEIF), les trois institutions de référence de l'expertise en évaluation immobilière, en France et à l'international. Pour nos clients, cette appartenance est un gage concret : des rapports reconnus par les banques, motivés et vérifiables devant les juridictions, et alignés sur les meilleures pratiques mondiales.

    RICS

    Royal Institution of Chartered Surveyors

    La référence mondiale de l'expertise immobilière depuis 1868, présente dans 146 pays. Être membre de la RICS, c'est s'engager sur ses standards éthiques et méthodologiques : un cadre exigeant, connu des banques, des institutions financières et des juridictions, en France comme à l'international.

    Référence internationale

    IFEI

    Institut Français de l'Expertise Immobilière

    Depuis 1979, l'IFEI fédère les experts français les plus exigeants et pilote la Charte de l'Expertise en évaluation immobilière, référentiel partagé par toute la profession. Notre adhésion à l'IFEI traduit l'engagement de Réal Valuation dans la production active des standards qui régissent notre métier en France.

    Standards français

    SEEIF (ex-CEIF)

    Syndicat des Experts Évaluateurs Immobiliers de France

    Le SEEIF (ex-CEIF) rassemble les experts immobiliers indépendants attachés à une déontologie stricte et à une formation continue rigoureuse. Réal Valuation y adhère pour garantir aux donneurs d'ordre la rigueur, l'indépendance et la transparence qui font la valeur d'une expertise motivée et la réputation de la profession.

    Indépendance & déontologie
    VOS QUESTIONS

    Questions fréquentes sur la capitalisation de l'EBE

    L'EBE est un solde du plan comptable français, construit à partir de la valeur ajoutée ; l'EBITDA est un indicateur de gestion anglo-saxon qu'aucune norme comptable ne définit précisément. Les deux se ressemblent — l'un comme l'autre se situent avant amortissements, financement et impôt — mais ils coïncident rarement à l'euro près, notamment sur les autres produits et charges d'exploitation ou les reprises de provisions. En évaluation, le solde retenu compte moins que la cohérence : un multiple observé sur des EBITDA ne s'applique pas tel quel à un EBE, et l'écart doit être mesuré avant tout calcul.
    En la remplaçant par le coût de marché d'un salarié qui exercerait la même fonction, charges sociales comprises. Un dirigeant qui se verse peu — parce qu'il perçoit des dividendes ou dispose d'autres revenus — gonfle mécaniquement l'EBE : il faut le réduire du différentiel. À l'inverse, une rémunération très supérieure au marché se corrige à la hausse. Le repère se construit à partir des grilles de la convention collective applicable et des salaires observés pour un poste équivalent, en tenant compte du temps réellement consacré à l'affaire, y compris le travail du conjoint lorsqu'il n'est pas rémunéré.
    Oui, systématiquement. Sans loyer, l'EBE rémunère à la fois l'entreprise et l'immeuble : le capitaliser puis ajouter la valeur des murs revient à compter l'immobilier deux fois. On impute donc un loyer de marché, déterminé à partir de la valeur locative de locaux comparables, et non un montant de convenance. La même correction s'impose lorsqu'une SCI familiale facture un loyer éloigné du marché, dans un sens ou dans l'autre. C'est le retraitement qui déplace le plus fortement la valeur d'un fonds, puisqu'il est ensuite multiplié.
    20 %. Multiple et taux sont inverses l'un de l'autre : 1 divisé par 5 donne 0,20. Un multiple de 4 correspond ainsi à 25 %, un multiple de 6,5 à environ 15,4 %, un multiple de 8 à 12,5 %. La conversion n'est pas un exercice de style : elle oblige à formuler le rendement réellement exigé de l'affaire et rend une incohérence immédiatement visible. Retenir un multiple de 10 sur un commerce entièrement dépendant de son gérant revient à se contenter de 10 % par an, ce qu'un repreneur financé par emprunt n'accepte pas.
    Non. La capitalisation donne une valeur du périmètre d'exploitation : un fonds de commerce, matériel compris et stock évalué séparément, ou une valeur d'entreprise lorsque l'on raisonne au niveau de la société. Pour passer aux titres, il faut retrancher la dette financière nette — dettes financières diminuées de la trésorerie disponible —, puis tenir compte de ce que le bilan porte en plus ou en moins : immobilier détenu, créances douteuses, engagements hors bilan. Une cession de parts obéit en outre à ses propres décotes, détaillées sur notre page expertise immobilière pour une cession de parts sociales.
    Prêt à démarrer ?

    Un projet immobilier ?
    Nos équipes vous accompagnent dans votre projet immobilier.

    Transaction, investissement, gestion locative ou Expertise — nos consultants vous apportent une réponse claire et personnalisée sous 24h.

    Téléphone
    05 56 81 66 30
    Adresse
    40 cours de l'Intendance, Bordeaux (33)